(Departure Tax หนุนไทยเที่ยวไทย รัฐอาจต้องชั่ง ‘รายได้รัฐ’ กับ…ต้นทุนเดินทางและโอกาสธุรกิจ)
คลังวาง Departure Tax เพิ่มรายได้หนุนไทยเที่ยวไทย ขณะที่หลักการใหม่ครอบคลุมผู้เดินทางทุกสัญชาติและเอกชนขอทบทวน โจทย์สำคัญจึงอยู่ที่ความคุ้มค่าของมาตรการ การกระจายภาระ และผลประโยชน์ที่ประชาชนจะได้รับกลับมา
ท่ามกลางการ “เปิดฉาก” สัปดาห์ประชุม IMF–World Bank ที่ประเทศไทยเป็นเจ้าภาพ อีกประเด็น นโยบายการคลัง ที่จะต้องจับตามองควบคู่กันไป ก็คือ…ประเด็น ภาษีการเดินทางออกนอกประเทศ หรือ Departure Tax ซึ่งกำลังเปิดรับฟังความคิดเห็น และมี…คำถามสำคัญกว่าการกำหนดอัตราจัดเก็บ ที่ว่า…
เงินที่รัฐได้รับจะสร้างประโยชน์ทางเศรษฐกิจคุ้มกับต้นทุนที่ผู้เดินทางและธุรกิจต้องแบกรับหรือไม่???
คำชี้แจงของกระทรวงการคลัง เชื่อมมาตรการนี้กับการเพิ่มรายได้และการส่งเสริมให้คนไทยเที่ยวในประเทศ แต่หลักการที่ กรมสรรพากรนำมารับฟังความคิดเห็นครอบคลุมผู้เดินทางทุกสัญชาติ โดยมี “ข้อยกเว้น” จึงต้องประเมินผลทั้งต่อ…คนไทย ผู้มาเยือนต่างชาติ และธุรกิจที่เชื่อมโยงกับการเดินทางระหว่างประเทศ
เป้าหมายต้องชัด :
ก่อนหน้านี้ (7 ตุลาคม 2569) ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง เคยกล่าวถึง แนวคิดภาษีเดินทาง โดยเชื่อมกับเงินตราที่ไหลออกจากประเทศ และความต้องการส่งเสริมให้คนไทยท่องเที่ยวและใช้จ่ายภายในประเทศมากขึ้น
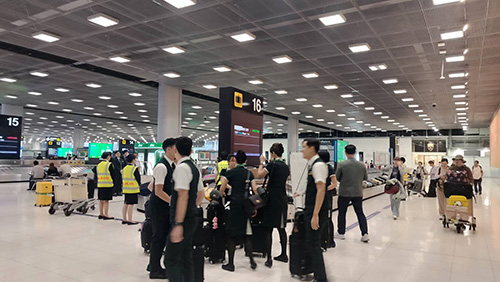
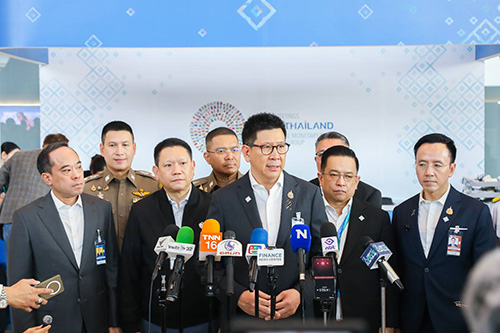
ต่อมา ระหว่างการลงพื้นที่ท่าอากาศยานสุวรรณภูมิ เมื่อวันที่ 10 ตุลาคม นายวินิจ วิเศษสุวรรณภูมิ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง (สศค.) และ โฆษกกระทรวงการคลัง ชี้แจงว่า…แนวทางนี้อยู่ในแผนการคลังระยะปานกลาง และยังอยู่ระหว่างรับฟังความคิดเห็นตามขั้นตอนการจัดทำกฎหมายระดับพระราชบัญญัติ
“เรื่องนี้อยู่ในแผนการคลังระยะปานกลางที่มีการระบุไว้อยู่แล้ว เป็นเรื่องของการที่จะเพิ่มในเรื่องของรายได้” นายวินิจ กล่าว พร้อมกับระบุถึงความตั้งใจ จะนำรายได้ดังกล่าวมาสนับสนุนโครงการ “ไทยเที่ยวไทย” เพื่อจูงใจให้ประชาชนเที่ยวภายในประเทศมากขึ้น รวมถึง ดูแลแหล่งท่องเที่ยว
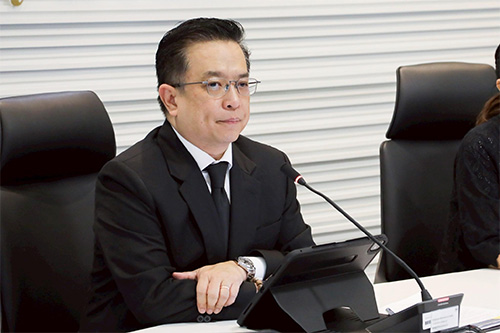
อย่างไรก็ตาม เขายังได้แสดงความกังวลด้านดุลบัญชีเดินสะพัดและการเดินทางเที่ยวต่างประเทศของคนไทย
คำอธิบายนี้ ทำให้เห็น…เป้าหมายหลายด้าน ทั้งรายได้รัฐ การท่องเที่ยวในประเทศ และการใช้จ่ายต่างประเทศ แต่การประเมินความสำเร็จ! ต้องแยกให้ชัดว่า…มาตรการมุ่งแก้ปัญหาใดเป็นหลัก เพราะเครื่องมือที่เพิ่มรายได้ได้ดี อาจไม่ได้เปลี่ยนพฤติกรรมการท่องเที่ยวได้มากในสัดส่วนเดียวกัน
ฐานภาษีกว้างกว่า :
ประกาศกรมสรรพากร ระบุว่า…หลักการใหม่เสนอจัดเก็บจากผู้เดินทางออกนอกราชอาณาจักรทุกสัญชาติ แตกต่างจากกฎหมายเดิมที่ครอบคลุมคนไทยและคนต่างด้าวที่ได้รับอนุญาตให้มีถิ่นที่อยู่ในไทย โดยเปิดรับฟังความคิดเห็นระหว่างวันที่30 กันยายน–29 ตุลาคม 2569
ข้อเสนอระยะแรกกำหนดการเดินทางทางอากาศครั้งละ 1,000 บาท เรียกเก็บพร้อมค่าโดยสาร และมีเพดานตามหลักการกฎหมายไม่เกิน 5,000 บาทต่อครั้ง ส่วนการเดินทางทางบกและทางน้ำเสนอให้ยกเว้นในระยะแรก พร้อมข้อยกเว้นสำหรับผู้เดินทางบางประเภท
รายละเอียดเหล่านี้ ยังเป็นข้อเสนอที่นำมารับฟังความคิดเห็น ไม่ใช่อัตราที่เริ่มจัดเก็บแล้ว และเพดาน 5,000 บาทก็ไม่ใช่อัตราที่เสนอใช้ในระยะแรก
ประเด็นเชิงกลยุทธ์ อยู่ที่…หากต้องการจูงใจคนไทยเที่ยวในประเทศ แต่เครื่องมือครอบคลุมผู้มาเยือนต่างชาติด้วย รัฐต้องแสดงผลประเมินทั้งสองด้านให้ครบ การลดการใช้จ่ายนอกประเทศของคนไทยและการรักษารายได้จากนักท่องเที่ยวต่างชาติต้องถูกพิจารณาร่วมกัน
เดินทางเพื่อโอกาส :
ด้าน นายธนพล ชีวรัตนพร นายกสมาคมไทยธุรกิจการท่องเที่ยว (ATTA) เคยแสดง…จุดยืนคัดค้าน พร้อมเตรียม ยื่นหนังสือถึง ดร.เอกนิติ เพื่อขอให้ทบทวนหลักการ โดยชี้ว่า…การเดินทางต่างประเทศไม่ได้มีเฉพาะการท่องเที่ยว แต่ยังครอบคลุมถึงการศึกษา การทำงาน การค้า และการลงทุนด้วย
ข้อกังวลนี้เปิดคำถามเรื่องการกระจายภาระ เพราะการเก็บจำนวนเท่ากันทุกครั้งไม่ได้หมายความว่าผู้เดินทางรับภาระเท่ากันเมื่อเทียบกับค่าใช้จ่ายทั้งหมด!!!
ตัวอย่างเชิงคำนวณ หาก ค่าโดยสารก่อนภาษีใหม่ อยู่ที่ 5,000 บาท ภาษี 1,000 บาทเท่ากับต้นทุนเพิ่ม 20% แต่ถ้า ค่าโดยสารหลังขึ้นภาษีแล้ว เป็น 50,000 บาท แล้ว ภาระภาษี 1,000 บาทนั้น จะทำให้ต้นทุนเพิ่มเหลือแค่ 2%
ตัวอย่างนี้ สะท้อนความต่างของสัดส่วนต้นทุน โดยยังไม่ใช่ผลประเมินว่า…ผู้เดินทางแต่ละกลุ่มจะเปลี่ยนพฤติกรรมเพียงใด?
สำหรับ นักศึกษา คนทำงาน หรือผู้ประกอบการรายเล็กที่ต้องเดินทางเปิดตลาด การไปต่างประเทศอาจเป็นการลงทุนเพื่อสร้างรายได้ในอนาคต การออกแบบนโยบายจึงต้องพิจารณาความจำเป็นของการเดินทางและผลกระทบต่อโอกาสเหล่านี้ด้วย
รายได้ต้องคิดสุทธิ :
ภาษีที่จัดเก็บได้เป็นรายรับของรัฐ แต่ความคุ้มค่าทางเศรษฐกิจจะต้องดูผลที่กว้างกว่านั้น ทั้ง…ต้นทุนบริหารจัดเก็บ การเปลี่ยนแปลงจำนวนผู้เดินทาง และผลต่อการใช้จ่ายในธุรกิจเกี่ยวเนื่อง
หาก ผู้เดินทางรับต้นทุนเพิ่มโดยไม่เปลี่ยนแผน รัฐอาจมีรายได้เพิ่มตามเป้าหมาย แต่หากบางกลุ่ม ลดการเดินทางหรือปรับงบใช้จ่าย ผลต่อสายการบิน ธุรกิจท่องเที่ยว และผู้ประกอบการอื่นต้องถูกนำมาคำนวณด้วย
ในอีกด้าน หากเงินภาษีนำไปสนับสนุนการเที่ยวในประเทศ คำถามคือ…สร้างการเดินทางใหม่ได้เท่าใด? หรือส่วนหนึ่งเป็นการอุดหนุนทริปที่ประชาชนตั้งใจเดินทางอยู่แล้ว
เมื่อผู้สื่อข่าวถามถึง ความคุ้มค่าและผลกระทบด้านลบ? นายวินิจ ย้ำว่า…ต้องรวบรวมข้อมูลจากการรับฟังความคิดเห็นก่อน
“ตอนนี้อยู่ในช่วงการรับฟังความคิดเห็น พอได้ข้อมูลต่าง ๆ มาแล้ว เราก็จะมีการประเมินอย่างละเอียดอีกครั้งหนึ่ง” นายวินิจ กล่าว
ผลประเมินดังกล่าว จึงเป็น “หัวใจ” ของการตัดสินใจ และ ควรแสดงทั้งสมมติฐาน ผลต่อผู้เดินทางแต่ละกลุ่ม และทางเลือกอื่นที่อาจบรรลุเป้าหมายเดียวกันด้วยต้นทุนต่ำกว่า
เงินกลับถึงใคร? :
ความตั้งใจนำรายได้มาหนุนไทยเที่ยวไทย ยังต้องมีคำอธิบายเรื่องกลไกใช้เงิน เพราะเอกสารหลักการกรมสรรพากรให้เหตุผลด้านวินัยการคลังและความยืดหยุ่นรองรับสถานการณ์ฉุกเฉิน แต่ยังไม่ระบุกลไกกันรายได้ไว้เพื่อการท่องเที่ยวโดยเฉพาะในเอกสารฉบับนี้
คำถามต่อไป จึงอยู่ที่…เงินจะผ่านกระบวนการงบประมาณอย่างไร? ใช้สนับสนุนผู้เดินทางหรือพัฒนาแหล่งท่องเที่ยวในสัดส่วนใด? และ จะกระจายถึงเมืองรองกับผู้ประกอบการรายเล็กได้เพียงใด?
หากรัฐต้องการ สร้างแรงจูงใจให้เที่ยวในประเทศ การเพิ่มคุณภาพแหล่งท่องเที่ยว ความสะดวกในการเดินทาง และความคุ้มค่าของบริการ ล้วนเป็นส่วนของโจทย์ที่ต้องพิจารณา “ควบคู่” กับมาตรการด้านราคา
รับฟังต้องมีผล :
การเปิดรับฟังความคิดเห็น เป็นโอกาสให้รัฐทดสอบข้อเสนอด้วยข้อมูลจากผู้ได้รับผลกระทบ ทั้งผู้เดินทาง สายการบิน ตัวแทนจำหน่ายบัตรโดยสาร และธุรกิจท่องเที่ยว
ผลรับฟังควรนำไปสู่คำอธิบายว่า…รัฐรับหรือไม่รับข้อเสนอใดด้วยเหตุผลอะไร? รวมถึงพร้อมปรับอัตรา เงื่อนไข ข้อยกเว้น หรือจังหวะดำเนินการตามผลประเมินเพียงใด?
สำหรับ Departure Tax ความจำเป็นในการเพิ่มรายได้รัฐ เป็นโจทย์ที่ต้องรับผิดชอบ ขณะเดียวกัน ต้นทุนเดินทางและโอกาสสร้างรายได้ของประชาชนก็เป็นส่วนหนึ่งของฐานเศรษฐกิจที่รัฐต้องรักษา
คำตอบว่า…“ภาษีบินออกคุ้มแค่ไหน?” จึงต้องมาจากผลประเมินที่ตรวจสอบได้ และแผนใช้เงินที่ชัดเจนว่า ภาระที่เพิ่มขึ้นจะกลับมาสร้างประโยชน์ให้ประชาชนและเศรษฐกิจไทยอย่างไร???.