(คลังรวมมาตรการแบงก์รัฐ! ช่วยผู้ประสบภัย จับตา ‘ความเร็ว – จ่ายทั่วถึง’ ตามโจทย์นายกฯ)
“นายกฯอนุทิน” เร่งช่วยเหลือผู้ประสบภัยน้ำท่วม ขณะที่ กระทรวงคลังเร่งแผนระดมแบงก์รัฐช่วย “พักหนี้ – เติมสภาพคล่อง – หนุนซ่อมบ้านและฟื้นธุรกิจ” ชี้! จากนี้…บททดสอบรัฐบาล อยู่ที่ความช่วยเหลือทั้งหมดที่มี จะส่งตรงถึงมือประชาชนไทยได้เร็วสักเพียงใด? ก่อนรายได้ที่หายไป…จะกลายเป็นภาระหนี้ระลอกใหม่!
สถานการณ์น้ำท่วม ยังคงมี “โจทย์สำคัญ” ให้รัฐบาลต้องเร่งแก้ไข! ได้มากกว่า…การระบายน้ำออกจากชุมชน เพราะแม้บางพื้นที่ จะเริ่มกลับมาใช้ชีวิตได้ตามปกติ แต่บ้านที่เสียหาย ร้านค้าที่หยุดขาย และรายได้ที่ขาดช่วง ยังต้องใช้เงินและเวลาในการฟื้นตัว
ขณะที่ ค่างวดบ้าน หนี้ธุรกิจ และค่าใช้จ่ายประจำวันไม่ได้หยุดตามน้ำ!!??
การนำมาตรการช่วยเหลือผู้ประสบอุทกภัยของกระทรวงการคลัง ผ่าน…สถาบันการเงินเฉพาะกิจ กลับมาสื่อสารอีกครั้ง จึงยังมีความจำเป็น โดยเฉพาะการทำให้ประชาชนไทยได้รับรู้ทั่วกันว่า…ปัญหาของตนเข้าข่ายความช่วยเหลือประเภทใด? และต้องติดต่อหน่วยงานไหน?
ในทางการเมือง นี่คือ…ช่วงที่รัฐบาลต้องเปลี่ยนคำสั่งเร่งช่วยเหลือให้เป็นผลที่ประชาชนสัมผัสได้ ตั้งแต่…การได้รับเงินเยียวยา การผ่อนคลายภาระหนี้ ไปจนถึง การมีเงินกลับมาเริ่มต้นประกอบอาชีพกันใหม่อีกครั้ง!
คำสั่งต้องถึงมือ :
นายอนุทิน ชาญวีรกูล นายกรัฐมนตรีและรมว.มหาดไทย สั่งการเมื่อวันที่ 5 ตุลาคม 2569 ให้เร่งจ่ายเงินเยียวยาผู้ประสบอุทกภัยเป็นรายวันตามลำดับคำขอที่ตรวจสอบความเสียหายแล้ว โดยไม่ต้องรอรวบรวมข้อมูลครบทั้งพื้นที่ พร้อมกำชับให้เริ่มมีเงินโอนเข้าบัญชีประชาชนภายในสัปดาห์ดังกล่าว
ด้าน กระทรวงการคลัง ภายใต้การกำกับของ ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง ได้ประกาศให้ สถาบันการเงินเฉพาะกิจช่วยผู้ประสบภัย ทั้งการพักภาระหนี้ เติมสภาพคล่อง และสนับสนุนเงินฟื้นฟูหลังน้ำลด พร้อมตั้งศูนย์ประสานงานช่วยเหลือน้ำท่วม
โจทย์จึงเดินมาถึง “ขั้นปฏิบัติ” แล้วว่า…ผู้เดือดร้อนจะเข้าถึงความช่วยเหลือได้เร็วเพียงใด? ต้องผ่านขั้นตอนอะไร? และมีใครตกหล่นจากเงื่อนไขบ้าง?
ความเร็วในการประกาศมาตรการต้องตามมาด้วยความเร็วในการรับเรื่องและแก้ปัญหา
รักษาบ้านก่อน :
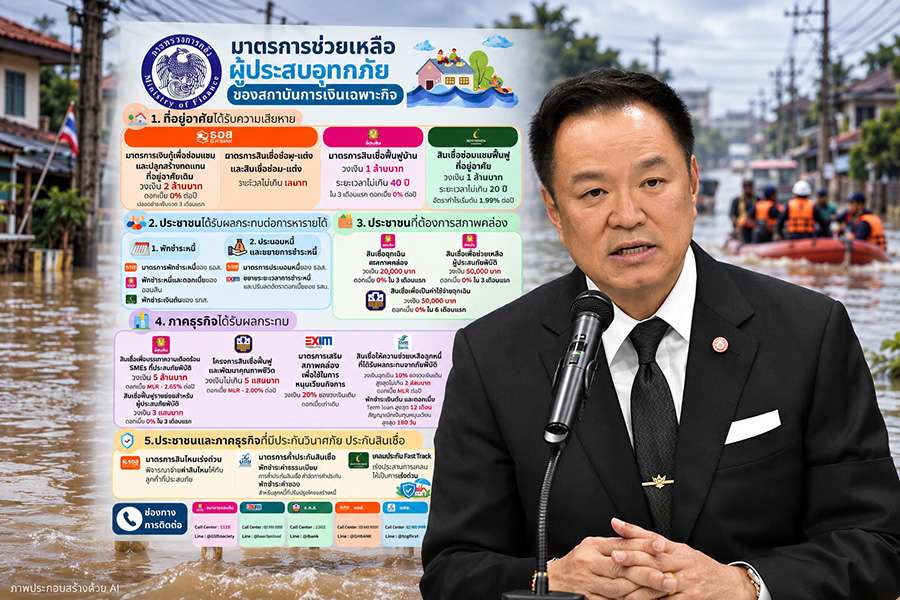
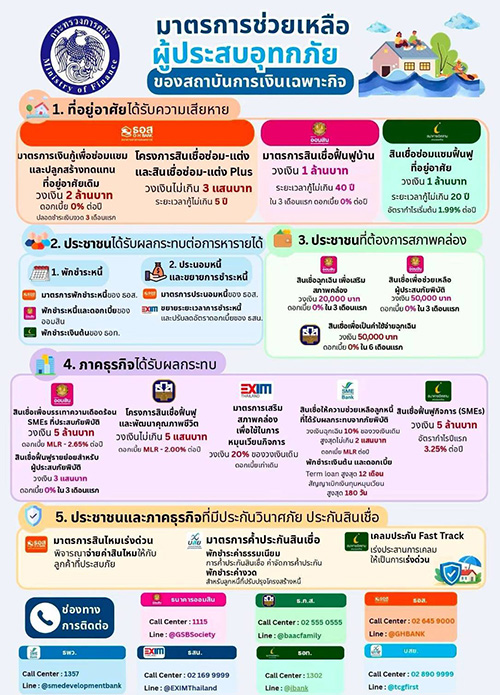
กราฟิกสรุปมาตรการของกระทรวงการคลัง แบ่งความช่วยเหลือออกเป็น 5 กลุ่ม…กลุ่มแรก เริ่มจากผู้ที่อยู่อาศัยได้รับความเสียหาย ซึ่งต้องการเงินซ่อมแซมหรือสร้างทดแทน เพื่อให้กลับมาอยู่อาศัยได้อย่างปลอดภัย
ธนาคารอาคารสงเคราะห์ (ธอส.) มีมาตรการเงินกู้เพื่อซ่อมแซมและปลูกสร้างทดแทนที่อยู่อาศัยเดิม วงเงิน 2 ล้านบาท ดอกเบี้ย 0% ต่อปี และปลอดชำระเงินงวดในช่วง 3 เดือนแรก รวมถึง โครงการสินเชื่อซ่อม–แต่ง และสินเชื่อซ่อม–แต่ง Plus วงเงินไม่เกิน 3 ล้านบาท ระยะเวลากู้ไม่เกิน 5 ปี ตามรายละเอียดที่ระบุในกราฟิก
ธนาคารออมสิน มีสินเชื่อฟื้นฟูบ้าน วงเงิน 1 ล้านบาท ระยะเวลากู้ไม่เกิน 40 ปี โดย 3 เดือนแรกคิดดอกเบี้ย 0% ต่อปี ขณะที่ ธนาคารอิสลามแห่งประเทศไทย มีสินเชื่อซ่อมแซมฟื้นฟูที่อยู่อาศัย วงเงิน 1 ล้านบาท ระยะเวลากู้ไม่เกิน 20 ปี อัตรากำไรเริ่มต้น 1.99% ต่อปี
อย่างไรก็ตาม ตัวเลขวงเงินเป็นกรอบของผลิตภัณฑ์ การอนุมัติและเงื่อนไขจริงต้องตรวจสอบกับธนาคารแต่ละแห่ง และคำว่า “ดอกเบี้ย 0%” ต้องอ่านควบคู่กับระยะเวลาที่กำหนด ไม่ใช่เข้าใจว่าไม่มีดอกเบี้ยตลอดสัญญา
รายได้หยุด หนี้เดิน :
กลุ่มที่สอง คือ ประชาชนได้รับผลกระทบต่อการหารายได้ ซึ่งอาจไม่ได้มีบ้านเสียหายหนัก แต่หยุดงาน ขายสินค้าไม่ได้ หรือจำเป็นต้องนำเงินสำรองมาใช้ระหว่างน้ำท่วม
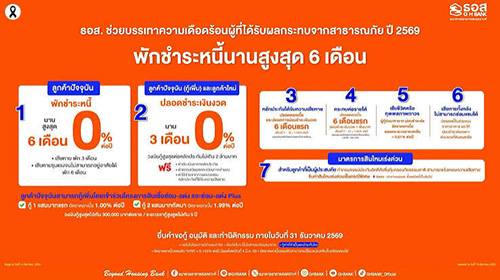
มาตรการในภาพมีทั้งการพักชำระหนี้ของ ธอส. การพักเงินต้นและดอกเบี้ยของธนาคารออมสิน และ การพักชำระเงินต้นของธนาคารอิสลามฯ รวมถึง การประนอมหนี้ของ ธอส. และ การขยายระยะเวลาชำระหนี้พร้อมปรับลดอัตราดอกเบี้ยของ EXIM BANK
ความช่วยเหลือกลุ่มนี้ มีความหมายตรงที่ช่วยลดแรงกดดันระหว่างรายได้สะดุด! แต่ผู้กู้ต้องสอบถามให้ชัดว่า…พักเฉพาะเงินต้นหรือรวมดอกเบี้ย ดอกเบี้ยระหว่างพักคิดอย่างไร? และเมื่อสิ้นสุดมาตรการต้องกลับมาชำระแบบใด?
สำหรับรัฐบาล ความทั่วถึงจึงต้องมองไปถึงคนที่ได้รับผลกระทบทางรายได้ด้วย เพราะความเดือดร้อนทางการเงินอาจยังดำเนินต่อ แม้ระดับน้ำหน้าบ้านจะลดลงแล้ว
เติมเงินให้ตรงจุด :
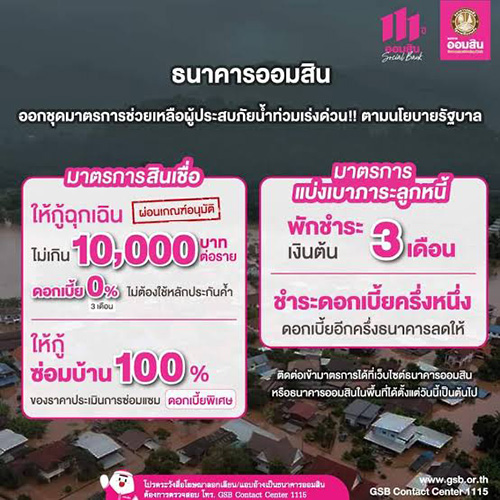
กลุ่มที่สาม คือ…ประชาชนต้องการสภาพคล่องเพื่อรับมือค่าใช้จ่ายเร่งด่วน โดย ธนาคารออมสินมีสินเชื่อฉุกเฉินเพื่อเสริมสภาพคล่อง วงเงิน 20,000 บาท และสินเชื่อเพื่อช่วยเหลือผู้ประสบภัยพิบัติ วงเงิน 50,000 บาท ทั้ง 2 รายการระบุดอกเบี้ย 0% ใน 3 เดือนแรก
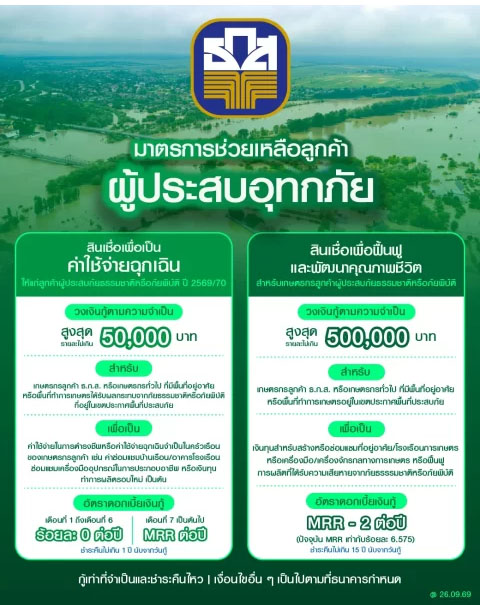
ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) มีสินเชื่อเพื่อเป็นค่าใช้จ่ายฉุกเฉิน วงเงิน 50,000 บาท ดอกเบี้ย 0% ใน 6 เดือนแรก ตามกราฟิกสรุปมาตรการ
จุดสำคัญ! คือ สินเชื่อเป็นเงินที่ต้องชำระคืน ส่วนเงินเยียวยาเป็นความช่วยเหลืออีกประเภทหนึ่ง การสื่อสารต้องแยกให้ชัด เพื่อให้ผู้ประสบภัยเลือกใช้ได้เหมาะกับกำลังของตน
สำหรับ ครัวเรือนที่มีหนี้เดิมอยู่แล้ว การเติมเงินใหม่ควรพิจารณาควบคู่กับการผ่อนคลายภาระเดิม มิฉะนั้น เงินที่ช่วยให้ผ่านวันนี้อาจเพิ่มแรงกดดันในวันที่ต้องกลับมาชำระ
ฟื้นร้าน ฟื้นงาน :
กลุ่มที่สี่ คือ ภาคธุรกิจได้รับผลกระทบ ซึ่งต้องใช้เงินซ่อมเครื่องมือ เติมสินค้า และหมุนเวียนกิจการก่อนกลับมามีรายได้ตามปกติ
มาตรการครอบคลุมสินเชื่อของ ธนาคารออมสินสำหรับ SMEs ที่ประสบภัยพิบัติ สินเชื่อฟื้นฟูและพัฒนาคุณภาพชีวิตของ ธ.ก.ส. การเสริมสภาพคล่องของ EXIM BANK ตลอดจน ความช่วยเหลือลูกหนี้ของ SME D Bank และสินเชื่อฟื้นฟูกิจการของธนาคารอิสลามฯ
นอกจากนี้ SME D Bank ยังมีมาตรการพักชำระเงินต้นและดอกเบี้ยสำหรับสินเชื่อระยะยาวสูงสุด 12 เดือน และสินเชื่อหมุนเวียนสูงสุด 180 วัน โดยต้องตรวจสอบคุณสมบัติและเงื่อนไขกับธนาคาร
การช่วยธุรกิจกลับมาเปิดได้จึงเชื่อมกับการรักษางานและรายได้ของคนในพื้นที่ แต่การประเมินผลควรมองให้ไกลกว่าวงเงินที่ประกาศ ไปถึงจำนวนกิจการที่ได้รับความช่วยเหลือและกลับมาดำเนินงานได้จริง
เคลมไว ลดแรงกด :
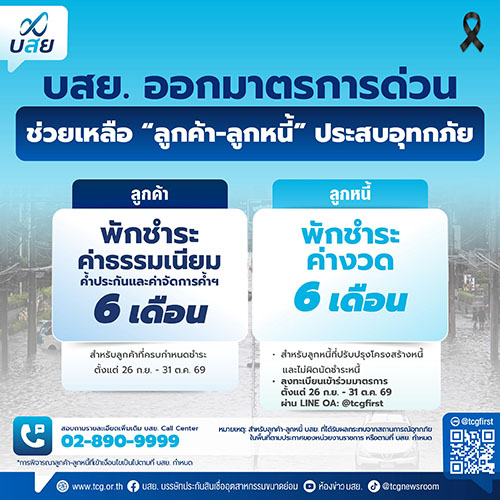
กลุ่มสุดท้าย คือ ประชาชนและธุรกิจที่มีประกันอัคคีภัยหรือประกันสินเชื่อ โดยมี การเร่งพิจารณาจ่ายค่าสินไหมของ ธอส. การประสานเคลมประกันแบบ Fast Track ของธนาคารอิสลามฯ และมาตรการของบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เกี่ยวกับการพักชำระค่าธรรมเนียมค้ำประกันและค่างวดสำหรับลูกหนี้ที่ปรับปรุงโครงสร้างหนี้
ความรวดเร็วในขั้นตอนเหล่านี้ ช่วยลดแรงกดดันด้านเงินสดได้ โดยเฉพาะ ผู้ที่ต้องซ่อมบ้านหรือฟื้นกิจการ แต่ยังรอการพิจารณาสินไหมหรือการจัดการภาระเดิม
ผู้ได้รับผลกระทบสามารถติดต่อธนาคารเจ้าหนี้โดยตรง หรือสอบถามและขอประสานความช่วยเหลือผ่านศูนย์ประสานงานช่วยเหลือน้ำท่วมของกระทรวงการคลัง โทร. 1689 กด 1 หรือ 4
วัดรัฐบาลที่ผล :
การเมืองเรื่องน้ำท่วม! มีพื้นที่ให้ทั้งรัฐบาลชี้แจงผลงานและฝ่ายค้านตรวจสอบ แต่คำถามที่มีประโยชน์ต่อประชาชนไทยมากที่สุด! นั่นก็คือ
ความช่วยเหลือถึงใครแล้ว ใช้เวลากี่วัน?
และยังมีใครเข้าไม่ถึงเพราะเงื่อนไขหรือขั้นตอนใด?
การเผยแพร่จำนวนผู้ได้รับความช่วยเหลือ ระยะเวลาพิจารณา และปัญหาที่ต้องแก้ จะทำให้การตรวจสอบมีฐานข้อมูล พร้อมช่วยให้รัฐบาลปรับมาตรการได้ตรงจุด
กราฟิกชุดนี้ จึงยังมีคุณค่า หากนำกลับมาสื่อสารพร้อมข้อมูลการเข้าถึงที่ชัดเจน เพราะผู้ประสบภัยต้องการทั้งความช่วยเหลือและคำตอบว่าจะเริ่มต้นอย่างไร?
ท้ายที่สุด! บททดสอบรัฐบาล? จึงอยู่ที่การทำให้มาตรการข้างต้น เดินทางไปถึง…บ้าน ร้านค้า และครัวเรือนที่เดือดร้อนทันเวลา! ก่อนความเสียหายจากน้ำจะกลายเป็นภาระหนี้ที่ยืดเยื้อกว่าน้ำท่วมเอง!!!.