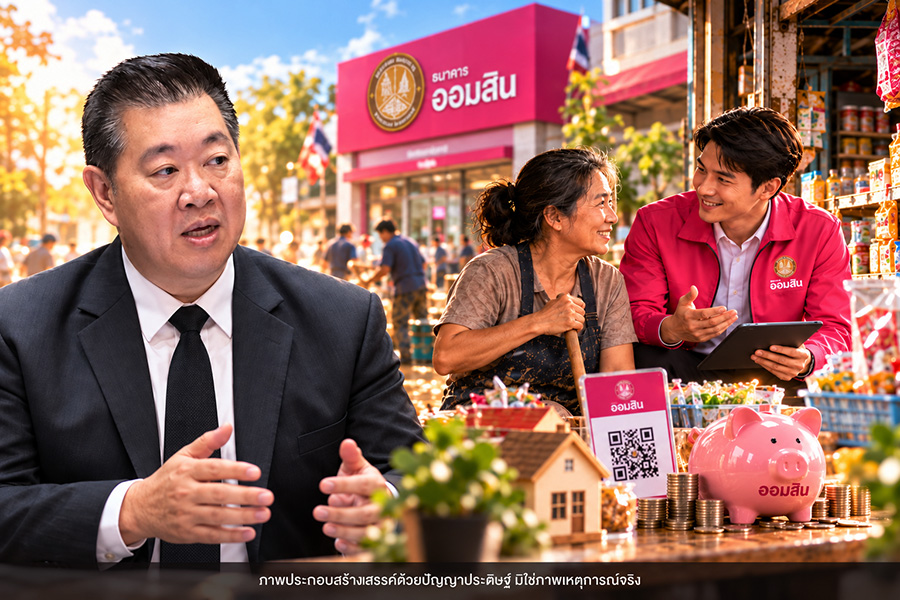

(‘ผอ.ทรงพล’ วางภาพจำ ‘กระดูกสันหลังทางการเงิน’ ชูดอกเบี้ยที่จ่ายไหว สร้างลูกค้าให้เติบโตต่อไป)
เปิดแนวคิด “ทรงพล ชีวะปัญญาโรจน์” ให้คนไทยจดจำภาพแบงก์ออมสิน ผ่านโอกาสตั้งตัว ใช้สินเชื่อต้นทุนต่ำ ช่วยให้เงินต้นลด เติมทุนตามกำลังธุรกิจ มอง “ลูกค้าชั้นดี – รีไฟแนนซ์” ย้ายซบแบงก์พาณิชย์ ถือเป็นส่วนหนึ่งของการสร้างโอกาสทางเศรษฐกิจร่วมกัน
ก่อนหน้านี้ “ทีมข่าวยุทธศาสตร์” ถามหา “ภาพจำ” จาก ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง กรณีประเทศไทยเป็น…เจ้าภาพจัดการประชุม 2026 IMF–World Bank Group Annual Meetings ระหว่างวันที่ 12–18 ตุลาคม 2569 (อ่านรายละเอียด…‘เอกนิติ’ ปักภาพจำไทยบนเวทีโลก (ชู ‘โอลิมปิกทางการเงิน’ เชื่อมความร่วมมือ–ดึงลงทุน ฝากพิมพ์เขียวดิจิทัลให้โลกใช้ต่อ) https://yutthasartonline.com/?p=179405)
คำถามเดียวกัน! ถูกนำมาถามระหว่างการสนทนากลุ่ม…แนว “แลกเปลี่ยนเรียนรู้” ร่วมกับ คณะผู้บริหารบางส่วนของธนาคารออมสิน ภายใต้การนำของ นายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสิน เมื่อช่วงอาหารมื้อเย็นของวันที่ 7 ตุลาคมที่ผ่านมา
นายทรงพล หรือชื่อที่ผู้สื่อข่าวมักเรียกติดปากว่า “ผอ.อั๋น” สรุปความเอาไว้อย่างน่าสนใจ…
ภาพจำของธนาคารออมสิน…เกิดจากประสบการณ์ที่ประชาชนไทยได้รับ โดยเฉพาะในวันที่พวกเขาต้องการเงินทุนเริ่มต้น หรือในวันที่รายได้สะดุด แม้กระทั่ง ในวันที่กิจการพร้อมจะขยายตัว
ดังนั้น บทบาทของธนาคารออมสิน ที่…ประชาชนไทย ทั้งที่เป็นลูกค้าของธนาคารและบุคคลทั่วไปควรจดจำ นั่นคือ…ภาพที่ผูกติดกับความสามารถในการช่วยให้ลูกค้าได้ตั้งตัวและเดินหน้าต่อไปได้!!!
“กระดูกสันหลังทางการเงิน” และเป็นเสมือน “คนในครอบครัว” ที่ทุกคนสามารถเข้าถึงได้ ทั้งบริการด้านสินเชื่อ การออม และคำปรึกษาผ่านช่องทางดิจิทัลกับเครือข่ายสาขา คือ…ภาพสะท้อน ที่ “ผอ.อั๋น” อยากให้ประชาชนไทย ได้บันทึกไว้เป็น “ภาพจำ” เมื่อนึกถึงธนาคารออมสิน!
แน่นอนว่า…แนวคิดข้างต้น ได้เปิดให้เห็น…ยุทธศาสตร์ “ธนาคารเพื่อสังคม” ที่ได้เชื่อม…การเข้าถึงเงินทุนกับความสามารถชำระหนี้ ก่อนต่อยอดไปสู่รายได้ เงินออม และความมั่นคงของครอบครัว โดยมี…บทบาทยามวิกฤต เป็น…บทพิสูจน์ที่สำคัญ!!??
พยุงก่อนล้ม :
นายทรงพล อธิบายว่า…ในช่วงวิกฤต สถาบันการเงินทั่วไปอาจเพิ่มความระมัดระวัง หรือจำกัดการปล่อยสินเชื่อ แต่ธนาคารออมสินยังมีภารกิจช่วยพยุงประชาชน โดยเฉพาะพ่อค้าแม่ค้า ผู้ประกอบอาชีพอิสระ และผู้ประกอบการรายเล็กที่ขาดหลักประกัน
สำหรับ…คนกลุ่มนี้ การขาดทุนหมุนเวียนเพียงช่วงสั้น อาจทำให้ซื้อสินค้าไม่ได้ รับงานต่อไม่ได้ และสูญเสียรายได้สำหรับเลี้ยงครอบครัวหรือชำระหนี้ ดังนั้น การช่วยให้กิจการเดินต่อไปได้ จึงได้ส่งผลถึง…คู่ค้า การจ้างงาน และการใช้จ่ายในชุมชน ไปด้วยกัน
กระนั้น การสนับสนุนทางการเงิน จำเป็นจะต้องประเมินศักยภาพฟื้นตัวและความต้องการเงินทุนอย่างเหมาะสม เพื่อให้สินเชื่อช่วยสร้างรายได้กลับมา และมีทางชำระคืนได้จริง!
วิกฤตต้องพร้อม :
การพยุงลูกค้า…จะเกิดผล! ต่อเมื่อธนาคารพร้อมให้บริการในสถานการณ์ยากลำบากด้วย ทั้งนี้ ผอ.ธนาคารออมสิน กล่าวถึง…การแบ่งทีมปฏิบัติงาน การเตรียมข้อมูลสำรอง และคู่มือรับมือวิกฤตที่กำหนดขั้นตอนของพนักงานกับผู้บริหารแต่ละระดับ
จึงถือเป็น “คัมภีร์” สำหรับ…การปฏิบัติงานในยามเกิดวิกฤตใดๆ ก็ตาม
การจัดกำลังคน ยังคำนึงถึงข้อจำกัด และภาระดูแลครอบครัวของพนักงาน เพื่อให้การปฏิบัติงานสอดคล้องกับสถานการณ์ ขณะเดียวกัน ก็ต้องติดตามความเสี่ยงภายนอก ทั้งภัยพิบัติและความขัดแย้งทางภูมิรัฐศาสตร์ที่อาจทำให้ต้องปรับแผนธุรกิจ
นี่คือ…มิติของ การบริหารจัดการยามวิกฤต (Crisis Management) ที่นำมารองรับ…ภารกิจธนาคารเพื่อสังคม ได้เป็นอย่างดี นั่นเพราะ…ในวันที่ประชาชนไทย ต้องการความช่วยเหลือมากที่สุด! ความต่อเนื่องของบริการย่อมเป็นส่วนหนึ่งของ…ความไว้วางใจอย่างที่สุด! เช่นกัน
พักหนี้ เติมทุน :
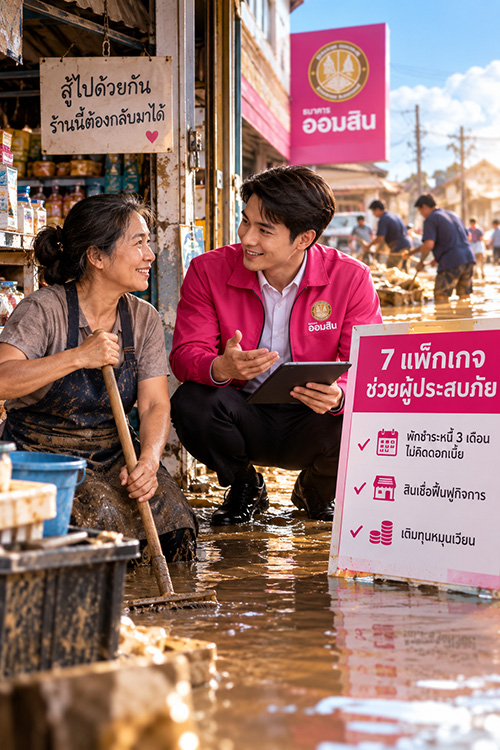
มาตรการช่วยผู้ประสบภัยน้ำท่วม ถือเป็นอีก…หนึ่งตัวอย่างรูปธรรม โดย นายทรงพล ระบุว่า…ธนาคารออมสิน จัดทำความช่วยเหลือรวม 7 แพ็กเกจ ครอบคลุมทั้ง…การพักชำระหนี้และการฟื้นฟู สำหรับลูกค้ารายย่อยและผู้ประกอบการหลายกลุ่ม
มาตรการสำคัญ อาทิ การพักชำระหนี้ 3 เดือนโดยไม่คิดดอกเบี้ยสำหรับลูกค้าที่เข้าเกณฑ์ พร้อมสินเชื่อรองรับการฟื้นฟูกิจการและเติมทุนหมุนเวียน เช่น การซื้อสินค้ากลับมาเติมร้านหลังน้ำลด ทั้งนี้ การพักหนี้เดิมและเงื่อนไขสินเชื่อใหม่ ถือเป็นคนละส่วนกัน
ในเชิงยุทธศาสตร์ การพักหนี้…ช่วยประคองกระแสเงินสด ส่วน ทุนฟื้นฟู…ช่วยให้ลูกค้ากลับมาหารายได้ หากสามารถ “เชื่อม 2 ช่วงนี้” ได้เหมาะสม ความช่วยเหลือ ก็มีโอกาสพา…ลูกค้าผู้ประสบภัย กลับเข้าสู่วงจรเศรษฐกิจได้เร็วขึ้น โดยเงินเยียวยาจากรัฐบาล ต้องแยกจากเงินกู้ของธนาคารอย่างชัดเจน!
ดอกเบี้ยต้องจ่ายไหว :
“หัวใจสำคัญ” อีกด้านหนึ่ง…อยู่ที่การออกแบบภาระหนี้ ซึ่ง “ผอ.อั๋น” ได้ขยายความเอาไวอย่างน่าสนใจว่า… ดอกเบี้ยที่สูง! อาจทำให้…ผู้กู้จ่ายได้เพียงดอกเบี้ย ขณะที่เงินต้นลดลงยาก จนเพิ่มโอกาสเกิดปัญหาหนี้ในที่สุด
ดังนั้น ธนาคารออมสิน…จึงให้น้ำหนักกับดอกเบี้ยที่ไม่แพง และภาระผ่อนที่เหมาะสม เพื่อให้ลูกค้านำรายได้มาตัดเงินต้นได้จริง ควบคู่กับ…แนวคิดที่ไม่มุ่งแสวงหากำไรสูงสุดเพียงด้านเดียว แต่รักษาสมดุลเพื่อคืนประโยชน์ให้ลูกค้าผ่านต้นทุนทางการเงิน
วิธีคิดนี้…ทำให้ การบริหารความเสี่ยง! จำต้องเริ่มต้นที่ การวางแผนงานที่ดี ตั้งแต่…การออกแบบสินเชื่อ เมื่อภาระหนี้สัมพันธ์กับรายได้ ลูกค้าย่อมมีโอกาสรักษาการชำระ เหลือเงินดำเนินชีวิต และประคองกิจการให้ไปต่อ
อย่างไรก็ตาม ดอกเบี้ยต่ำยังต้องทำงานร่วมกับการประเมินความสามารถชำระหนี้ และการติดตามช่วยเหลืออย่างเหมาะสมและต่อเนื่อง จึงจะช่วย…ลดโอกาสเกิดหนี้เสีย! ได้อย่างมีประสิทธิภาพ
นกกระซิบ เปิดทางทุน :
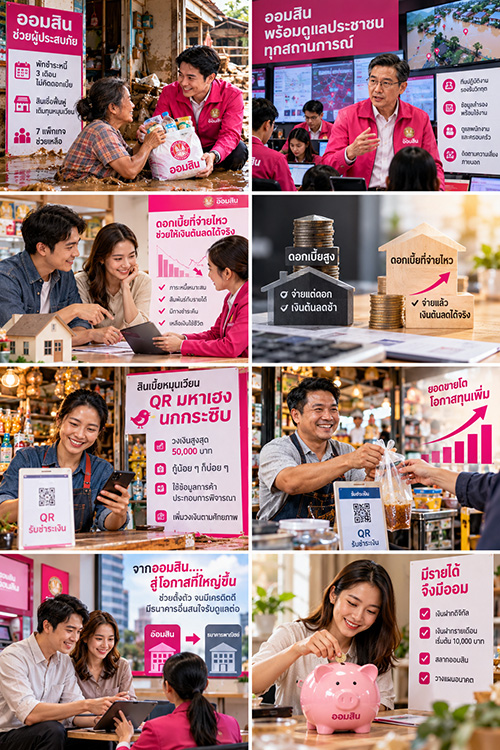
แนวทางดังกล่าว เชื่อมกับ…สินเชื่อหมุนเวียน “QR มหาเฮง” และ “นกกระซิบ” ซึ่ง ธนาคารออมสินได้นำมารองรับผู้ประกอบการและร้านค้าที่ได้รับผลกระทบจากน้ำท่วมด้วย โดยมีวงเงินสูงสุด 50,000 บาทต่อราย และพิจารณาตามเงื่อนไขของโครงการ
นอกจากนี้ ผอ.ธนาคารออมสิน ยังได้กล่าวถึง รูปแบบการขอสินเชื่อ ของลูกค้า ในแบบ…“กู้น้อย ๆ แล้วก็กู้บ่อย ๆ” เพื่อให้คนกลุ่มนี้…ได้ใช้เงินทุนตามความจำเป็น อย่างเหมาะสม โดยเมื่อขายสินค้าและมีรายได้ ก็นำเงินมาคืน แล้วกลับมาใช้วงเงินได้ตามเงื่อนไข สิ่งนี้…จะช่วยให้การกู้เงิน สัมพันธ์กับ…รอบการค้าขายและลดภาระดอกเบี้ยจากยอดที่ชำระคืนแล้ว ได้อย่างมีประสิทธิภาพสูงสุด!
ข้อมูลรับชำระผ่าน QR ยังช่วยให้ธนาคารมองเห็นความต่อเนื่องของยอดขาย และใช้ข้อมูลความสัมพันธ์ร่วมกันนี้ มาประกอบการพิจารณาขยายวงเงินเมื่อกิจการเติบโต ขณะที่ การประเมินด้วยข้อมูลทางเลือกอยู่ระหว่างพัฒนาร่วมกับพันธมิตร
นายทรงพล ระบุว่า ณ วันดังกล่าว มีผู้ยื่นความประสงค์ขอสินเชื่อประมาณ 4,000 ราย สะท้อนความต้องการเงินทุนของผู้ประกอบการรายเล็ก ส่วนผลอนุมัติต้องแยกจากจำนวนผู้ยื่นและประมาณการอย่างชัดเจน
สาระสำคัญของ “สินเชื่อนกกระซิบ” จึงอยู่ที่การเพิ่มโอกาสให้ข้อมูลการทำมาหากินเข้ามามีน้ำหนักในการพิจารณาสินเชื่อ โดยการเพิ่มวงเงินต้องสอดคล้องกับศักยภาพสร้างรายได้ เพื่อให้ลูกค้าเติบโตพร้อมความสามารถใช้หนี้คืน
ลูกค้าโต ระบบได้ :
ทัศนะเชิงบวก! ของ นายทรงพล ปรากฏให้เห็นกับกรณี…ลูกค้าสินเชื่อบ้านที่มีประวัติชำระดี จนธนาคารพาณิชย์ชั้นนำเสนอรีไฟแนนซ์และรับไปดูแลต่อ
โดยเขามองว่า…เรื่องนี้เป็นส่วนหนึ่งของการร่วมสร้างโอกาสทางเศรษฐกิจ! เมื่อ…ธนาคารออมสินสนับสนุนลูกค้าและบริหารความเสี่ยงในช่วงเริ่มต้น และเมื่อ ฐานะกับประวัติทางการเงินดีขึ้น ลูกค้ากลุ่มนี้…ก็มีทางเลือกมากขึ้น ส่งต่อให้ธนาคารพาณิชย์ได้เข้ามามีบทบาท “รับช่วง” ต่อไปได้
ในมุม…ธนาคารเพื่อสังคม ลูกค้าที่เติบโต…จนมีสถาบันการเงินอื่นต้องการรับไปดูแลต่อ ย่อมถือเป็น “ผลลัพธ์” ที่มีคุณค่าต่อระบบเศรษฐกิจและการเงิน โดย ธนาคารออมสิน ได้มีส่วนช่วยเสริมสร้างความพร้อมให้ประชาชนไทย ได้เข้าสู่…ตลาดการเงินที่กว้างขึ้น
ขณะเดียวกัน ธนาคารออมสินก็จะต้องรักษาความแข็งแรงของตัวเอง เพื่อเปิดโอกาสให้ลูกค้ารุ่นต่อไปได้ต่อเนื่อง!!!
พันธมิตรเติมกำลัง :
การขยายโอกาสในบางเรื่อง…ยังจำเป็นจะต้องอาศัย “บริษัทร่วมทุน (JV)” โดยการถือหุ้นร่วมกับพันธมิตรธุรกิจ เพื่อเข้ามา “เติมเต็ม” ผ่านบริการเฉพาะด้าน
เกี่ยวกับเรื่อง นายทรงพล ได้กล่าวถึงกิจการ JV อย่าง “มีที่ มีเงิน” “เงินดีดี” และ บริษัทบริหารสินทรัพย์อารี ซึ่งมีบทบาทต่างกัน ทั้งการเข้าถึงทุนและการจัดการหนี้…
ในเชิงยุทธศาสตร์ ความร่วมมือเหล่านี้ ได้ช่วย เพิ่มความสามารถในส่วนที่ต้องใช้ความคล่องตัวหรือความเชี่ยวชาญเฉพาะ นอกจาก JV เดิมที่มีอยู่แล้ว ธนาคารออมสินก็มีแผนจะร่วมทุนเพิ่มเติม เพียงแต่ขณะนี้…ยังเปิดเผยรายละเอียดไม่ได้
สิ่งนี้ น่าสนใจและควรติดตามต่อไปว่า…ความร่วมมือ (JV) ครั้งใหม่ จะช่วยลดช่องว่างบริการแก่ประชาชนกลุ่มใดบ้าง???
ส่วน การประเมินผลความเป็นไปได้ ก็ควรพิจารณาควบคู่กัน ทั้ง…การเข้าถึงบริการ ต้นทุนของลูกค้า และคุณภาพสินเชื่อ เพื่อให้การขยายธุรกิจสนับสนุนภารกิจเพื่อสังคมได้จริง!
โตอย่างมีสมดุล :
นอกจากนี้ ผอ.ธนาคารออมสิน ยังได้ระบุถึง…เป้าหมายการเติบโตสินเชื่อประมาณ 1.25 – 1.5 เท่าของการขยายตัวทางเศรษฐกิจ สะท้อนความตั้งใจสนับสนุนเงินทุนมากกว่าจังหวะเติบโตของเศรษฐกิจโดยรวม พร้อมให้ความสำคัญกับคุณภาพหนี้
สำหรับ ธนาคารออมสิน แล้ว ขนาดพอร์ตและยอดปล่อยสินเชื่อ จะต้องพิจารณาคู่กับความสามารถของลูกค้าในการสร้างรายได้และชำระคืน เพราะธนาคารที่มีฐานะมั่นคง…ย่อมมีทรัพยากรพอช่วยประชาชนในวิกฤตครั้งต่อไป
โจทย์สำคัญ คือ…การรักษาสมดุลระหว่างการเปิดโอกาสให้คนที่เข้าถึงทุนยาก กับ การดูแลความเสี่ยงอย่างรอบคอบ เพื่อให้ภารกิจพยุงฐานรากดำเนินต่อได้ในระยะยาว
สาขาคือความไว้ใจ :
นายทรงพล ยืนยันว่า…ธนาคารออมสินไม่มีนโยบายลดสาขา โดยให้บริการควบคู่ช่องทางดิจิทัล เพราะลูกค้าบางกลุ่มยังต้องการพบเจ้าหน้าที่เพื่อสอบถามสินเชื่อ วางแผนการออม หรือขอความช่วยเหลือ
เขาเชื่อมั่นอย่างมากว่า…สาขามีส่วนในการช่วยเฝ้าระวังการหลอกลวงทางการเงิน ซึ่งมี ตัวอย่างของเจ้าหน้าที่ธนาคารที่ได้ช่วยลูกค้า ซึ่งกำลังถูกหลอกให้โอนเงินได้ทันเวลา! ดังนั้น เครือข่ายสาขา…จึงเป็นทั้งช่องทางบริการ พื้นที่ให้คำปรึกษา และจุดสร้างความไว้วางใจ
คุณค่าดังกล่าว ได้ทำให้อีกหนึ่งภาพจำ นั่นคือ…“คนในครอบครัว” มีความหมายในทางปฏิบัติ! โดยเฉพาะ เมื่อ…ประชาชนไทยจะต้องตัดสินใจเรื่องเงินที่ส่งผลต่อชีวิตระยะยาว
มีรายได้ จึงมีออม :
“ผอ.อั๋น” ยังได้…เชื่อมภารกิจสินเชื่อกลับสู่รากเหง้าของธนาคารออมสิน กล่าวคือ…การส่งเสริมการออม ซึ่งจะต้องเริ่มจาก…การสนับสนุนให้ประชาชนมีอาชีพและรายได้ที่ยั่งยืน ก่อนสร้างโอกาสให้เงินที่เหลือจากการดำรงชีวิตและชำระหนี้กลายเป็นเงินสะสมสำหรับอนาคต
นอกจากนี้ ธนาคารออมสิน ยังมีผลิตภัณฑ์รองรับความต้องการหลากหลาย ทั้ง…เงินฝากดิจิทัล เงินฝากรับดอกเบี้ยรายเดือน และสลากออมสิน ตัวอย่างการรับฟังลูกค้า คือ…การปรับขั้นต่ำผลิตภัณฑ์เงินฝากรับดอกเบี้ยรายเดือนจาก 100,000 บาทเหลือ 10,000 บาท หลังสาขาสะท้อนว่ามีประชาชนสนใจ แต่เงินก้อนไม่ถึงเกณฑ์เดิม ช่วยเปิดโอกาสให้ผู้มีเงินออมเริ่มต้นเข้าถึงผลิตภัณฑ์ได้มากขึ้น
แนวคิดเดียวกันยังสะท้อนผ่าน เงินฝากเผื่อเรียก Digital Savings ซึ่งเปิดบัญชีผ่านแอป MyMo และให้ดอกเบี้ยเงินฝาก 10,000 บาทแรกในอัตรา 2.50% ต่อปี โดยบุคคลธรรมดาไม่เสียภาษีดอกเบี้ย ส่วนยอดฝากที่เกินได้รับอัตราตามเงื่อนไขธนาคาร
ตัวอย่างเช่น เงิน 10,000 บาทที่คงไว้ครบหนึ่งปี ณ อัตรา 2.50% จะให้ดอกเบี้ยประมาณ 250 บาทก่อนคำนึงถึงรายละเอียดการคำนวณรายวัน หากเทียบกับเงินฝากที่ถูกหักภาษีดอกเบี้ย 15% ผลตอบแทนสุทธิดังกล่าวจะเทียบเท่าอัตราก่อนภาษีประมาณ 2.94% ต่อปี
ทั้งนี้ เป็นการเทียบเฉพาะเงินส่วนที่ได้รับอัตรา 2.50% และกรณีบัญชีที่นำมาเปรียบเทียบถูกหักภาษีจริง
ในเชิงยุทธศาสตร์ การให้ดอกเบี้ยสูงกับเงินก้อนแรก ช่วยเพิ่มแรงจูงใจแก่ผู้เริ่มออม ขณะที่ การลดเกณฑ์ขั้นต่ำและเพิ่มช่องทางผ่าน MyMo ช่วยให้ประชาชนสะสมเงินได้สะดวกขึ้น
คุณค่าของแผนการออมนี้ จึงอยู่ทั้งที่…ผลตอบแทนสุทธิและความสามารถเข้าถึงบริการ
ถึงตรงนี้…“ภาพจำ” ของธนาคารออมสิน จะชัดมากยิ่งขึ้น! เมื่อประชาชนไทยสัมผัส ได้ว่า…
เงินทุน…ช่วยให้ชีวิตเดินหน้า
หนี้สิน…มีหนทางที่จะชำระคืน
และ รายได้ที่เพิ่มขึ้น…สามารถเปลี่ยนเป็นเงินออมได้
บทพิสูจน์ของการเป็น…กระดูกสันหลังทางการเงิน! จึงอยู่ที่…ผู้คนจำนวนมากและหลากหลายสาขาอาชีพ ที่ธนาคารออมสินได้ช่วยให้ยืนได้มั่นคงขึ้น! โดยมาพร้อมกับ…กำลังกายและใจ รวมถึงโอกาสทางการเงิน ที่ทำให้พวกเขา พร้อมแล้วที่จะลุกขึ้นและเดินหน้าต่อไปได้…ด้วยตัวเอง!!!.