
(วงเงิน 1.55 หมื่นล้าน คุ้มครองบ้าน 30 ล้านหลัง น่าสนใจตรงที่ ทำไปทั้งที่รู้? หยุดน้ำท่วมซ้ำซากไม่ได้!!!)
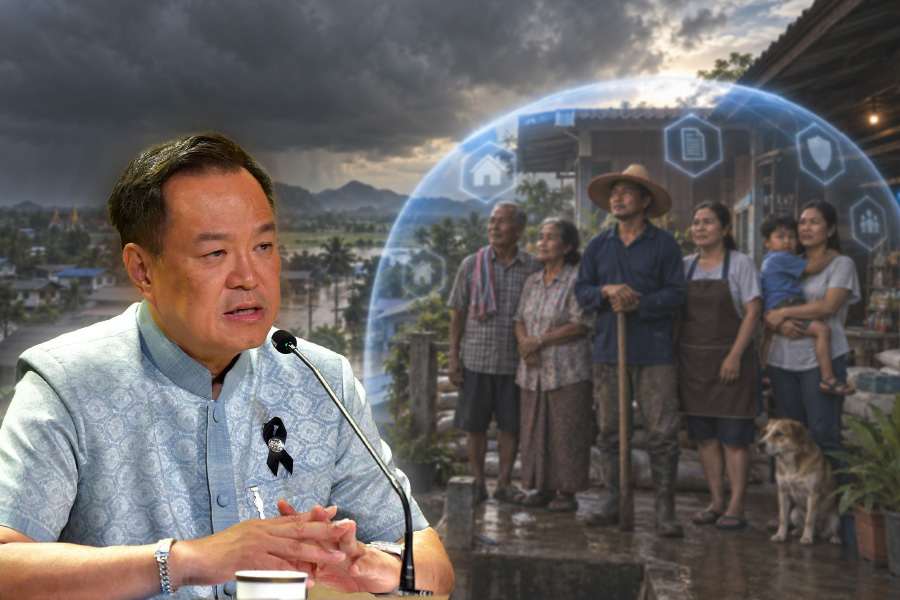
รัฐซื้อประกันภัยพิบัติคุ้มครองบ้านราว 30 ล้านหลัง ประชาชนไม่ต้องสมัครหรือจ่ายเบี้ยเอง แต่เมื่อเกิดเหตุต้องแจ้งและพิสูจน์ความเสียหาย จับตา 1.55 หมื่นล้าน “ถ่ายโอนความเสี่ยง” ได้จริง หรือเพียงซื้อเวลาท่ามกลางน้ำท่วมซ้ำทุกปี
น้ำมา – ประกันเริ่ม :
ท่ามกลางสัญญาณฝนตกหนักระลอกใหม่ และ การเตรียมเพิ่มการระบายน้ำผ่านเขื่อนเจ้าพระยาเป็น 1,500 ลูกบาศก์เมตรต่อวินาที
รัฐบาลกำลังก้าวเข้าสู่การเปลี่ยนแปลงครั้งสำคัญของระบบช่วยเหลือผู้ประสบภัย???
คณะรัฐมนตรีอนุมัติกรอบวงเงิน 15,500 ล้านบาท ให้…กระทรวงมหาดไทยจัดซื้อประกันภัยพิบัติให้ประชาชน ครอบคลุมที่อยู่อาศัยประมาณ 30 ล้านหลัง รวมถึง กรณีเสียชีวิตจากอุทกภัย วาตภัยและแผ่นดินไหว โดยกรมธรรม์มีผลตั้งแต่วันที่ 1 ตุลาคม 2569–1 ตุลาคม 2570
วงเงินดังกล่าว แบ่งเป็น…ค่าเบี้ยประกันภัยที่อยู่อาศัยแบบกลุ่ม 15,000 ล้านบาท และค่าเบี้ยประกันภัยอุบัติเหตุแบบกลุ่ม 500 ล้านบาท โดยใช้ งบกลางปี 2569 จำนวน 10,000 ล้านบาท และผูกพันงบปีถัดไปอีก 5,500 ล้านบาท
รัฐบาลอธิบายว่า…ระบบใหม่นี้เป็นการเปลี่ยนจากการรอให้เกิดภัยแล้วจึงอนุมัติเงินเยียวยา ไปสู่การเตรียมหลักประกันล่วงหน้า เพื่อให้ประชาชนได้รับเงินเร็วขึ้น และช่วยให้รัฐบริหารความเสี่ยงด้านงบประมาณได้แน่นอนกว่าเดิม
แต่คำถามสำคัญไม่ได้อยู่เพียงว่า…รัฐคุ้มครองบ้านได้กี่ล้านหลัง? หากอยู่ที่เงิน 15,500 ล้านบาทสามารถถ่ายโอนความเสี่ยงออกจากภาครัฐได้จริงเพียงใด? และประชาชนจะได้รับประโยชน์คุ้มกับค่าเบี้ยที่รัฐจ่ายหรือไม่?
รัฐซื้อให้ – ไม่ต้องสมัคร :
ประชาชนที่มีบ้านอยู่ในระบบทะเบียนราษฎร ไม่ต้องไปสมัครซื้อประกันหรือจ่ายเบี้ยด้วยตนเอง เพราะรัฐบาลเป็นผู้ถือกรมธรรม์แบบกลุ่ม และใช้ฐานข้อมูลจำนวนบ้านของสำนักบริหารการทะเบียน กรมการปกครอง เป็นฐานจัดทำความคุ้มครอง
กรณีบ้านไม่มีเลขที่ ไม่ได้หมายความว่าจะหมดสิทธิ แต่ต้องได้รับ…การสำรวจและรับรองว่าเป็นสิ่งปลูกสร้างที่มีผู้อยู่อาศัยประจำจากหน่วยงานหรือผู้มีอำนาจตามกฎหมาย ส่วน ผู้เช่าและความเสียหายต่อทรัพย์สินภายในบ้านเช่า ยังต้องรอรายละเอียดกรมธรรม์และแนวทางปฏิบัติให้ชัดเจน
อย่างไรก็ตาม “ไม่ต้องสมัคร” ไม่ได้หมายความว่า…เมื่อเกิดภัยแล้วเงินจะเข้าบัญชีโดยอัตโนมัติ
ผู้ประสบภัยยังต้องแจ้งเหตุ ยืนยันสิทธิ และผ่านการตรวจสอบความเสียหายตามหลักเกณฑ์ที่กำหนด
รัฐบาลและสำนักงาน คปภ.จึงต้องประกาศก่อนวันที่ 1 ตุลาคมให้ชัดว่า ประชาชนจะแจ้งเหตุผ่านช่องทางใด ใช้เอกสารอะไร ใครเป็นผู้ตรวจสอบ และเงินจะโอนเข้าบัญชีของเจ้าของบ้านหรือผู้ครอบครองบ้านในกรณีใดบ้าง
หมื่นแรก – ไม่ใช่หนึ่งแสน :
กรณีน้ำท่วม กรมธรรม์กำหนดให้ จ่ายค่าสินไหมเบื้องต้น 10,000 บาทต่อครั้งต่อหลังคาเรือน ก่อนพิจารณาจ่ายเพิ่มตามความเสียหายจริงอีกไม่เกิน 90,000 บาท รวมวงเงินสูงสุด 100,000 บาท
กรณีวาตภัยหรือแผ่นดินไหว จ่ายเบื้องต้น 5,000 บาท และพิจารณาจ่ายเพิ่มตามความเสียหายจริงอีกไม่เกิน 95,000 บาท ส่วนกรณีเสียชีวิตจากภัยทั้งสามประเภท จ่ายผลประโยชน์รายละ 2 ล้านบาท
ดังนั้น คำว่า “คุ้มครองสูงสุด 100,000 บาท” ไม่ได้แปลว่า…บ้านทุกหลังที่ถูกน้ำท่วมจะได้รับเงินเต็มจำนวน เพราะส่วนที่เกินเงินเบื้องต้นต้องพิสูจน์ความเสียหายจริงและเป็นไปตามเงื่อนไขกรมธรรม์
นี่คือ…รายละเอียดที่รัฐบาลต้องสื่อสารให้ตรง มิฉะนั้นตัวเลขสูงสุด 100,000 บาทอาจสร้างความคาดหวังเกินกว่าสิทธิที่ประชาชนจะได้รับจริง!
ปีเบาจ่ายแพง – ปีหนักอาจคุ้ม :
การเปรียบเทียบความคุ้มค่า? ต้องนำค่าเบี้ย 15,500 ล้านบาทไปเทียบเฉพาะกับ รายจ่ายที่ระบบประกันเข้ามารับภาระแทน ได้แก่ ความเสียหายต่อที่อยู่อาศัย เงินดำรงชีพของครัวเรือนและกรณีเสียชีวิต ไม่ควรรวมเงินช่วยเกษตรกรหรือค่าซ่อมถนน สะพาน เขื่อนและระบบชลประทาน เพราะยังเป็นภาระของรัฐบาลตามเดิม
ข้อมูลที่ตรวจสอบได้ พบว่า…น้ำท่วมปี 2565 รัฐอนุมัติเงินช่วยเหลือครัวเรือนประมาณ 7,449 ล้านบาท ขณะที่ปี 2567 อยู่ที่ประมาณ 9,475 ล้านบาท ส่วนปี 2568 ซึ่งเกิดอุทกภัยรุนแรงหลายพื้นที่ มีวงเงินช่วยเหลือครัวเรือนและกรณีเสียชีวิตอย่างน้อยประมาณ 20,395 ล้านบาท
จึงเห็นได้ว่า…ค่าเบี้ย 15,500 ล้านบาท สูงกว่างบช่วยเหลือในปีน้ำท่วมระดับปานกลาง แต่ต่ำกว่ารายจ่ายในปีที่เกิดภัยรุนแรงอย่างปี 2568
ระบบใหม่ จึงเท่ากับ…รัฐบาลเปลี่ยน “รายจ่ายผันแปร” ตามระดับความเสียหาย ให้เป็น “ต้นทุนคงที่” ปีละ 15,500 ล้านบาท
โดยยอมจ่ายแพงขึ้นในปีที่ภัยไม่รุนแรง เพื่อควบคุมความเสี่ยงทางการคลังในปีมหาภัย!!!
แต่หากจ่ายเบี้ยในอัตราเดิมต่อเนื่อง 5 ปี รัฐจะใช้เงินถึง 77,500 ล้านบาท จึงต้องติดตามว่า…ในช่วงเวลาเดียวกัน ประชาชนได้รับสินไหมรวมเท่าใด? และระบบใหม่ลดภาระงบประมาณของรัฐได้จริงหรือไม่?
เอกชนรับเสี่ยงแค่ไหน? :
บริษัทประกันไม่ได้รับค่าเบี้ยทั้งหมดเป็นกำไร เพราะภัยพิบัติอาจสร้างความเสียหายแก่บ้านจำนวนมากพร้อมกัน และบริษัทต้องจัดหาประกันภัยต่อเพื่อรองรับความเสียหายขนาดใหญ่
แต่อีกด้านหนึ่ง เอกชนได้รับรายได้ก้อนใหญ่จากผู้จ่ายที่แน่นอน ได้ฐานความคุ้มครองระดับประเทศ และไม่ต้องรับภาระหาลูกค้าหรือเก็บเบี้ยจากประชาชนทีละบ้าน
สิ่งที่ รัฐบาลและสำนักงาน คปภ.ต้องเปิดเผย? จึงไม่ควรมีเพียง…ค่าเบี้ยประกัน แต่ต้องตอบว่า…บริษัทประกันรับผิดสูงสุดต่อเหตุการณ์และต่อปีเท่าใด? หากสินไหมเกินเพดาน ใครรับผิดชอบส่วนที่เหลือ? และหากยอดสินไหมต่ำกว่าค่าเบี้ยมาก จะมีการแบ่งผลประโยชน์คืนรัฐหรือปรับลดเบี้ยในปีต่อไปหรือไม่?
รวมถึง ต้องเปิดเผยกระบวนการคัดเลือกบริษัท หลักคณิตศาสตร์ประกันภัย ต้นทุนบริหาร และสัดส่วนค่าเบี้ยที่ส่งต่อให้บริษัทรับประกันภัยต่อ เพื่อพิสูจน์ว่าเงิน 15,500 ล้านบาทซื้อการถ่ายโอนความเสี่ยงได้จริง มิใช่เพียงเปลี่ยนเส้นทางของเงินงบประมาณ
รอยต่อ 2 ระบบ :
ฝนหนักระลอกวันที่ 23–27 กันยายน และการเพิ่มการระบายน้ำเกิดขึ้นก่อนกรมธรรม์เริ่มมีผล แต่ผลกระทบจากมวลน้ำอาจลากยาวข้ามวันที่ 1 ตุลาคม 2569
รัฐบาลกำหนดให้ภัยที่เกิดระหว่างวันที่ 15 พฤษภาคม–30 กันยายน 2569 ใช้ระบบเยียวยาเดิม โดยจ่ายครัวเรือนละ 9,000 บาท และกรณีเสียชีวิตจากอุทกภัยหรือดินโคลนถล่มโดยตรง รายละ 2 ล้านบาท ส่วนตั้งแต่วันที่ 1 ตุลาคมจึงเข้าสู่ระบบประกันภัย
คำถามคือ…หากฝนตกหรือเขื่อนระบายน้ำก่อนวันที่ 1 ตุลาคม แต่มวลน้ำเข้าท่วมบ้านหลังกรมธรรม์เริ่มมีผล จะนับ “วันเกิดภัย” จากวันที่ฝนตก? วันที่น้ำล้นตลิ่ง? หรือวันที่บ้านได้รับความเสียหาย?
หากไม่มีคำตอบที่ชัดเจน บ้านซึ่งเสียหายใกล้เคียงกันอาจได้รับเงินต่างกัน เพียงเพราะวันเกิดเหตุเหลื่อมกันไม่กี่ชั่วโมง
ประกันบ้าน – ไม่ประกันทุกอย่าง :
แม้รัฐจ่ายค่าเบี้ย 15,500 ล้านบาท แต่ยังต้องใช้งบประมาณด้านอื่นเมื่อเกิดน้ำท่วม เพราะกรมธรรม์ไม่ได้ครอบคลุมความเสียหายทั้งหมด เช่น พื้นที่เกษตร รถยนต์ เครื่องมือทำมาหากิน รายได้ที่สูญเสีย ถนน สะพาน ระบบสาธารณูปโภค ตลอดจนค่าอพยพและการฟื้นฟูชุมชน
ระบบประกันจึงช่วยจำกัดความไม่แน่นอนของภาระบ้านและชีวิตเพียงส่วนหนึ่ง ไม่ได้ย้ายภาระภัยพิบัติทั้งหมดออกจากงบประมาณแผ่นดิน!!??
ขณะเดียวกัน หลักการไม่จ่ายซ้ำซ้อนต้องแยกประเภทความเสียหายให้ชัด เงินสินไหมซ่อมบ้าน เงินช่วยค่าครองชีพ เงินชดเชยพื้นที่เกษตร และเงินช่วยเครื่องมือประกอบอาชีพ มีวัตถุประสงค์ต่างกัน ไม่ควรถูกตัดสิทธิแบบเหมารวมเพียงเพราะผู้ประสบภัยได้รับเงินจากกรมธรรม์แล้ว
จ่ายหลังท่วม – ไม่หยุดน้ำ :
ในมุมของ “ทีมข่าวยุทธศาสตร์” ระบบประกันภัยพิบัติเป็นเครื่องมือที่จำเป็น แต่ควรเป็นตาข่ายรองรับความเสียหายชั้นสุดท้าย ไม่ใช่คำตอบหลักของปัญหาน้ำท่วม
เพราะกรมธรรม์ไม่สามารถเพิ่มพื้นที่หน่วงน้ำ เปิดทางระบายน้ำ แก้การบุกรุกคลอง ปรับผังเมือง หรือทำให้บ้านในพื้นที่เดิมหลุดพ้นจากน้ำท่วมซ้ำได้
หากรัฐบาลจ่ายค่าเบี้ยปีละ 15,500 ล้านบาท พร้อมเดินหน้าแผนลุ่มน้ำ ฟลัดเวย์ แก้มลิง ระบบเตือนภัย และการชดเชยพื้นที่รับน้ำอย่างเป็นธรรม นั่นคือ…การบริหารความเสี่ยงสมัยใหม่
แต่หากยังปล่อยให้พื้นที่เดิมท่วมซ้ำ แล้วใช้กรมธรรม์เป็นเครื่องยืนยันว่า…รัฐบาลได้ช่วยประชาชนแล้ว ระบบประกันอาจเป็นเพียงการจัดหาเงินจ่ายให้กับความเสียหายที่รู้ว่าจะเกิดขึ้นอีกในปีหน้า
หลักคิดที่ควรยึดคือ…ประกันภัยควรรับความเสี่ยงที่ป้องกันไม่ได้ ไม่ใช่รับภาระแทนสิ่งที่รัฐบาลยังไม่ได้ป้องกัน???
พื้นที่เดิม – รับน้ำซ้ำ :
สำหรับ สถานการณ์เฉพาะหน้า พื้นที่ท้ายเขื่อนเจ้าพระยาและลุ่มน้ำตอนล่างยังต้องเฝ้าระวัง! โดยเฉพาะ ชัยนาท สิงห์บุรี อ่างทอง พระนครศรีอยุธยา สุพรรณบุรีและลพบุรี รวมถึง พื้นที่บางบาล ผักไห่ เสนา บางปลาม้าและสองพี่น้อง
ภาคเหนือตอนล่าง ต้องจับตา! ตาก กำแพงเพชร พิจิตร สุโขทัย พิษณุโลก เพชรบูรณ์ นครสวรรค์และอุทัยธานี ขณะที่ อีสานตอนล่างและภาคตะวันออก มีความเสี่ยงจากฝนหนัก น้ำป่าไหลหลากและน้ำท่วมฉับพลัน
ประชาชนในพื้นที่เสี่ยงควรตรวจสอบข้อมูลบ้านกับหน่วยงานท้องถิ่น เตรียมบัตรประชาชน ทะเบียนบ้าน เอกสารกรรมสิทธิ์และบัญชีธนาคาร พร้อมถ่ายภาพบ้าน ทรัพย์สิน ระดับน้ำ วันและเวลาที่เกิดเหตุไว้เป็นหลักฐาน
ส่วน คำเตือนของรัฐ! จะต้องระบุให้ถึงระดับอำเภอและตำบลว่า…น้ำจะมาถึงเมื่อใด? คาดว่าสูงขึ้นเท่าใด? และประชาชนต้องย้ายรถ ยกของ หรือเคลื่อนย้ายกลุ่มเปราะบางก่อนเวลาใด?
ไม่ใช่เพียงขอให้ “ติดตามสถานการณ์อย่างใกล้ชิด”
วัดผลที่บ้านไม่ท่วม :
ความสำเร็จของนโยบายนี้ไม่ควรวัดเพียงจำนวนบ้าน 30 ล้านหลังที่อยู่ในกรมธรรม์ หรือความสามารถในการจ่ายเงินภายใน 15 วัน
รัฐบาลต้องเปิดเผยทุกปีว่า…จ่ายค่าเบี้ยเท่าใด? บริษัทประกันจ่ายสินไหมจริงแค่ไหน? ประชาชนถูกปฏิเสธสิทธิกี่ราย และการลงทุนลดความเสี่ยงช่วยลดจำนวนบ้านที่ถูกน้ำท่วมซ้ำได้มากน้อยเพียงใด?
เพราะรัฐบาลที่ดีไม่ควรภูมิใจเพียงว่าจ่ายเงินหลังบ้านประชาชนจมน้ำได้เร็วขึ้น แต่ต้องตอบให้ได้ว่า…เหตุใดบ้านหลังเดิมจึงยังต้องจมน้ำทุกปี
ท้ายที่สุด เงิน 15,500 ล้านบาทจะเป็น “ค่าประกัน” ที่คุ้มค่า หรือเป็นเพียง “ค่าซื้อเวลา” ให้รัฐบาล ขึ้นอยู่กับว่า หลังจากจ่ายเบี้ยแล้ว รัฐยังเดินหน้าแก้ต้นเหตุของน้ำท่วมซ้ำซากจริงเพียงใด!!??.