
(ออมสินดัน Digital Savings เปลี่ยนเงินรอใช้ของคนไทย…ให้มีผลตอบแทน)
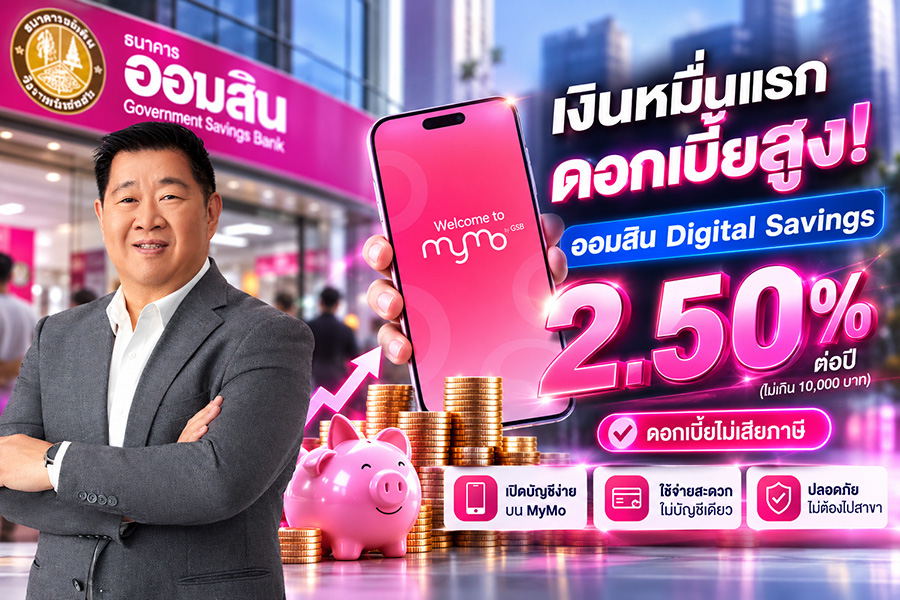
ธนาคารออมสินเปิดเกมเงินฝากดิจิทัล ชู Digital Savings เงิน 10,000 บาทแรก รับดอกเบี้ย 2.50% ต่อปี ดอกเบี้ยไม่เสียภาษี เปิดบัญชี–ฝากถอนผ่าน MyMo ได้ในบัญชีเดียว สะท้อนการแข่งขันยุคใหม่ที่ “เงินใช้จ่าย” และ “เงินออม” กำลังถูกรวมเข้าด้วยกัน
เงินรอใช้ก็สร้างดอกเบี้ย :
ธนาคารออมสินเดินหน้าขยายบริการการเงินดิจิทัล เปิดบัญชี “เงินฝากเผื่อเรียก Digital Savings” บนแอป MyMo เพื่อให้ประชาชนสามารถใช้บัญชีเดียวทั้งรับเงิน ใช้จ่าย และเก็บเงิน พร้อมรับผลตอบแทนจากเงินที่ยังไม่ได้ใช้
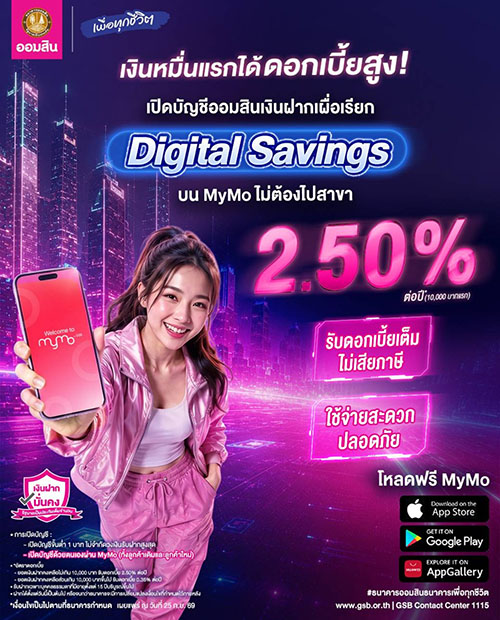
จุดเด่นอยู่ที่ยอดเงินฝากคงเหลือ ไม่เกิน 10,000 บาท รับดอกเบี้ย 2.50% ต่อปี ขณะที่ยอดเงินส่วนที่เกิน 10,000 บาท ได้รับดอกเบี้ย 0.35% ต่อปี โดยดอกเบี้ยที่ได้รับไม่เสียภาษี
นายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสิน ระบุว่า ผลิตภัณฑ์ดังกล่าวต้องการทำให้การใช้จ่ายและการออมสามารถเกิดขึ้นควบคู่กัน ลูกค้าไม่จำเป็นต้องแยกเงินสำหรับใช้ในชีวิตประจำวันออกจากเงินออมทั้งหมด เพราะเงินที่ยังคงเหลืออยู่ในบัญชียังสามารถสร้างผลตอบแทนได้
เริ่มแค่ 1 บาท–ไม่ต้องไปสาขา :
Digital Savings เปิดให้บุคคลธรรมดาสัญชาติไทย อายุ 15 ปีบริบูรณ์ขึ้นไป และมีบัตรประชาชน Smart Card เปิดบัญชีได้คนละ 1 บัญชี โดยเปิดขั้นต่ำเพียง 1 บาท และไม่จำกัดวงเงินรับฝากสูงสุด
ลูกค้าออมสินสามารถเปิดบัญชีด้วยตนเองผ่าน MyMo ส่วนผู้ที่ยังไม่เคยเป็นลูกค้าสามารถสมัครบริการและดำเนินการตามช่องทางและเงื่อนไขที่ธนาคารกำหนด โดยการฝาก–ถอนสามารถทำผ่านช่องทางดิจิทัลได้ ทำให้บัญชีเงินฝากไม่ได้ทำหน้าที่เพียง “เก็บเงิน” แต่กลายเป็นบัญชีสำหรับบริหารเงินประจำวันด้วย
ที่สำคัญ เมื่อเทียบกับอัตราเงินฝากเผื่อเรียกทั่วไปของออมสินที่เว็บไซต์ธนาคารแสดงไว้ที่ 0.25% ต่อปี ตัวเลข 2.50% สำหรับวงเงิน 10,000 บาทแรก จึงเป็นแรงจูงใจที่เห็นความแตกต่างได้ชัด โดยเฉพาะสำหรับผู้ฝากรายย่อย
1 หมื่นบาทเล็ก แต่ “ฐานคน” ใหญ่ :
ในมุมของ “ทีมข่าวยุทธศาสตร์” แล้ว หากมอง Digital Savings เพียงว่าเป็น แคมเปญ “ดอกเบี้ยสูง” อาจเห็นภาพไม่ครบ เพราะยุทธศาสตร์สำคัญของแคมเปญนี้ อยู่ที่การนำ การออม + การใช้จ่าย + Digital Banking มารวมไว้ในพฤติกรรมเดียว
วงเงินที่ได้รับดอกเบี้ย 2.50% ถูกจำกัดไว้ที่ 10,000 บาทแรก จึงไม่ได้ออกแบบมาเพื่อดึงดูดเงินก้อนใหญ่เป็นหลัก แต่มีลักษณะเอื้อต่อการสร้างแรงจูงใจให้ประชาชนทั่วไป โดยเฉพาะผู้มีเงินออมไม่มาก เริ่มนำเงินเข้าสู่บัญชีและรักษายอดเงินบางส่วนเอาไว้
ลูกค้าได้ “สองต่อ” :
ประโยชน์แรกตกอยู่กับลูกค้าโดยตรง เพราะเงินสำหรับค่าใช้จ่ายประจำวันไม่จำเป็นต้องนอนอยู่ในบัญชีที่ให้ผลตอบแทนต่ำ ขณะเดียวกันก็ยังรักษาสภาพคล่อง ถอนหรือใช้จ่ายได้ตามเงื่อนไขของบัญชี
สำหรับเงิน 10,000 บาท หากคงยอดเต็มจำนวนตลอดหนึ่งปี อัตรา 2.50% คิดเป็นดอกเบี้ยประมาณ 250 บาทต่อปี ก่อนพิจารณาความเปลี่ยนแปลงของยอดคงเหลือรายวัน แม้จำนวนเงินไม่มาก แต่หัวใจสำคัญคือการสร้างแนวคิดว่า “เงินทุกบาทที่ยังไม่ได้ใช้ ควรมีโอกาสสร้างผลตอบแทน”
คนไทยได้วินัยออมแบบใหม่ :
ประโยชน์ชั้นที่สองคือการสร้างพฤติกรรมการออม ที่ผ่านมา “เงินใช้” กับ “เงินออม” มักถูกมองเป็นคนละก้อน แต่ Digital Savings ทำให้เส้นแบ่งดังกล่าวลดลง เพราะแม้เป็นเงินที่เตรียมไว้ใช้ในชีวิตประจำวัน หากยังไม่ได้ใช้ก็ยังได้รับดอกเบี้ย
นั่นอาจช่วย สร้างแรงจูงใจเล็ก ๆ ให้ผู้ฝาก อยากรักษายอดเงินในบัญชีให้นานขึ้นก่อนตัดสินใจใช้
และ สำหรับคนรุ่นใหม่ที่คุ้นเคยกับโทรศัพท์มือถือ การเริ่มออมโดยไม่ต้องเข้าสาขาก็ช่วยลดทั้งขั้นตอน เวลา และต้นทุนในการเข้าถึงบริการทางการเงิน
เศรษฐกิจได้ฐานเงินออม :
ในมุมเศรษฐกิจมหภาค ผลที่น่าสนใจไม่ใช่เงินฝาก 10,000 บาทของคนหนึ่งคน แต่คือ…สิ่งที่จะเกิดขึ้นหากพฤติกรรมนี้ขยายไปยังประชาชนจำนวนมาก
การดึงเงินเข้าสู่ระบบสถาบันการเงินมากขึ้นช่วยขยายฐานเงินฝาก ขณะที่ธุรกรรมผ่านระบบดิจิทัลช่วยลดต้นทุนบางส่วนของการให้บริการและเพิ่มความสะดวกในการเข้าถึงบริการทางการเงิน
ในระยะยาว หากผลิตภัณฑ์ลักษณะนี้ ช่วยให้ประชาชนมีเงินสำรองและสร้างวินัยทางการเงินได้มากขึ้น ก็ย่อมช่วยเพิ่มความสามารถของครัวเรือนในการรับมือค่าใช้จ่ายฉุกเฉิน
แม้ผลต่อเศรษฐกิจโดยรวมจะขึ้นอยู่กับจำนวนผู้ใช้ ยอดเงินฝาก และพฤติกรรมการออมจริงที่เกิดขึ้นก็ตาม
เกมนี้แข่งกันที่ “เงินก้อนแรก” :
สิ่งที่น่าจับตาจึงไม่ใช่แค่ตัวเลขดอกเบี้ย 2.50%??? แต่คือ…การแข่งขันของสถาบันการเงินว่าการแข่งขันของสถาบันการเงินว่า ใครจะสามารถทำให้บัญชีของตัวเองกลายเป็น “บัญชีหลัก” ในชีวิตประจำวันของประชาชนได้
เพราะเมื่อเงินเดือน เงินรับ เงินออม และการใช้จ่ายมาอยู่บนแพลตฟอร์มเดียว ความสัมพันธ์ระหว่างธนาคารกับลูกค้าจะไม่ได้เกิดขึ้นเฉพาะวันที่ฝากหรือถอนเงินอีกต่อไป แต่เกิดขึ้นแทบทุกวันผ่านระบบดิจิทัล
สำหรับออมสิน การให้ผลตอบแทนสูงกับ “เงินหมื่นแรก” จึงอาจมองได้มากกว่าโปรโมชั่นเรียกลูกค้า แต่เป็น…การใช้ดอกเบี้ยเป็นแรงจูงใจให้คนตัวเล็กเข้าสู่ระบบการออมดิจิทัล
และหากทำให้คนไทยจำนวนมากเริ่มคิดว่า “ก่อนใช้ ต้องมีเงินเหลือให้ออม” ได้จริง…
ผลตอบแทนที่ใหญ่กว่า 2.50% อาจไม่ใช่ดอกเบี้ย
แต่คือ…“วินัยทางการเงิน” ของคนไทยที่เพิ่มขึ้นทั้งระบบของคนไทยที่เพิ่มขึ้นทั้งระบบ.
หมายเหตุ: เงื่อนไขผลิตภัณฑ์และอัตราดอกเบี้ยอาจเปลี่ยนแปลงได้ ควรตรวจสอบประกาศล่าสุดของธนาคารก่อนใช้บริการ