AUTOMOTIVE INSIGHT
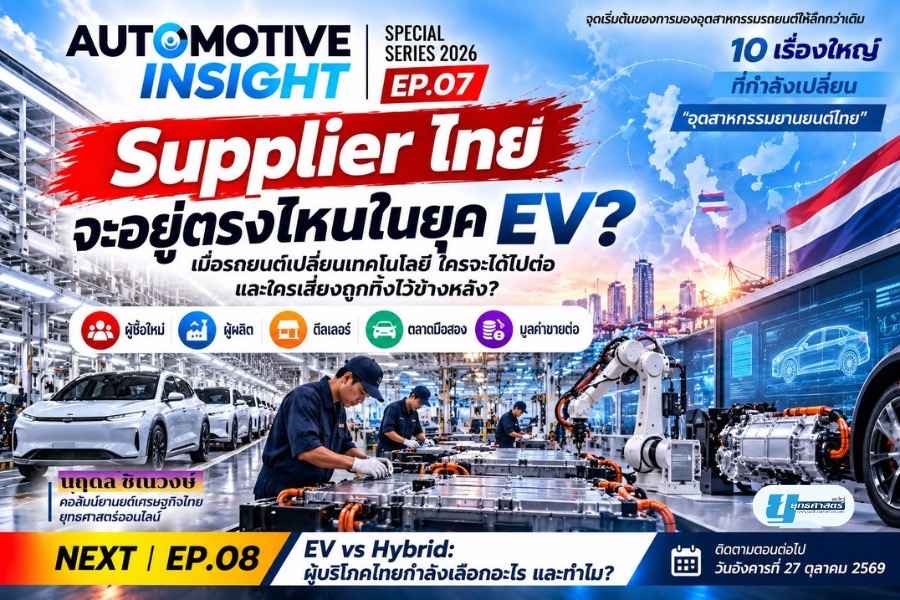
SPECIAL SERIES 2026 | EP.07
🚗 Supplier ไทยจะอยู่ตรงไหนในยุค EV?
เมื่อรถยนต์เปลี่ยนเทคโนโลยี ใครจะได้ไปต่อ และใครเสี่ยงถูกทิ้งไว้ข้างหลัง?
ซีรีส์เจาะอุตสาหกรรมยานยนต์ไทย | Automotive Insights
📅 วันศุกร์ที่ 23 ตุลาคม 2569
✍️ โดย นฤดล ชิณวงษ์ และทีมงานแก่นออโต้ ยุทธศาสตร์ออนไลน์📅 วันศุกร์ที่ 23 ตุลาคม 2569
🇹🇭 น้อมรำลึกวันปิยมหาราช จากจุดเริ่มต้นรถยนต์ในสยาม สู่อนาคตยานยนต์ไทย
เนื่องในวันที่ 23 ตุลาคม วันปิยมหาราช วันคล้ายวันสวรรคตของพระบาทสมเด็จพระจุลจอมเกล้าเจ้าอยู่หัว รัชกาลที่ 5 นับเป็นโอกาสสำคัญที่ปวงชนชาวไทยจะได้น้อมรำลึกถึงพระมหากรุณาธิคุณของพระองค์ในการปฏิรูปและพัฒนาประเทศให้ก้าวทันความเปลี่ยนแปลงของโลก ในรัชสมัยของพระองค์ รถยนต์เริ่มเข้ามาในสยาม มีการพัฒนาถนนหนทางและตรากฎหมายเกี่ยวกับรถยนต์ นับเป็นส่วนหนึ่งของการวางรากฐานการคมนาคมสมัยใหม่ กว่าหนึ่งศตวรรษต่อมา ประเทศไทยกำลังเผชิญการเปลี่ยนผ่านด้านยานยนต์ครั้งใหญ่อีกครั้ง จากยุคเครื่องยนต์สันดาปสู่ยุครถยนต์ไฟฟ้า พร้อมคำถามสำคัญว่า อุตสาหกรรมชิ้นส่วนยานยนต์ไทยจะปรับตัวให้ทันความเปลี่ยนแปลงครั้งนี้ได้อย่างไร
🚗เมื่อรถยนต์เปลี่ยน ผู้ผลิตชิ้นส่วนไทยจะเปลี่ยนทันหรือไม่?
ประเทศไทยเติบโตขึ้นมาเป็นหนึ่งในฐานการผลิตรถยนต์สำคัญของเอเชีย โดยมีอุตสาหกรรมชิ้นส่วนยานยนต์เป็นกำลังสำคัญอยู่เบื้องหลังมาอย่างยาวนาน
ตลอดหลายทศวรรษที่ผ่านมา ผู้ผลิตชิ้นส่วนทั้งรายใหญ่และรายเล็กเติบโตไปพร้อมกับค่ายรถยนต์ โดยเฉพาะผู้ผลิตจากญี่ปุ่นที่เข้ามาลงทุน สร้างโรงงาน ถ่ายทอดมาตรฐานการผลิต และพัฒนาเครือข่ายผู้ส่งมอบชิ้นส่วนในประเทศไทย
ระบบดังกล่าวทำให้ประเทศไทยไม่ได้เป็นเพียงตลาดจำหน่ายรถยนต์ แต่กลายเป็นฐานการผลิตเพื่อส่งออก และเป็นแหล่งรวมผู้ประกอบการชิ้นส่วนจำนวนมาก
แต่วันนี้ อุตสาหกรรมยานยนต์กำลังเดินมาถึงจุดเปลี่ยนสำคัญ
การขยายตัวของรถยนต์ไฟฟ้า หรือ EV ไม่ได้เปลี่ยนเพียงเครื่องยนต์ให้กลายเป็นมอเตอร์ไฟฟ้า แต่กำลังเปลี่ยนความต้องการชิ้นส่วน กระบวนการผลิต เทคโนโลยี และโครงสร้างห่วงโซ่อุปทาน
ชิ้นส่วนบางประเภทที่เคยเป็นหัวใจของรถยนต์เครื่องยนต์สันดาปอาจมีความต้องการลดลง ขณะที่แบตเตอรี่ มอเตอร์ไฟฟ้า ระบบควบคุมอิเล็กทรอนิกส์ และอุปกรณ์ไฟฟ้าแรงดันสูงกลับมีความสำคัญเพิ่มขึ้น
คำถามสำคัญจึงไม่ใช่เพียงว่า ประเทศไทยจะผลิตรถ EV ได้มากเท่าไร แต่คือบริษัทผู้ผลิตชิ้นส่วนไทยจะมีส่วนร่วมกับอุตสาหกรรมใหม่นี้ได้มากน้อยเพียงใด
เพราะการมีโรงงานผลิตรถยนต์เพิ่มขึ้น อาจไม่ได้หมายความว่าผู้ผลิตชิ้นส่วนไทยทุกรายจะได้รับประโยชน์เพิ่มขึ้นตามไปด้วย
⚙️Supplier ไทยไม่ได้เผชิญอนาคตแบบเดียวกัน
เมื่อพูดถึงผลกระทบจาก EV เราไม่ควรมองผู้ผลิตชิ้นส่วนทั้งหมดเป็นกลุ่มเดียวกัน เพราะแต่ละบริษัทมีทั้งความเสี่ยงและโอกาสแตกต่างกัน
กลุ่มแรก ผู้ผลิตชิ้นส่วนเครื่องยนต์สันดาป
ผู้ผลิตลูกสูบ เพลาข้อเหวี่ยง ระบบไอเสีย และชิ้นส่วนเครื่องยนต์บางประเภท อาจเผชิญความต้องการลดลงในระยะยาว หากรถยนต์ไฟฟ้าแบบแบตเตอรี่ หรือ BEV มีสัดส่วนเพิ่มขึ้นอย่างต่อเนื่อง
เนื่องจากรถ BEV ไม่จำเป็นต้องใช้เครื่องยนต์สันดาปและชิ้นส่วนระบบส่งกำลังแบบเดิมหลายรายการ
อย่างไรก็ตาม ไม่ได้หมายความว่าผู้ผลิตกลุ่มนี้จะหมดอนาคตทันที เพราะรถยนต์เครื่องยนต์สันดาปและรถ Hybrid ยังคงมีตลาดทั้งในประเทศและต่างประเทศ โดยเฉพาะในช่วงเปลี่ยนผ่านที่เทคโนโลยีหลายประเภทอยู่ร่วมกัน
กลุ่มที่สอง ผู้ผลิตชิ้นส่วนที่ใช้ร่วมกันได้หลายเทคโนโลยี
ตัวอย่างเช่น ยางรถยนต์ ระบบช่วงล่าง ระบบเบรก โครงสร้างตัวถัง เบาะนั่ง กระจก และชิ้นส่วนตกแต่งภายใน
ผู้ผลิตกลุ่มนี้ยังมีโอกาสจำหน่ายสินค้าให้รถยนต์หลายประเภท แต่ต้องปรับผลิตภัณฑ์ให้สอดคล้องกับข้อกำหนดใหม่ ทั้งน้ำหนักรถ ประสิทธิภาพการใช้พลังงาน ความปลอดภัย และมาตรฐานคุณภาพ
กลุ่มที่สาม ผู้ผลิตชิ้นส่วนเทคโนโลยีใหม่
ได้แก่ ผู้ผลิตระบบแบตเตอรี่ มอเตอร์ไฟฟ้า อุปกรณ์ควบคุมกำลังไฟฟ้า สายไฟแรงดันสูง และระบบจัดการความร้อน
กลุ่มนี้มีโอกาสเติบโตไปพร้อมกับ EV แต่ก็ต้องเผชิญการแข่งขันที่เข้มข้น ทั้งด้านเงินลงทุน เทคโนโลยี บุคลากร และการรับรองมาตรฐานจากค่ายรถยนต์
สิ่งสำคัญคือ ผู้ผลิตชิ้นส่วนเดิมบางรายอาจปรับตัวเข้าสู่ตลาดใหม่ได้ โดยไม่จำเป็นต้องเปลี่ยนธุรกิจทั้งหมด เช่น ผู้ผลิตชิ้นส่วนโลหะที่มีความแม่นยำสูง อาจพัฒนาไปสู่การผลิตชิ้นส่วนโครงสร้างแบตเตอรี่หรือชิ้นส่วนมอเตอร์ไฟฟ้า หากมีศักยภาพและผ่านมาตรฐานที่กำหนด
ดังนั้น การเปลี่ยนผ่านสู่ EV จึงไม่ใช่เรื่องของผู้ชนะและผู้แพ้เพียงสองฝ่าย แต่เป็นการเปลี่ยนแปลงที่แต่ละบริษัทต้องประเมินความสามารถของตนเองอย่างรอบคอบ
🇨🇳ค่ายรถจีนลงทุนในไทย แล้ว Supplier ไทยได้อะไร?
การเข้ามาลงทุนของผู้ผลิตรถยนต์ไฟฟ้าจีนถือเป็นความเปลี่ยนแปลงสำคัญของอุตสาหกรรมยานยนต์ไทย
ประเทศไทยมีการลงทุนในโรงงานประกอบรถ EV รวมถึงกิจการแบตเตอรี่และชิ้นส่วนที่เกี่ยวข้องเพิ่มขึ้นอย่างต่อเนื่อง
ข้อมูลจากสำนักงานคณะกรรมการส่งเสริมการลงทุน หรือ BOI ระบุว่า ณ วันที่ 31 สิงหาคม 2569 มีโครงการลงทุนในระบบนิเวศยานยนต์ไฟฟ้าที่ได้รับอนุมัติสะสม 189 โครงการ มูลค่าประมาณ 151,400 ล้านบาท โดยครอบคลุมกิจการแบตเตอรี่ การประกอบรถยนต์ไฟฟ้า และการผลิตชิ้นส่วนสำคัญ
ตัวเลขดังกล่าวสะท้อนว่าไทยยังมีความน่าสนใจในสายตานักลงทุนต่างชาติ แต่ไม่ได้หมายความว่าเงินลงทุนทั้งหมดจะกลายเป็นรายได้ของผู้ผลิตชิ้นส่วนสัญชาติไทยโดยอัตโนมัติ
นี่คือประเด็นที่ต้องแยกให้ออก
การผลิตรถยนต์ในประเทศไทย ไม่ได้หมายความว่าชิ้นส่วนทั้งหมดผลิตโดยบริษัทไทย
ค่ายรถยนต์ต่างชาติอาจเลือกนำเข้าชิ้นส่วนสำคัญจากประเทศต้นทาง หรือใช้ผู้ผลิตชิ้นส่วนในเครือข่ายเดิมที่เข้ามาตั้งโรงงานในประเทศไทย
รายงานวิจัยกรุงศรีเกี่ยวกับอุตสาหกรรมชิ้นส่วนยานยนต์ ปี 2569–2571 ระบุว่า ผู้ผลิต BEV จีนหลายรายยังพึ่งพาชิ้นส่วนสำคัญจากจีน หรือใช้เครือข่าย Supplier ของตนเอง ส่งผลให้ผู้ผลิตชิ้นส่วนไทยจำนวนหนึ่งยังเข้าถึงห่วงโซ่การผลิตใหม่ได้จำกัด
ในอีกด้านหนึ่ง การลงทุนของค่ายจีนก็เป็นโอกาสให้ผู้ผลิตไทยที่มีความพร้อมสามารถเข้าสู่เครือข่ายใหม่ได้เช่นกัน โดยเฉพาะชิ้นส่วนที่สามารถผลิตในประเทศได้อย่างมีคุณภาพและแข่งขันด้านต้นทุนได้
โจทย์จึงไม่ใช่การปฏิเสธการลงทุนจากต่างชาติ แต่คือการทำอย่างไรให้การลงทุนเหล่านั้นเชื่อมโยงกับผู้ประกอบการไทยมากขึ้น
และควรมีคำตอบที่ชัดเจนว่า หลังจากค่ายรถเข้ามาตั้งโรงงานแล้ว มี Supplier ไทยกี่รายที่ได้รับคำสั่งซื้อจริง มีมูลค่าเท่าไร และสามารถพัฒนาไปสู่การผลิตชิ้นส่วนที่มีมูลค่าสูงขึ้นได้หรือไม่
🏛️รัฐบาลกำลังช่วย Supplier ไทยอย่างไร?
ท่ามกลางการเปลี่ยนแปลงของอุตสาหกรรมยานยนต์ รัฐบาลไม่ได้มีบทบาทเพียงดึงดูดค่ายรถต่างชาติเข้ามาลงทุนเท่านั้น แต่ยังต้องสร้างโอกาสให้ผู้ผลิตชิ้นส่วนในประเทศสามารถแข่งขันและเติบโตไปพร้อมกัน
ปัจจุบันภาครัฐมีมาตรการส่งเสริมการใช้ชิ้นส่วนที่ผลิตในประเทศไทย หรือ Local Content โดย BOI กำหนดเงื่อนไขสำหรับผู้ประกอบการที่ต้องการรับสิทธิประโยชน์เพิ่มเติม
ตัวอย่างเช่น โครงการผลิตรถยนต์ ที่เข้าร่วมมาตรการต้องมีสัดส่วนชิ้นส่วนที่ผลิตในประเทศ BEV ไม่น้อยกว่า 40% และรถ PHEV ไม่น้อยกว่า 45% พร้อมเงื่อนไขการรับรองตามที่กำหนด โดยผู้ผ่านเกณฑ์สามารถได้รับสิทธิประโยชน์ลดภาษีเงินได้นิติบุคคลเพิ่มเติม
มาตรการดังกล่าวถือเป็นความพยายามผลักดันให้การลงทุนในไทยสร้างความต้องการชิ้นส่วนภายในประเทศมากขึ้น
ขณะเดียวกัน แนวทางปรับโครงสร้างภาษีสรรพสามิตรถยนต์ที่คณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติให้ความเห็นชอบในหลักการเมื่อเดือนกันยายน 2569 ก็มีเป้าหมายเชื่อมโยงการนำเข้ารถยนต์กับการลงทุนและการใช้ชิ้นส่วนในประเทศมากขึ้น
แนวคิดสำคัญคือ รถยนต์ที่นำเข้าทั้งคันควรมีภาระภาษีแตกต่างจากรถยนต์ที่สร้างมูลค่าเพิ่มในประเทศไทย โดยรายละเอียดอัตราภาษีและระยะเวลาบังคับใช้ยังต้องพิจารณาตามประกาศที่มีผลจริง
แต่สิ่งที่ต้องติดตามต่อคือ มาตรการเหล่านี้จะช่วยให้บริษัทไทยได้รับประโยชน์มากน้อยเพียงใด
เพราะคำว่า Local Content หรือชิ้นส่วนที่ผลิตในประเทศ อาจรวมถึงชิ้นส่วนที่ผลิตโดยบริษัทต่างชาติซึ่งตั้งโรงงานในประเทศไทยด้วย
หากรัฐต้องการพัฒนาผู้ประกอบการไทยอย่างแท้จริง จึงจำเป็นต้องดำเนินงานมากกว่าการกำหนดสัดส่วนชิ้นส่วนในประเทศ
ทั้งการสนับสนุนเงินทุนเพื่อปรับปรุงเครื่องจักร การยกระดับมาตรฐานการผลิต การพัฒนาวิศวกรและบุคลากร การจับคู่ธุรกิจกับค่ายรถ และการช่วยให้ผู้ผลิตรายเล็กสามารถเข้าถึงเทคโนโลยีใหม่
สิ่งที่สังคมควรได้รับคำตอบไม่ใช่เพียงรัฐให้สิทธิประโยชน์ไปเท่าไร แต่คือมีบริษัทไทยกี่รายที่สามารถเติบโตจากมาตรการเหล่านั้นได้จริง
📊AUTOMOTIVE INSIGHT | เงินลงทุนเพิ่มขึ้น แต่ความสำเร็จต้องวัดมากกว่าจำนวนโรงงาน
การมีโครงการลงทุนจำนวนมากเป็นสัญญาณบวกต่ออุตสาหกรรมยานยนต์ไทย แต่การประเมินความสำเร็จในระยะยาวไม่ควรหยุดอยู่ที่จำนวนโรงงาน หรือมูลค่าการลงทุนที่ได้รับอนุมัติ
เพราะโครงการที่ได้รับอนุมัติยังต้องผ่านขั้นตอนการลงทุนจริง การก่อสร้าง การเริ่มผลิต และการสร้างคำสั่งซื้อให้ผู้ประกอบการภายในประเทศ
หากต้องการทราบว่าอุตสาหกรรมยานยนต์ไทยกำลังแข็งแกร่งขึ้นจริงหรือไม่ ควรติดตามตัวชี้วัดสำคัญ ได้แก่ จำนวนผู้ผลิตชิ้นส่วนไทยที่เข้าสู่ห่วงโซ่อุปทาน EV มูลค่าคำสั่งซื้อที่ได้รับ การจ้างงานและพัฒนาทักษะแรงงาน ตลอดจนความสามารถในการผลิตชิ้นส่วนเทคโนโลยีขั้นสูง
อีกเรื่องที่ไม่ควรมองข้ามคือการถ่ายทอดเทคโนโลยี
หากประเทศไทยสามารถประกอบรถ EV ได้มากขึ้น แต่ยังต้องพึ่งพาการนำเข้าชิ้นส่วนสำคัญเกือบทั้งหมด ความสามารถในการสร้างมูลค่าเพิ่มภายในประเทศก็อาจยังมีข้อจำกัด
ในทางกลับกัน หากผู้ผลิตไทยสามารถยกระดับจากการผลิตชิ้นส่วนทั่วไป ไปสู่ชิ้นส่วนที่ต้องใช้ความรู้และเทคโนโลยีสูงขึ้น นั่นจะเป็นความก้าวหน้าที่มีความหมายต่ออนาคตอุตสาหกรรมมากกว่าเพียงยอดผลิตรถยนต์
คำถามจึงควรเปลี่ยนจาก “ไทยผลิต EV ได้กี่คัน?” มาเป็น “ไทยสร้างความสามารถในการผลิตและพัฒนาเทคโนโลยีได้เพิ่มขึ้นเท่าไร?”
🔧 ทางรอด Supplier ไทย ต้องไม่รอให้ตลาดเปลี่ยนจนสายเกินไป
สำหรับผู้ผลิตชิ้นส่วนไทย โดยเฉพาะธุรกิจขนาดกลางและขนาดเล็ก การปรับตัวไม่ใช่เรื่องง่าย
การลงทุนซื้อเครื่องจักรใหม่ การพัฒนาบุคลากร หรือการขอรับรองมาตรฐานจากค่ายรถ ล้วนต้องใช้เงินและเวลา ขณะที่ผู้ประกอบการบางรายยังต้องเผชิญภาระต้นทุนและคำสั่งซื้อจากตลาดเดิมที่ชะลอตัว
อย่างไรก็ตาม การปรับตัวไม่ได้หมายความว่าทุกบริษัทต้องหันไปผลิตชิ้นส่วน EV ทันที
ผู้ประกอบการควรเริ่มจากการประเมินว่า ชิ้นส่วนที่ตนผลิตอยู่จะยังมีความต้องการอีกนานเพียงใด มีเทคโนโลยีใดที่สามารถต่อยอดได้ และมีตลาดใหม่ใดที่เหมาะสมกับความสามารถของบริษัท
บางรายอาจเลือกพัฒนาชิ้นส่วนสำหรับรถ Hybrid บางรายอาจขยายเข้าสู่ระบบช่วงล่างหรือโครงสร้างรถ EV ขณะที่บางรายอาจนำความเชี่ยวชาญด้านโลหะ พลาสติก หรือแม่พิมพ์ไปใช้กับอุตสาหกรรมอื่น
การกระจายฐานลูกค้าและลดการพึ่งพาเทคโนโลยีเพียงประเภทเดียว อาจเป็นแนวทางลดความเสี่ยงในช่วงที่ตลาดยังเปลี่ยนแปลงรวดเร็ว
ขณะเดียวกัน ค่ายรถยนต์ทั้งญี่ปุ่น จีน และประเทศอื่น ๆ ก็ควรมีบทบาทในการเปิดโอกาสให้ผู้ผลิตไทยเข้าถึงเครือข่ายการจัดซื้ออย่างเป็นธรรม พร้อมกำหนดมาตรฐานและแผนพัฒนาผู้ส่งมอบที่ชัดเจน
ส่วนภาครัฐต้องทำให้มาตรการสนับสนุนเข้าถึงผู้ประกอบการรายเล็กได้จริง ไม่ใช่กระจุกตัวอยู่เฉพาะบริษัทขนาดใหญ่ ที่มีความพร้อมอยู่แล้ว
เพราะความสำเร็จของอุตสาหกรรมยานยนต์ไทยในอนาคต จะไม่ได้ขึ้นอยู่กับค่ายรถเพียงฝ่ายเดียว แต่ขึ้นอยู่กับความแข็งแกร่งของห่วงโซ่อุปทานทั้งหมดด้วย
🔎 บทสรุป | Supplier ไทยจะอยู่ตรงไหน ขึ้นอยู่กับสิ่งที่ทำตั้งแต่วันนี้
ประเทศไทยมีต้นทุนทางอุตสาหกรรมที่สำคัญ ทั้งฐานการผลิตเดิม บุคลากรที่มีประสบการณ์ เครือข่ายผู้ผลิตชิ้นส่วน และความเชื่อมโยงกับตลาดส่งออก
สิ่งเหล่านี้เป็นจุดแข็งที่ไม่ควรมองข้าม
แต่ความสำเร็จในอดีตไม่ได้รับประกันความสำเร็จในอนาคต หากเทคโนโลยีและโครงสร้างการผลิตเปลี่ยนไป ขณะที่ผู้ประกอบการไม่สามารถปรับตัวได้ทัน
การเข้ามาของ EV จึงเป็นทั้งโอกาสและความท้าทายสำหรับอุตสาหกรรมชิ้นส่วนไทย
ผู้ประกอบการที่มีความพร้อมอาจได้ลูกค้าใหม่และขยายตลาด ขณะที่ผู้ประกอบการซึ่งพึ่งพาชิ้นส่วนเครื่องยนต์แบบเดิมมากเกินไป อาจเผชิญแรงกดดันเพิ่มขึ้น
สิ่งที่ประเทศไทยต้องการจึงไม่ใช่เพียงการเป็นฐานประกอบรถยนต์ไฟฟ้า แต่ต้องเป็นฐานการผลิตที่ ผู้ประกอบการไทยมีส่วนร่วมสร้างมูลค่าเพิ่มและพัฒนาเทคโนโลยีของตนเองได้
และที่สำคัญ การเปลี่ยนผ่านครั้งนี้อาจไม่ได้มีคำตอบเดียวว่า EV จะเข้ามาแทนที่รถยนต์ทุกประเภทในเวลาอันรวดเร็ว
เพราะในระหว่างที่รถ BEV กำลังเติบโต รถ Hybrid ก็ยังมีบทบาทสำคัญ ทั้งในตลาดผู้บริโภคและห่วงโซ่การผลิตชิ้นส่วนที่ประเทศไทยมีความเชี่ยวชาญอยู่แล้ว
อนาคตของ Supplier ไทยจึงไม่ได้ขึ้นอยู่กับ EV เพียงอย่างเดียว แต่อยู่ที่ว่าตลาดรถยนต์ไทยและตลาดส่งออกจะเลือกใช้เทคโนโลยีใด ในสัดส่วนเท่าไร และผู้ผลิตไทยจะเตรียมพร้อมรองรับความต้องการเหล่านั้นได้ดีเพียงใด
คำถามนี้ไม่ได้สำคัญเฉพาะผู้ผลิตชิ้นส่วน แต่ยังเกี่ยวข้องโดยตรงกับผู้บริโภคที่กำลังตัดสินใจซื้อรถยนต์คันใหม่ด้วย
📌 NEXT EPISODE | EP.08
EV vs Hybrid: ผู้บริโภคไทยกำลังเลือกอะไร และทำไม?
เมื่อรถยนต์ไฟฟ้าเต็มรูปแบบกำลังได้รับความสนใจ แต่รถ Hybrid ยังเป็นทางเลือกสำคัญของผู้บริโภคไทย เทคโนโลยีใดตอบโจทย์การใช้งานจริงมากกว่ากัน?
ทั้งราคาซื้อ ค่าใช้จ่ายระยะยาว ความสะดวกในการใช้งาน ความเชื่อมั่น และมูลค่าขายต่อ ล้วนมีผลต่อการตัดสินใจ
แล้วทิศทางการเลือกซื้อรถของคนไทย จะส่งผลอย่างไรต่ออนาคตอุตสาหกรรมยานยนต์และ Supplier ไทย?
📅 ติดตาม EP.08 ได้ในวันอังคารที่ 27 ตุลาคม 2569
ใน AUTOMOTIVE INSIGHT | SPECIAL SERIES 2026
ทีมงานแก่นออโต้ | ยุทธศาสตร์ออนไลน์
โดย นฤดล ชิณวงษ์
ซีรีส์เจาะอุตสาหกรรมยานยนต์ไทย | Automotive Insights