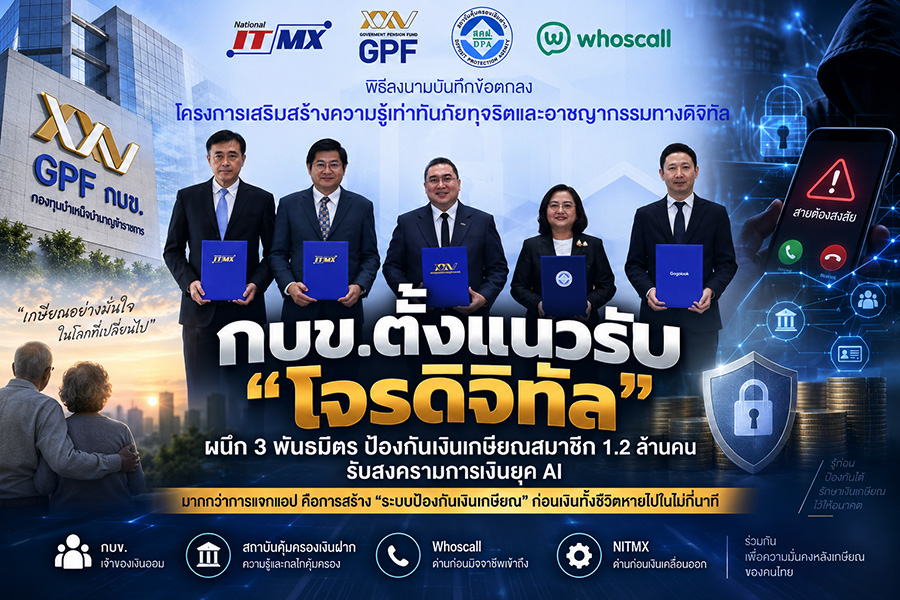

(ผนึก 3 พันธมิตร ป้องกันเงินเกษียณสมาชิก 1.2 ล้านคน รับสงครามการเงินยุค AI)
ภัยการเงินออนไลน์กำลังเปลี่ยนจาก “มิจฉาชีพรายคน” เป็นอุตสาหกรรมที่ใช้ AI ระบบโทรอัตโนมัติ และโซเชียลมีเดียเข้าถึงเหยื่อครั้งละมหาศาล กบข. จับมือสถาบันคุ้มครองเงินฝาก Whoscall และ NITMX สร้างแนวรับตั้งแต่ความรู้–เทคโนโลยี–โครงสร้างพื้นฐานการชำระเงิน พร้อมแจก Whoscall Premium Basic 1.5 ล้านสิทธิ์ แต่โจทย์ใหญ่กว่าการแจกแอป คือประเทศไทยจะสร้าง “ระบบป้องกันเงินเกษียณ” ก่อนเงินที่สะสมมาทั้งชีวิตหายไปในเวลาไม่กี่นาทีได้อย่างไร???
เงินเกษียณเข้าสู่สนามรบดิจิทัล :
เมื่อเงินออมทั้งชีวิต! อาจหายไปจากการ…รับโทรศัพท์ กดลิงก์ หรือเชื่อข้อความเพียงครั้งเดียว!!?? การสร้างความมั่นคงหลังเกษียณจึงไม่อาจจำกัดอยู่แค่คำถามว่า…“ออมเท่าไร? ลงทุนอย่างไร? และได้ผลตอบแทนเท่าไร?” อีกต่อไป
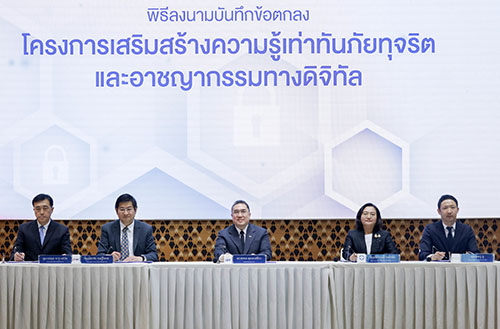
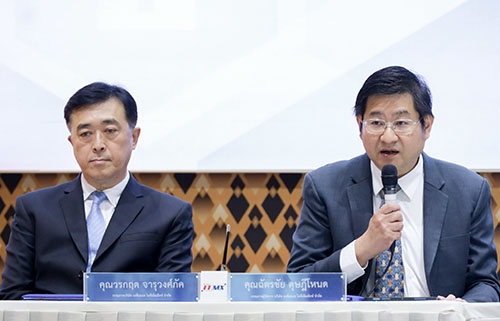
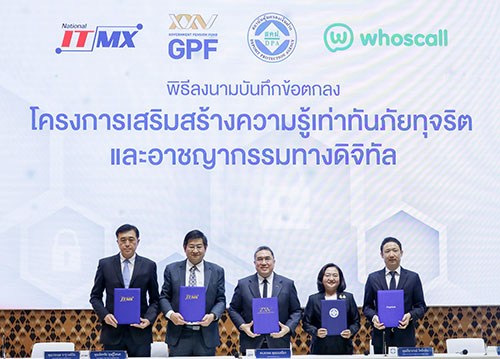
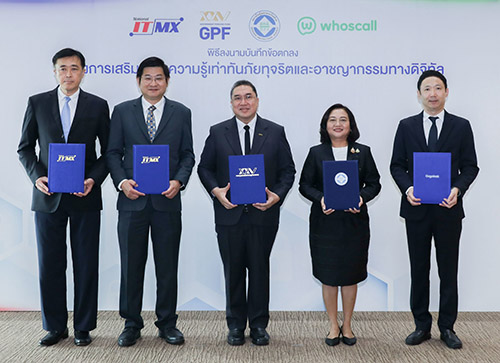
กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) จึงร่วมกับ 3 พันธมิตร ได้แก่ สถาบันคุ้มครองเงินฝาก (สคฝ.) บริษัท โกโกลุก (ประเทศไทย) จำกัด ผู้ให้บริการWhoscall และ บริษัท เนชั่นแนล ไอทีเอ็มเอ๊กซ์ จำกัด (NITMX) ลงนามความร่วมมือเสริมสร้างความรู้เท่าทันภัยทุจริตและอาชญากรรมทางดิจิทัล เมื่อวันที่ 17 กันยายน 2569 ณ ชั้น 21 อาคาร 150 ปี กระทรวงการคลัง
เป้าหมายคือ…ยกระดับทั้งความรู้และทักษะป้องกันภัยทางการเงินให้สมาชิก กบข. กว่า 1.2 ล้านคน และขยายองค์ความรู้สู่ประชาชนทั่วไป
หากมองเพียงผิวหน้า นี่อาจเป็น MOU และโครงการแจกเครื่องมือป้องกันภัยไซเบอร์อีกโครงการหนึ่ง แต่หากมองในเชิงยุทธศาสตร์ นี่คือสัญญาณว่า…“ความเสี่ยงหลังเกษียณ” กำลังเปลี่ยนรูป!!??
จากเดิมที่กังวลว่า…เงินจะไม่พอใช้ แต่ยามนี้…มันกำลังเพิ่มอีกหนึ่งโจทย์ใหม่ที่น่ากลัวยิ่งกว่า…เมื่อมีเงินแล้ว จะรักษาเงินก้อนนั้นไว้ได้อย่างไร?
กบข. จาก “บริหารเงิน” สู่ “ป้องกันเงิน” :
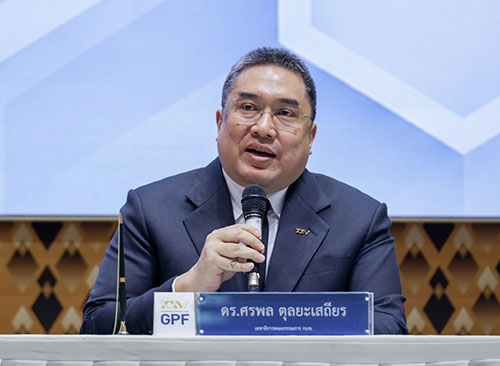
ดร.ศรพล ตุลยะเสถียร เลขาธิการคณะกรรมการ กบข. มองว่า…ในยุคที่อาชญากรรมออนไลน์มีความซับซ้อนขึ้น ความรู้ทางการเงินเพียงอย่างเดียวไม่เพียงพอ แต่สมาชิกจำเป็นต้องมี Digital Literacy ควบคู่กัน
เพราะมิจฉาชีพไม่ได้เลือกเหยื่อจากอายุเพียงอย่างเดียว หากเลือกโจมตี “ช่องว่าง” ในความรู้และความเท่าทันภัยของแต่ละคน
กบข. จึงนำเรื่องดังกล่าวเข้าเป็นส่วนหนึ่งของ Retirement Academy และ เตรียมพัฒนาองค์ความรู้และหลักสูตรที่ช่วยให้สมาชิกสามารถรับมือภัยการเงินดิจิทัลได้ด้วยตนเอง
จุดที่น่าสนใจยิ่งกว่าการอบรม ก็คือ…ขนาดของเงินที่จะเคลื่อนจากระบบกองทุนไปสู่มือสมาชิก
ข้อมูลที่เผยแพร่จากการลงนามครั้งนี้ระบุว่า…ในปี 2569 มีสมาชิก กบข. เกษียณประมาณ 16,000 คน และได้รับเงินจาก กบข. เฉลี่ยประมาณ 1.5 ล้านบาทต่อคน
หากคำนวณจากค่าเฉลี่ยดังกล่าว เงินที่เกี่ยวข้องกับสมาชิกเกษียณกลุ่มนี้จะมีขนาดประมาณ 24,000 ล้านบาท ตัวเลขนี้ไม่ใช่มูลค่าความเสียหาย และไม่ควรตีความว่า…เงิน 24,000 ล้านบาทกำลังตกอยู่ในความเสี่ยงทั้งหมด
แต่มันทำให้เห็น “ขนาดของเงินก้อน” ที่กำลังเปลี่ยนสถานะอย่างชัดเจน!!??
ก่อนเกษียณ เงินส่วนนี้อยู่ภายใต้ระบบบริหารการลงทุนของกองทุน หลังเกษียณ เงินกลับมาอยู่ภายใต้การตัดสินใจของเจ้าของเงินแต่ละคน!!!
ความเสี่ยง? จึงเปลี่ยนจาก Investment Risk หรือ ความเสี่ยงจากการลงทุน ไปเพิ่มอีกด้านหนึ่งคือ Fraud Risk หรือ ความเสี่ยงจากการถูกหลอก
และสำหรับ คนวัยเกษียณ เงินที่เสียไปอาจไม่ใช่เพียงเงินในบัญชี แต่คือ “ทุนสำหรับชีวิตที่เหลือ” ซึ่งมีโอกาสสร้างกลับคืนมาใหม่ยากกว่าคนวัยทำงาน
นี่จึงเป็นเหตุผลว่า….เหตุใดคำว่า Retirement Planning อาจไม่เพียงพออีกต่อไป และจำเป็นต้องมี Retirement Protection เข้ามาเป็นส่วนหนึ่งของระบบความมั่นคงหลังเกษียณ
สถาบันคุ้มครองเงินฝาก – คุ้มครอง “เงินฝาก” แต่ต้องไม่หลงกล :
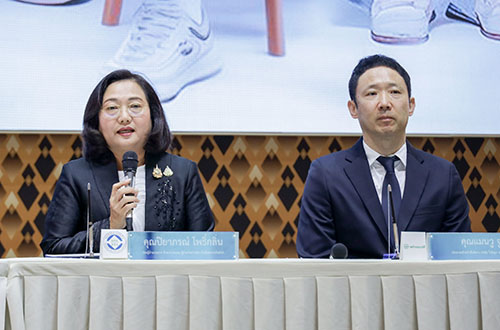
นางปิยาภรณ์ โพธิ์กลิ่น รองผู้อำนวยการ รักษาการแทนผู้อำนวยการสถาบันคุ้มครองเงินฝาก ระบุว่า ความร่วมมือครั้งนี้เป็นการต่อยอดจากการให้ความรู้เรื่องการคุ้มครองเงินฝาก ไปสู่การสร้างภูมิคุ้มกันทางการเงินเชิงรุก
ตรงนี้มีความแตกต่างที่ประชาชนควรเข้าใจให้ชัดเจน!!!
“เงินฝากได้รับความคุ้มครอง” ไม่ได้แปลว่า…“เงินที่ถูกมิจฉาชีพหลอกให้โอนได้รับความคุ้มครอง”
ระบบคุ้มครองเงินฝากมีไว้รองรับกรณีสถาบันการเงินภายใต้ระบบถูกเพิกถอนใบอนุญาต โดยปัจจุบันคุ้มครองเงินฝากตามหลักเกณฑ์ไม่เกิน 1 ล้านบาท ต่อ 1 รายผู้ฝาก ต่อ 1 สถาบันการเงิน และผู้ฝากได้รับความคุ้มครองโดยอัตโนมัติ ไม่ต้องสมัคร
แต่หาก เจ้าของบัญชีถูก Social Engineering หลอกให้เปิดเผยข้อมูล กดลิงก์ หรือตัดสินใจโอนเงินให้คนร้าย นั่นเป็นความเสี่ยงอีกประเภทหนึ่ง
ดังนั้น โลกการเงินยุคใหม่จึงต้องมีความปลอดภัยอย่างน้อย 2 ชั้น???
ชั้นแรก กลไกคุ้มครองของระบบการเงิน
และ ชั้นที่สอง ภูมิคุ้มกันของเจ้าของเงิน
ต่อให้ระบบอาจเข้มแข็งมากสักเพียงใด? แต่หากมิจฉาชีพสามารถหลอกให้เจ้าของเงินเป็น “ผู้เปิดประตู” ด้วยตนเอง แนวป้องกันจำนวนมากก็อาจถูกข้ามไปได้!!??
Whoscall เมื่อโจรเปลี่ยนจาก “คน” เป็น “ระบบ” :
นายแมนวู จู ประธานเจ้าหน้าที่บริหาร บริษัท โกโกลุก (ประเทศไทย) จำกัด สะท้อนภาพอีกด้านหนึ่งว่า…กลโกงออนไลน์ไม่ได้อยู่ในรูปของคนร้ายถือโทรศัพท์โทรหาเหยื่อทีละคนอีกต่อไป
อาชญากรรมกำลังพัฒนาเป็นเครือข่ายที่ใช้ AI ระบบโทรอัตโนมัติ SMS และโซเชียลมีเดีย เพื่อเข้าถึงเหยื่อจำนวนมากอย่างรวดเร็ว
ข้อมูลจาก รายงานของ Whoscall พบว่า…หมายเลขมิจฉาชีพบางหมายเลขสามารถโทรออกได้มากกว่า 800,000 ครั้ง สะท้อนว่าอีกฝ่ายกำลังใช้เครื่องมือในระดับคอลเซ็นเตอร์และระบบอัตโนมัติ
ภาพของ “โจรดิจิทัล” จึงเปลี่ยนไปแล้ว!!!
จากคนหนึ่งคนหลอกเหยื่อหนึ่งคน สิ่งนี้…กำลังกลายเป็น อุตสาหกรรมการหลอกลวง ที่มีข้อมูล มีเทคโนโลยี มีช่องทางสื่อสาร มีบัญชีรับเงิน และมีระบบขยายการโจมตีได้ครั้งละมหาศาล
ภายใต้ความร่วมมือครั้งนี้ Whoscall สนับสนุน Whoscall Premium Basic จำนวน 1.5 ล้านสิทธิ์ ใช้งานฟรี 6 เดือน เพื่อช่วยสมาชิก กบข. คัดกรองและตรวจจับสายหรือข้อความที่อาจมีความเสี่ยง
แต่เทคโนโลยีกรองสายควรถูกมองเป็น “ด่านหนึ่ง” ไม่ใช่ “กำแพงทั้งหมด”
เพราะหากช่องทางโทรศัพท์ถูกปิด คนร้ายสามารถย้ายไป SMS โซเชียลมีเดีย แอปสนทนา บัญชีปลอม หรือในอนาคตอาจใช้เสียงและภาพที่สร้างด้วย AI เลียนแบบบุคคลที่เหยื่อรู้จักและไว้วางใจ
เมื่อฝ่ายโจมตีใช้ “ระบบ” การปล่อยให้ประชาชนต่อสู้ด้วย “ความระมัดระวังส่วนบุคคล” เพียงอย่างเดียวจึงอาจไม่เพียงพอ
NITMX จาก “ตามเงิน” สู่ “หยุดก่อนโอน” :
นายฉัตรชัย ดุษฎีโหนด กรรมการผู้จัดการ NITMX อยู่ในอีกจุดหนึ่งของสมรภูมิ คือโครงสร้างพื้นฐานระบบชำระเงินที่เงินต้องเคลื่อนผ่าน
ที่ผ่านมา NITMX ทำงานร่วมกับธนาคารพาณิชย์ ธนาคารแห่งประเทศไทย และหน่วยงานรัฐ เพื่อช่วยระงับเครื่องมือหรือบัญชีที่เกี่ยวข้องกับอาชญากรรมทางการเงิน
แต่โจทย์สำคัญในอนาคตไม่ควรหยุดอยู่ที่การไล่ตามเงินหลังเกิดเหตุ เพราะทันทีที่ เหยื่อกดโอน เงินสามารถถูกส่งต่อ กระจาย และเคลื่อนผ่านบัญชีหลายทอดอย่างรวดเร็ว
NITMX จึงมีบทบาทที่น่าสนใจจากการนำเทคโนโลยีและ AI มาช่วยวิเคราะห์รูปแบบพฤติกรรมและการไหลของเงิน เพื่อค้นหาความผิดปกติและประเมินความเสี่ยงของธุรกรรม
นี่คือการเปลี่ยนแนวคิดจาก…Fraud Response หรือ ตามแก้หลังเงินออก ไปสู่ Fraud Prevention หรือ ตรวจจับก่อนความเสียหายเกิด
และ อาจเป็นจุดที่สำคัญที่สุดของความร่วมมือ 4 ฝ่าย!!!
เพราะ กบข. อยู่กับเจ้าของเงินออม
สถาบันคุ้มครองเงินฝากอยู่กับความรู้และกลไกคุ้มครองเงินฝาก
Whoscall อยู่บริเวณ “ประตูหน้า” ที่มิจฉาชีพใช้เข้าถึงเหยื่อ
ขณะที่ NITMX อยู่ใกล้กับ “เส้นทางที่เงินกำลังจะวิ่งออกไป”
หากองค์ประกอบเหล่านี้เชื่อมต่อกันได้จริง แนวคิดเรื่องการป้องกันภัยการเงินอาจเปลี่ยนจากการตั้งรับเป็น ระบบเตือนภัยหลายชั้น!!??
จุดเปลี่ยน? ทำให้ “เงินหายยากขึ้น” :
นี่คือโจทย์ที่… “ยุทธศาสตร์ออนไลน์” เห็นว่า…ควรถูกตั้งต่อจากการลงนาม MOU???
ที่ผ่านมาโลกการเงินดิจิทัลแข่งขันกันทำให้การโอนเงิน เร็ว ง่าย และใช้ขั้นตอนน้อยที่สุด! แต่เมื่อความเร็วเดียวกันถูกมิจฉาชีพนำมาใช้ ความสะดวกก็สามารถกลับกลายเป็นความเสี่ยงได้ สำหรับธุรกรรมผิดปกติ โดยเฉพาะเงินก้อนใหญ่ของคนวัยเกษียณ
“ความช้า” บางครั้งอาจเป็นระบบรักษาความปลอดภัย!!!
อนาคตจึงควรศึกษาการสร้าง Protective Friction หรือ แรงเสียดทานเชิงป้องกัน สำหรับธุรกรรมที่มีความเสี่ยงสูง โดยไม่ทำให้ธุรกรรมปกติของประชาชนยุ่งยากเกินจำเป็น
ตัวอย่างเช่น การเตือนเมื่อโอนเงินก้อนใหญ่ไปยังผู้รับรายใหม่ การตรวจสอบเพิ่มเติมเมื่อพฤติกรรมผิดจากรูปแบบเดิม การเพิ่มขั้นตอนยืนยันสำหรับธุรกรรมความเสี่ยงสูง หรือเปิดทางให้เจ้าของบัญชีกำหนดมาตรการป้องกันเพิ่มเติมด้วยความสมัครใจ
เป้าหมายไม่ใช่ทำให้การโอนเงินยาก แต่คือ…ทำให้ “การสูญเงินที่สะสมมาทั้งชีวิตภายในไม่กี่นาที” ยากขึ้น!!!
อย่าวัดแค่ “แจกกี่โค้ด” :
ดังนั้น ตัวชี้วัดความสำเร็จของโครงการนี้ไม่ควรหยุดอยู่ที่จำนวน MOU จำนวนคนเข้าอบรม จำนวนผู้เรียน E-learning หรือจำนวนโค้ด Whoscall ที่ถูกนำไปใช้
เพราะทั้งหมด คือ Output…สิ่งที่โครงการทำ แต่สิ่งที่ประชาชนต้องการรู้ คือ Outcome…สิ่งที่เกิดขึ้นจริง
หลังดำเนินโครงการแล้ว สมาชิก กบข. ถูกหลอกลดลงหรือไม่?
สมาชิกสามารถตรวจจับสายและข้อความเสี่ยงได้เพิ่มขึ้นเพียงใด?
ความเสียหายเฉลี่ยต่อเหตุการณ์ลดลงหรือไม่?
สมาชิกที่เพิ่งได้รับเงินก้อนหลังเกษียณสามารถรักษาเงินไว้ได้ดีขึ้นหรือไม่?
และ เมื่อเกิดธุรกรรมผิดปกติ ระบบสามารถตรวจจับ แจ้งเตือน หรือหยุดความเสียหายได้เร็วขึ้นเพียงใด?
หาก 4 หน่วยงานสามารถพัฒนา “ตัวชี้วัดร่วม” และ เปิดเผยผลลัพธ์เหล่านี้ในระยะ 6 เดือนหรือ 1 ปี จะทำให้ MOU ครั้งนี้มีคุณค่ามากกว่ากิจกรรมประชาสัมพันธ์
เพราะมันจะเริ่มตอบได้ว่า…ประเทศไทยป้องกันเงินของประชาชนจากอาชญากรรมดิจิทัลได้จริงแค่ไหน???
จาก Retirement Planning สู่ Retirement Protection :
ตัวเลขคดีออนไลน์ช่วง 1 มกราคม–31 สิงหาคม 2569 ยิ่งทำให้โจทย์นี้ชัดขึ้น! มีการรับแจ้งคดีออนไลน์จากประชาชนทุกช่วงอายุประมาณ 221,626 รายการ ความเสียหายรวมกว่า 11,039 ล้านบาท
ในจำนวนนี้ ผู้เสียหายอายุ 60 ปีขึ้นไปมี 17,895 รายการ หรือประมาณ 8.07% แต่กลับมีมูลค่าความเสียหายถึง 3,152 ล้านบาท หรือ 28.55% ของความเสียหายทั้งหมด
ข้อมูลนี้ ไม่ได้หมายความว่า…ผู้สูงอายุ “ถูกหลอกง่ายกว่า” คนวัยอื่น???
แต่สะท้อนสิ่งที่น่ากังวลกว่า คือ เมื่อคนวัยสูงอายุตกเป็นเหยื่อ มูลค่าความเสียหายมีน้ำหนักสูงเมื่อเทียบกับจำนวนเหตุ
เมื่อประกอบกับการที่ประเทศไทยกำลังก้าวลึกเข้าสู่สังคมสูงวัย และประชาชนจำนวนมากจะทยอยถือครองเงินก้อนสำหรับชีวิตหลังเกษียณ โจทย์เรื่องการปกป้องเงินเหล่านี้จึงมีแนวโน้มสำคัญขึ้นเรื่อย ๆ
ในอดีต เราถามคนใกล้เกษียณว่า…“มีเงินพอใช้หรือยัง?” ต่อจากนี้อาจต้องเพิ่มอีกคำถามว่า…“มีระบบป้องกันเงินก้อนนั้นหรือยัง?”
การจับมือระหว่าง กบข. สถาบันคุ้มครองเงินฝาก Whoscall และ NITMX จึงจะมีความหมายมากกว่าการแจกแอป หากสามารถพัฒนาไปถึงระบบที่ป้องกันตั้งแต่ก่อนเหยื่อถูกเข้าถึง ก่อนถูกโน้มน้าว ก่อนตัดสินใจผิดพลาด และก่อนเงินไหลออกจากบัญชี
เพราะ สงครามครั้งต่อไปอาจไม่ใช่การแข่งขัน ระหว่าง…“ผู้สูงอายุกับมิจฉาชีพ”
แต่คือการแข่งขันระหว่าง…“ระบบป้องกันเงินของประเทศ” กับ “อุตสาหกรรมหลอกลวงยุค AI”
และ ท้ายที่สุด! ความมั่นคงหลังเกษียณจะไม่ได้วัดเพียง แค่ว่า…เราสะสมเงินมาได้เท่าไร?
แต่ต้องวัดด้วยว่า…เมื่อถึงวันที่ต้องใช้ เรารักษาเงินก้อนนั้นไว้ได้หรือไม่? เพราะใน โลกดิจิทัลวันนี้ เงินอาจยังอยู่ในบัญชี แต่โจรอยู่ในมือถือแล้ว!!??.