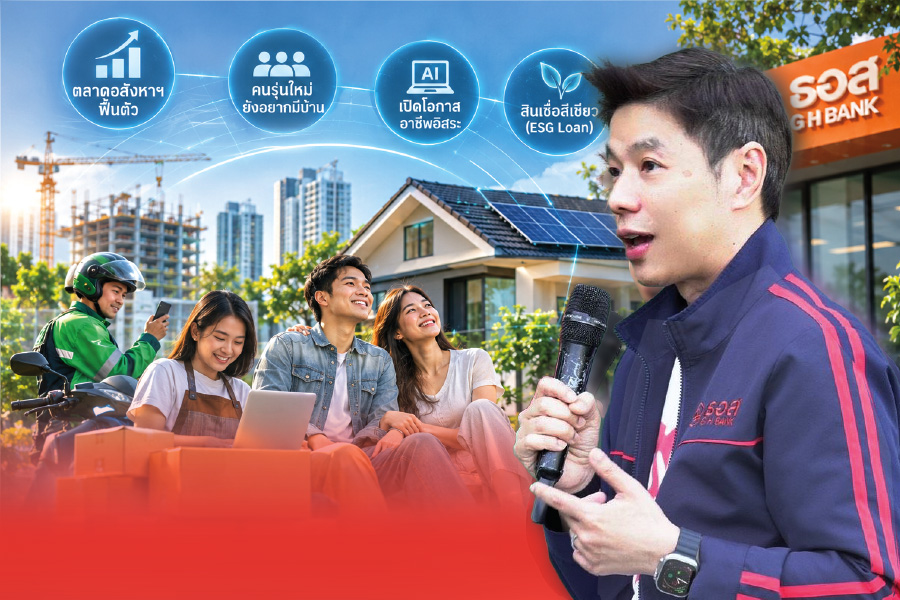

(ใช้ AI ปลดล็อก ‘คนรุ่นใหม่–อาชีพอิสระ’ ชูสินเชื่อสีเขียว ดันอสังหาฯ ฟื้นทั้งระบบ)
ตลาดบ้านไทยฟื้นช้า กำลังซื้อยังติดกับดักหนี้และเกณฑ์สินเชื่อ “ดร.เป้” เปิด 4 โจทย์ใหญ่ ธอส. ทั้งประเมินทิศทางอสังหาฯ เจาะความต้องการมีบ้านของคนรุ่นใหม่ ใช้ AI และข้อมูลทางเลือกเปิดโอกาสอาชีพอิสระ พร้อมขับเคลื่อน “สินเชื่อสีเขียว” ลดต้นทุนการอยู่อาศัย สร้างสมดุลเศรษฐกิจ สังคและสิ่งแวดล้อม ภายใต้ยุทธศาสตร์ Beyond Housing Bank
ตลาดบ้านฟื้น แต่กำลังซื้อยังติดล็อก :
ภาคอสังหาริมทรัพย์ไทยกำลังเผชิญโจทย์สำคัญที่ไม่ใช่เพียงการกระตุ้นยอดขาย แต่คือ…การทำให้ประชาชนไทยที่ต้องการมีบ้าน สามารถเข้าถึงสินเชื่อได้จริง! ท่ามกลางสถานการณ์จริง…ภาระหนี้ครัวเรือน ต้นทุนที่อยู่อาศัย และหลักเกณฑ์พิจารณาสินเชื่อที่เข้มงวด
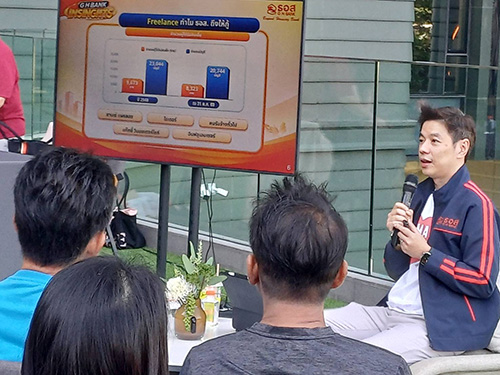
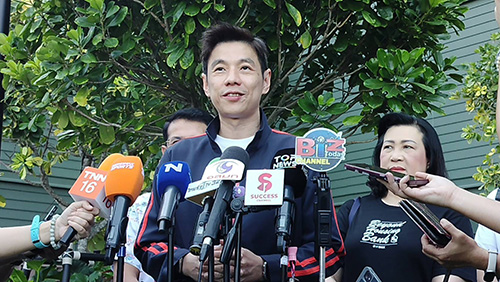
ดร.มหัทธนะ อัมพรพิสิฏฐ์ หรือ “ดร.เป้” กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ (ธอส.) แถลงข่าวเมื่อช่วงสายวันนี้ (ว21 พฤศจิกายน 2569) ว่า ตลาดอสังหาริมทรัพย์มีสัญญาณฟื้นตัวอย่างค่อยเป็นค่อยไป แต่ที่อยู่อาศัยระดับราคาต่ำกว่า 3 ล้านบาท ซึ่งเป็นฐานตลาดสำคัญ ยังคงเผชิญปัญหาการถูกปฏิเสธสินเชื่อ
โจทย์ดังกล่าวทำให้ ธอส. ต้องปรับบทบาทจาก…ผู้ปล่อยสินเชื่อ เป็นกลไกเชื่อมโยงกำลังซื้อประชาชนไทย กับการฟื้นตัวของภาคอสังหาริมทรัพย์ โดยใช้ข้อมูล เทคโนโลยี และผลิตภัณฑ์ทางการเงินที่ตอบโจทย์ลูกค้าแต่ละกลุ่ม ทั้งนี้ ดร.มหัทธนะ ได้วางกรอบการขับเคลื่อน ธอส. ไว้ 4 ประเด็นสำคัญ ได้แก่…
1) ประเมินทิศทางฟื้นตัวของตลาดอสังหาริมทรัพย์ ท่ามกลางโครงสร้างสินเชื่อที่เปลี่ยนไป
2) เจาะความต้องการมีบ้านของคนรุ่นใหม่ ที่ยังมีอยู่จริง แต่ติดข้อจำกัดด้านกำลังซื้อ
3) เปิดโอกาสให้ผู้ประกอบอาชีพอิสระเข้าถึงสินเชื่อ ด้วย AI และข้อมูลทางเลือก
และ 4) ขับเคลื่อนสินเชื่อสีเขียวเพื่อเปลี่ยนผ่านพลังงาน สร้างประโยชน์ร่วมกันแก่ประชาชน ผู้ประกอบการ และเศรษฐกิจไทย ภายใต้แนวคิด Beyond Housing Bank
โดย ณ วันที่ 18 พฤศจิกายน 2569 ธอส. ปล่อยสินเชื่อใหม่แล้ว 219,855 ล้านบาท คิดเป็น 89% ของเป้าหมายปี 2569 ที่ 246,795 ล้านบาท ขณะที่ ส่วนแบ่งตลาดสินเชื่อปล่อยใหม่ ณ ไตรมาส 3/2569 อยู่ที่ 42.3% และสินเชื่อคงค้าง 37.6% ของทั้งระบบ
อย่างไรก็ตาม การขยายสินเชื่อไม่ใช่คำตอบทั้งหมด เพราะโครงสร้างตลาดกำลังเปลี่ยนไป สัดส่วนการรีไฟแนนซ์ของอุตสาหกรรมเพิ่มขึ้นกว่า 10 จุดเปอร์เซ็นต์ในช่วง 4–5 ปี สะท้อนการแข่งขันลดภาระลูกหนี้เดิม แต่ไม่ได้สร้างกำลังซื้อบ้านใหม่โดยตรง
หาก สินเชื่อเพื่อซื้อบ้านใหม่ เติบโตไม่เพียงพอ ย่อมจะกระทบการระบายที่อยู่อาศัย สภาพคล่องผู้ประกอบการ และธุรกิจเกี่ยวเนื่องตั้งแต่ก่อสร้าง วัสดุก่อสร้าง ไปจนถึงการจ้างงาน
คนรุ่นใหม่ไม่ได้เลิกฝันมีบ้าน :
ทั้งนี้ จากผลการศึกษาของ ธอส. กับกลุ่มตัวอย่างในแต่ละกลุ่มช่วงวัยทั่วประเทศ พบว่า ประชาชน 63.9% ยังต้องการมีบ้านเป็นของตนเองหากมีความพร้อม โดย Gen Y มีความต้องการถึง 72% และ Gen Z 46.4% ขณะที่กลุ่ม Gen Z ที่ต้องการเช่าต่อมีประมาณ 16%
ข้อมูลดังกล่าวสะท้อนว่า กระแสคนรุ่นใหม่เลือกเช่าแทนซื้อไม่อาจใช้อธิบายความต้องการทั้งหมดได้ เพราะคนจำนวนหนึ่งยังอยู่ระหว่างเรียน อาศัยกับครอบครัว หรือยังไม่พร้อมตัดสินใจตั้งถิ่นฐาน
โดยความต้องการมีบ้านยังปรากฏในฐานลูกค้า ธอส. และมีสัดส่วนผู้กู้ใหม่กลุ่มวัยเริ่มต้นทำงานเพิ่มจาก 24.40% ในปี 2568 เป็น 27.81% ในปี 2569
ประเด็นสำคัญจึง ไม่ใช่ “คนรุ่นใหม่” ไม่ต้องการมีบ้าน แต่คือ…จะทำอย่างไรให้ความต้องการนั้นเ ปลี่ยนเป็นกำลังซื้อที่เกิดขึ้นจริง โดยไม่สร้างภาระหนี้เกินศักยภาพ???
ไร้สลิปเงินเดือน ไม่ควรไร้โอกาส :
อีก จุดเปลี่ยน! ของ ธอส. นั่นคือ…การใช้ Alternative Data และ AI ประเมินความสามารถชำระหนี้ของผู้ประกอบอาชีพอิสระ ตั้งแต่…ไรเดอร์ ผู้ค้าออนไลน์ ยูทูบเบอร์ อินฟลูเอนเซอร์ ไปจนถึง ฟรีแลนซ์และผู้รับจ้างทั่วไป รวมถึง กลุ่มแพทย์ ทันตแพทย์ วิศวกร และสถาปนิก ที่แม้จะเป็นกลุ่มอาชีพที่ธนาคารพาณิชย์ส่วนใหญ่ให้ความสนใจก็ตาม
แทนการพิจารณาจากเงินเดือนประจำเพียงอย่างเดียว ธอส. ได้นำข้อมูลรายได้ย้อนหลัง พฤติกรรมการออม การชำระค่าน้ำค่าไฟ และรายได้จากแพลตฟอร์มดิจิทัลมาประกอบการประเมิน รวมถึงพิจารณาความสม่ำเสมอของรายได้และวินัยทางการเงิน
“กลุ่มแพทย์ ทันตแพทย์ และบุคคลากรทางการแพทย์ รวมถึงวิศวกร และสถาปนิก ถือเป็นกลุ่มอาชีพอิสระที่ศักยภาพสูง ความต้องการบ้านราคาที่สูงกว่า 3-5 ล้านบาทขึ้นไป เป็นจำนวนมาก กระจายในหลายพื้นที่ทั่วประเทศ ซึ่งคนกลุ่นนี ธอส.ให้ความสนใจมากเป็นพิเศษ โดยวางแผนจะสื่อสารทางการตลาดที่แตกต่างไปจากกลุ่มอาชีพอิสระอื่นๆ เพื่อเพิ่มสัดส่วนให้มากที่สุด” เอ็มดี.ธอส. ระบุ
แนวทางนี้ มีความหมายต่อระบบสินเชื่อไทย เพราะรูปแบบการทำงานเปลี่ยนไปแล้ว แต่ผู้มีรายได้จำนวนมากยังติดข้อจำกัดจากหลักฐานรายได้แบบเดิม
ผู้บริหารระดับสูง ธอส. ระบุด้วยว่า สินเชื่อกลุ่มอาชีพอิสระเติบโตเฉลี่ยประมาณ 5–7% ต่อปี และมีแนวทางขยายฐานอย่างค่อยเป็นค่อยไป โดยผู้ที่ยังไม่พร้อมกู้สามารถเข้าสู่กระบวนการเตรียมความพร้อมทางการเงินก่อน
“หัวใจของมาตรการ” ดังกล่าวจึง…ไม่ใช่การลดมาตรฐานสินเชื่อ แต่เป็นการเพิ่มความแม่นยำในการประเมินความสามารถชำระหนี้ เพื่อให้ผู้กู้มีบ้านและรักษาบ้านไว้ได้ในระยะยาว
ปลดล็อกกำลังซื้อ ต้องหนุนฝั่งผู้ขาย :
ทั้งนี้ ธอส. พร้อมจะเดินหน้าโครงการบ้านคนละหลัง PLUS สำหรับที่อยู่อาศัยราคาไม่เกิน 3 ล้านบาท อัตราดอกเบี้ยเริ่มต้น 2 ปีแรก 2.60–2.80% ต่อปี กู้ได้นานสูงสุด 40 ปี โดยกรณี กู้ 1 ล้านบาท ผ่อนเริ่มต้นประมาณ 3,600 บาทต่อเดือน
ณ วันที่ 18 พฤศจิกายน 2569 มีผู้ลงทะเบียนรับรหัสขอสินเชื่อกว่า 19,170 ราย วงเงินแสดงความประสงค์รวม 57,510 ล้านบาท สูงกว่ากรอบโครงการ 50,000 ล้านบาท แต่ตัวเลขดังกล่าวยังเป็นความต้องการยื่นกู้ ไม่ใช่วงเงินอนุมัติจริง
นอกจากนี้ ยังมีโครงการบ้าน ธอส. เพื่อคุณ สำหรับผู้มีรายได้รวมไม่เกิน 35,000 บาทต่อเดือน วงเงินกู้สูงสุด 3 ล้านบาท อัตราดอกเบี้ยเริ่มต้น 3.00% ต่อปี
สิ่งที่น่าจับตามอง? จากคำแถลงครั้งนี้ของ ดร.มหัทธนะ ก็คือ ธอส. อยู่ระหว่างออกแบบมาตรการสนับสนุนผู้ประกอบการอสังหาริมทรัพย์เพิ่มเติม เพื่อช่วยระบายบ้านสร้างเสร็จและเพิ่มทางเลือกที่อยู่อาศัยในราคาที่ประชาชนเข้าถึงได้
พร้อมกันนี้ ธอส. ยังร่วมมือกับบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) ใช้กลไกค้ำประกันช่วยลดความเสี่ยงให้ธนาคารในการสนับสนุนสินเชื่อพัฒนาโครงการที่อยู่อาศัยแก่ผู้ประกอบการ SMEs ทั้งนี้ กลไกดังกล่าวอาจช่วยเปิดทางให้ผู้ประกอบการรายย่อยเข้าถึงแหล่งทุนได้มากขึ้น ซึ่งเป็นส่วนสำคัญของการสร้างสมดุลระหว่างกำลังซื้อและอุปทานที่อยู่อาศัย
สินเชื่อสีเขียว ลดภาระวันนี้–ต้นทุนวันหน้า :
ดร.มหัทธนะ ชี้ว่า การเปลี่ยนผ่านพลังงานต้องสร้างประโยชน์ร่วมกันทั้ง 3 ฝ่าย คือ ประชาชนลดภาระค่าใช้จ่าย ผู้ประกอบการเข้าถึงเงินทุนพัฒนาโครงการประหยัดพลังงาน และ ธอส. มีส่วนสนับสนุนเศรษฐกิจคาร์บอนต่ำของประเทศ
พร้อมกันนี้ ธอส. ยังเร่งขับเคลื่อนสินเชื่อ ESG Loan โดยในช่วงกว่า 5 ปีที่ผ่านมา ปล่อยสินเชื่อสะสมแล้ว 92,558 ล้านบาท และตั้งเป้าปี 2570 มากกว่า 22,000 ล้านบาท
โดย สินเชื่อดังกล่าวครอบคลุมบ้านประหยัดพลังงาน บ้านเบอร์ 5 และ Solar Rooftop ซึ่งนอกจาก อัตราดอกเบี้ยที่เหมาะสม ยังช่วยลดภาระเงินงวดประมาณ 400–500 บาทต่อเดือน หรือ 4,800–6,000 บาทในปีแรก ตามข้อมูลที่ธนาคารระบุ
ขณะเดียวกัน ธอส. สนับสนุนโครงการ Solar ภาคประชาชน ผ่านสินเชื่ออัตราดอกเบี้ยคงที่ 2.50% ต่อปี นาน 7 ปี วงเงินกู้สูงสุด 90,000 บาท ผ่อนเริ่มต้นประมาณ 1,200 บาทต่อเดือน
ทั้งนี้ ความสำคัญของ “สินเชื่อสีเขียว” จึงไม่ได้จำกัดอยู่ที่ การลดการปล่อยคาร์บอน แต่ยัง เชื่อมโยงกับการลดต้นทุนการอยู่อาศัย เพิ่มรายได้คงเหลือของครัวเรือน และกระตุ้นให้ผู้ประกอบการพัฒนาที่อยู่อาศัยประหยัดพลังงานมากขึ้น
Beyond Housing Bank ตอบโจทย์ทั้งชีวิต :
อีกมิติที่…สะท้อนการเปลี่ยนบทบาท ธอส. ก็คือ…การขยายกรอบวงเงิน Reverse Mortgage สำหรับผู้สูงอายุเพิ่มอีก 1,000 ล้านบาท จากกรอบเดิม 1,000 ล้านบาท หลังความต้องการเพิ่มขึ้นตามโครงสร้างประชากรและพฤติกรรมครอบครัวที่เปลี่ยนแปลง
แนวคิดดังกล่าวสะท้อน…การขยายภารกิจจากการช่วยประชาชนไทยซื้อบ้าน ไปสู่…การดูแลความมั่นคงทางการเงินตลอดช่วงชีวิต โดยใช้บ้านเป็นทั้งที่อยู่อาศัยและทรัพย์สินสร้างความมั่นคงในวัยสูงอายุ
สำหรับ ปี 2570 ธอส. ประเมินว่า…ตลาดอสังหาริมทรัพย์มีโอกาสฟื้นตัวอย่างค่อยเป็นค่อยไป โดยกลุ่มระดับบนและพื้นที่เศรษฐกิจ เช่น ภูเก็ตและภาคตะวันออก มีแนวโน้มเติบโต ขณะที่ตลาดระดับล่างยังต้องการมาตรการสนับสนุนต่อเนื่อง
ดังนั้น การปรับบทบาทสู่ Beyond Housing Bank จึงเป็นมากกว่าการเปลี่ยนวิสัยทัศน์องค์กร แต่เป็นความพยายามใช้สถาบันการเงินเฉพาะกิจของรัฐแก้ปัญหาเชิงโครงสร้างของตลาดที่อยู่อาศัย
บทพิสูจน์สำคัญอยู่ที่ผลลัพธ์ :
ความสำเร็จของ ธอส. ในระยะต่อไป จึงไม่ควร…วัดเพียงยอดปล่อยสินเชื่อหรือส่วนแบ่งตลาด แต่ต้องดูว่า…ประชาชนไทยที่เคยเข้าไม่ถึงสินเชื่อสามารถมีบ้านได้จริงมากขึ้นเพียงใด? ผู้ประกอบการรายย่อยเข้าถึงเงินทุนได้มากขึ้นหรือไม่? และ ลูกหนี้สามารถรักษาบ้านไว้ได้อย่างยั่งยืแค่ไหน?
นั่นเพราะ…เป้าหมายสุดท้ายของนโยบายสินเชื่อที่อยู่อาศัย ไม่ใช่เพียงทำให้ธนาคารปล่อยกู้ได้มากขึ้น แต่ต้องทำให้การมีบ้านเป็นโอกาสที่ประชาชนเข้าถึงได้ โดยไม่กลายเป็นภาระหนี้ที่เกินกำลังในอนาคต!!??.