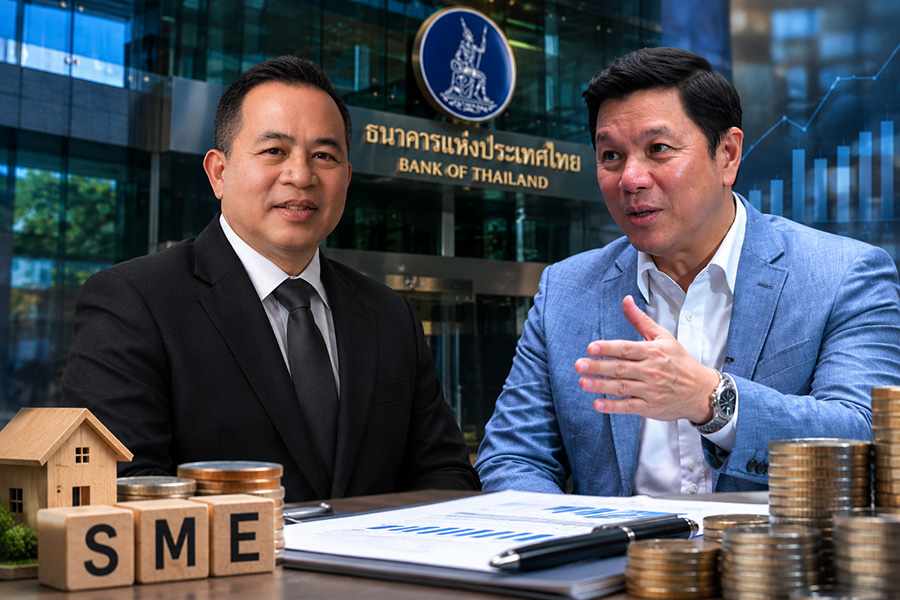

(‘สมชัย’ จี้ปฏิรูป ธปท. – ‘วิทัย’ เปิด 18 มาตรการโต้ – สมาพันธ์ SME หนุนลงมือทำ – จับตาอนาคตระบบการเงินไทย)
ความเห็นต่างระหว่าง “ประธานบอร์ด” กับ “ผู้ว่าการ ธปท.” เปิดประเด็นใหญ่! ปมประสิทธิภาพการกำกับระบบการเงิน? ฝ่ายหนึ่งตั้งคำถามกฎหมายล่าช้า สินเชื่อ SME หดตัว อีกฝ่าย ชู! ผลงานลดดอกเบี้ย แก้หนี้ และเพิ่มโอกาสเข้าถึงทุน “ทีมข่าวยุทธศาสตร์” จึงชวนมองข้ามการตอบโต้ สู่โจทย์ความเชื่อมั่น ผลสัมฤทธิ์นโยบาย และอนาคตเศรษฐกิจไทย
2 มุมคิด ธปท. : เป้าหมายเดียว วิธีการต่าง
ความเคลื่อนไหวของ ธนาคารแห่งประเทศไทย (ธปท.) ในช่วง 2 วันที่ผ่านมา ที่กลายเป็น…ประเด็นสำคัญของแวดวงเศรษฐกิจการเงิน หลังจาก ดร.สมชัย สัจจพงษ์ ประธานกรรมการ ธปท. เปิดเผย…ข้อสังเกตและความผิดหวังต่อการทำงานขององค์กรในรอบ 1 ปี 6 เดือน
ก่อนที่ นายวิทัย รัตนากร ผู้ว่าการ ธปท. จะเผยแพร่ข้อความผ่านเฟซบุ๊กส่วนตัว ยืนยัน…ความสำคัญของการลงมือแก้ปัญหา พร้อมนำเสนอผลการดำเนินงานตลอด 1 ปีที่ผ่านมา
ความเห็นที่ปรากฏต่อสาธารณะ มีทั้งประเด็น…การปรับปรุงกฎหมาย การกำกับธนาคารพาณิชย์ การแก้ปัญหาสินเชื่อ SME การจัดสรรเงินทุน และการป้องกันธุรกรรมเงินเทา ซึ่งล้วนเกี่ยวข้องกับ เสถียรภาพระบบการเงินและโอกาสเติบโตของเศรษฐกิจไทย
แม้ ถ้อยคำของทั้ง 2 ฝ่าย จะสะท้อนความแตกต่างในการประเมินผลงานและแนวทางแก้ปัญหา แต่เมื่อพิจารณาสาระสำคัญกลับพบ “จุดร่วมสำคัญ” นั่นคือ…ความจำเป็นที่ ธปท. ต้องให้ความสำคัญกับเศรษฐกิจจริงมากขึ้น โดยไม่ละทิ้งภารกิจรักษาเสถียรภาพระบบการเงิน
ความแตกต่างสำคัญอยู่ที่ ดร.สมชัยเน้นการตรวจสอบข้อจำกัดเชิงโครงสร้างและประสิทธิผลของการกำกับดูแล ขณะที่นายวิทัยเน้นการดำเนินมาตรการที่เริ่มสร้างผลในทางปฏิบัติ และยอมรับว่ายังต้องดำเนินงานต่อเนื่องอีกมาก
เปิดประเด็น : กฎหมายล่าช้า สินเชื่อหด
ดร.สมชัย ระบุในการให้สัมภาษณ์พิเศษครั้งแรกว่า…สิ่งที่ผิดหวังมากที่สุดคือความล่าช้าในการเสนอแก้ไขกฎหมายสำคัญที่ ธปท. รับผิดชอบ ทั้งกฎหมายธนาคารแห่งประเทศไทย กฎหมายธุรกิจสถาบันการเงิน และกฎหมายเงินตรา
แม้ คณะกรรมการ ธปท. จะมีมติให้ฝ่ายบริหารศึกษาแนวทางปรับปรุงกฎหมายตั้งแต่เดือนมิถุนายน 2568 แต่เมื่อเวลาผ่านไปประมาณ 1 ปี 6 เดือน กลับมีข้อเสนอแก้ไขกฎหมายธุรกิจสถาบันการเงินเพียงมาตราเดียว?
ประธานบอร์ด ธปท. เห็นว่า…การศึกษาควรเปิดให้หน่วยงานภายนอกและผู้มีส่วนได้ส่วนเสียเข้ามามีส่วนร่วม เพื่อให้ข้อเสนอครอบคลุมปัญหาที่เกิดขึ้นจริง ไม่จำกัดอยู่เพียงมุมมองของฝ่ายบริหาร ธปท.
อีกประเด็นสำคัญคือ สินเชื่อ SME ซึ่ง ดร.สมชัย ระบุว่า…มีอัตราการเติบโตติดลบต่อเนื่องเกือบ 17 ไตรมาส และตั้งคำถามว่า…มาตรการที่ ธปท. ดำเนินการสามารถแก้ปัญหาการเข้าถึงทุนได้มากน้อยเพียงใด?
แม้ยอมรับว่า..โครงการ SME Credit Boost และ SME Secure+ เป็นเครื่องมือที่ตอบโจทย์ข้อจำกัดบางด้าน แต่เห็นว่ายอดสินเชื่อที่เกิดขึ้นภายใต้โครงการยังไม่ใช่หลักฐานเพียงพอที่จะสรุปว่าปัญหาสินเชื่อ SME หดตัวได้รับการแก้ไขแล้ว
ทวงบทบาทกำกับ : แบงก์เข้มเกินเสี่ยงหรือไม่?
ดร.สมชัยยั งตั้งข้อสังเกตต่อ กระบวนการปล่อยสินเชื่อของธนาคารพาณิชย์ ว่า…อาจมีการกำหนดเงื่อนไขเข้มงวดเกินกว่าความเสี่ยงที่แท้จริงของผู้ประกอบการบางราย รวมถึงการกำหนดดอกเบี้ยที่อาจไม่สะท้อนความเสี่ยงอย่างเหมาะสม
ข้อเสนอสำคัญ ก็คือ…ให้ ธปท. ใช้เครื่องมือกำกับและตรวจสอบสถาบันการเงินมากขึ้น โดยเฉพาะการสุ่มตรวจกรณีปฏิเสธสินเชื่อ SME ของธนาคารที่มีอัตราปฏิเสธสูงผิดปกติ เพื่อพิจารณาว่ากระบวนการดำเนินงานเป็นไปตามมาตรฐานที่เหมาะสมหรือไม่?
ประธานบอร์ด ยังเสนอให้ พิจารณาบทบาทของตลาด Repo ของ ธปท. ว่า…ควรกำหนดต้นทุนเพิ่มเติมแก่ธนาคารพาณิชย์ที่นำสภาพคล่องมาแสวงหารายได้ผ่านช่องทางดังกล่าวหรือไม่?
อย่างไรก็ตาม ข้อเสนอเหล่านี้ยังเป็นประเด็นสำหรับศึกษาและตรวจสอบ ไม่ใช่ข้อยุติว่าธนาคารพาณิชย์มีการดำเนินงานผิดปกติหรือคิดดอกเบี้ยไม่เป็นธรรมแล้ว
งานวิจัยสะท้อนปัญหา : ทุนกระจุกธุรกิจใหญ่
เพื่อสนับสนุนข้อสังเกต ดร.สมชัย อ้างอิง งานวิจัยของสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER) เรื่องการจัดสรรเงินทุนผิดที่ หรือMisallocation ซึ่งพบว่า…ระบบสินเชื่อมีส่วนเกี่ยวข้องกับความไม่มีประสิทธิภาพในการจัดสรรทุนของเศรษฐกิจไทย
งานศึกษาพบว่า…ในกลุ่มกิจการที่มีประสิทธิภาพสูงสุด 30% แรก SME มีสินเชื่อธนาคารพาณิชย์เพียงประมาณ 20% ขณะที่ธุรกิจขนาดใหญ่มีมากกว่า 60%
ข้อมูลปี 2568 ยังสะท้อนว่า…สินเชื่อธุรกิจมากกว่า 75% กระจุกอยู่กับธุรกิจขนาดใหญ่ ส่วน SME ได้รับส่วนแบ่งประมาณ 25%
ในกลุ่มกิจการประสิทธิภาพสูง ธุรกิจขนาดเล็กมีอัตราดอกเบี้ยเฉลี่ยถ่วงน้ำหนักตามยอดคงค้างประมาณ 7.8% เทียบกับธุรกิจขนาดใหญ่ที่ 3.9%
อย่างไรก็ตาม งานวิจัยระบุ ว่า…SME มีความเสี่ยงด้านหนี้เสียสูงกว่าธุรกิจใหญ่ และส่วนต่างดอกเบี้ยยังไม่ใช่หลักฐานยืนยันการคิดดอกเบี้ยไม่เป็นธรรมทั้งหมด จำเป็นต้องพิจารณาปัจจัยด้านต้นทุนเงินทุน การแข่งขัน และอำนาจต่อรองเพิ่มเติม
ข้อค้นพบดังกล่าวจึง สนับสนุนความจำเป็นในการทบทวนคุณภาพการจัดสรรสินเชื่อ มากกว่าการสรุปว่าธนาคารพาณิชย์เป็นต้นเหตุทั้งหมดของปัญหาเศรษฐกิจไทย
“วิทัย” ชูผลงาน : ลดดอกเบี้ย 18 โครงการ
อีกด้านหนึ่ง นายวิทัย รัตนากร ผู้ว่าการ ธปท. เผยแพร่ข้อความผ่านเฟซบุ๊กส่วนตัว โดยระบุว่า…ปัญหาเชิงโครงสร้างไม่สามารถแก้ไขได้ด้วยโครงการเดียวหรือหน่วยงานเดียว แต่ต้องดำเนินการต่อเนื่องจึงจะค่อย ๆ บรรเทาปัญหา
ผู้ว่าการ ธปท. เน้นความสำคัญของการลงมือทำจริง พร้อมแสดงผลการดำเนินงานในรอบ 1 ปี ซึ่งประกอบด้วย การปรับทิศทางเชิงกลยุทธ์ให้ ธปท. มีบทบาทประคับประคองเศรษฐกิจมากขึ้น ควบคู่กับ การรักษาเสถียรภาพตามพันธกิจหลัก
ด้านนโยบายการเงิน มีการลดอัตราดอกเบี้ยนโยบาย 2 ครั้ง จาก 1.50% เหลือ 1.00% พร้อมดูแลความผันผวนของอัตราแลกเปลี่ยน
นอกจากนี้ ยังนำเสนอนโยบายเฉพาะจุด 4 ด้าน รวม 18 โครงการ ครอบคลุมการแก้ปัญหาหนี้ครัวเรือน การเพิ่มโอกาสเข้าถึงสินเชื่อ SME การสร้างความเป็นธรรมทางการเงิน และการป้องกันเงินเทาผ่านระบบการเงิน
นายวิทัย ยอมรับว่า…ยังมีงานอีกมากที่ต้องดำเนินการต่อไป จึงไม่ได้ประกาศว่าปัญหาเชิงโครงสร้างทั้งหมดได้รับการแก้ไขแล้ว
แก้หนี้ครัวเรือน : ลดภาระ เพิ่มโอกาส
ในด้าน หนี้ครัวเรือน ผู้ว่าการ ธปท. ระบุถึง…โครงการปิดหนี้ไว ไปต่อได้ ซึ่งดำเนินการร่วมกับ บริษัทบริหารสินทรัพย์สุขุมวิท (SAM)
รวมถึง การปรับโครงสร้างหนี้ที่ไม่ก่อให้เกิดรายได้ หรือ NPL ไปแล้วกว่า 180,000 บัญชี และมีเป้าหมายดำเนินการเพิ่มเติมอีก 200,000 บัญชีภายในปีนี้
นอกจากนี้ ยังมีมาตรการคงอัตราผ่อนชำระขั้นต่ำบัตรเครดิตที่ 8% เพื่อช่วยรักษาสภาพคล่องให้ลูกหนี้ประมาณ 2 ล้านบัญชี
มาตรการดังกล่าวสะท้อนการให้ความสำคัญกับการลดแรงกดดันทางการเงินของประชาชน โดยเฉพาะ กลุ่มที่มีภาระหนี้สูงและอาจเผชิญข้อจำกัดในการดำรงชีพ
อย่างไรก็ตาม การประเมินผลระยะยาวยังต้องพิจารณาว่าลูกหนี้สามารถกลับมาชำระหนี้ได้อย่างยั่งยืนเพียงใด? และมาตรการช่วยลดโอกาสเกิดหนี้เสียซ้ำได้จริงหรือไม่?
เติมทุน SME : ปล่อยกู้กว่า 8 หมื่นล้าน
ด้าน การเพิ่มโอกาสเข้าถึงสินเชื่อ SME นายวิทัย ระบุว่า…โครงการ SMEs Credit Boost สามารถปล่อยสินเชื่อได้มากกว่า 80,000 ล้านบาท พร้อมผลักดันโครงการ SMEs Secure Plus หรือมีทรัพย์เพิ่มเงินสภาพคล่อง
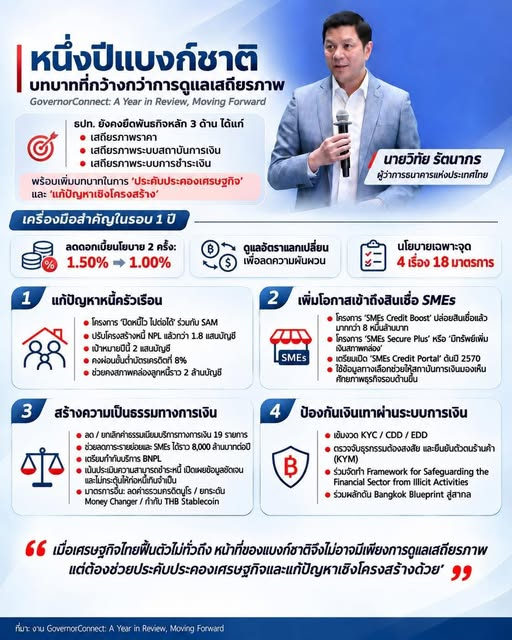
ขณะเดียวกัน เตรียมเปิด SMEs Credit Portal ในช่วงต้นปี 2570 เพื่อเชื่อมโยงข้อมูลและใช้ข้อมูลทางเลือก หรือ Alternative Data ช่วยให้สถาบันการเงินสามารถประเมินศักยภาพของผู้ประกอบการได้รอบด้านมากขึ้น
ข้อมูลดังกล่าว เป็น…คำชี้แจงที่มีน้ำหนักต่อข้อวิจารณ์ ที่ว่า…ธปท. ยังไม่มีการดำเนินงานเป็นรูปธรรม เพราะแสดงให้เห็นว่า…มีมาตรการเริ่มดำเนินการและมีสินเชื่อเกิดขึ้นแล้ว
แต่ในอีกด้านหนึ่ง ยอดสินเชื่อภายใต้โครงการยังต้องพิจารณาควบคู่กับยอดสินเชื่อ SME ทั้งระบบ จำนวนผู้ประกอบการที่เข้าถึงทุนเพิ่มเติม คุณภาพสินเชื่อ และผลต่อการลงทุนหรือการจ้างงาน
จึงอาจกล่าวได้ว่า…ข้อมูลของทั้ง 2 ฝ่ายไม่ได้ขัดแย้งกันทั้งหมด เนื่องจาก…ฝ่ายผู้ว่าการ ธปท. ได้แสดงหลักฐานการดำเนินมาตรการ ขณะที่ ฝ่ายประธานบอร์ด ธปท.เอง ก็ได้ตั้งคำถามต่อผลลัพธ์ในระดับระบบเศรษฐกิจ
ลดค่าธรรมเนียม : สร้างความเป็นธรรมการเงิน
อีกผลงานที่ นายวิทัย ยังได้นำเสนอ นั่นก็คือ…การลดและยกเลิกค่าธรรมเนียมบริการทางการเงิน 19 รายการ ซึ่งตาม ข้อมูลของ ธปท. ช่วยลดภาระค่าใช้จ่ายแก่ประชาชนรายย่อยและ SME ได้ประมาณ 8,000 ล้านบาทต่อปี
นอกจากนี้ ยังเตรียมกำกับบริการซื้อก่อนจ่ายทีหลัง หรือ Buy Now Pay Later (BNPL) โดยให้ความสำคัญกับการประเมินความสามารถชำระหนี้ การเปิดเผยข้อมูล และการป้องกันการก่อหนี้เกินความจำเป็น
รวมถึง การลดค่าธรรมเนียมตรวจเครดิตบูโร การยกระดับธุรกิจแลกเปลี่ยนเงินตรา และการพัฒนากรอบกำกับดูแล THB Stablecoin
มาตรการเหล่านี้ สะท้อนการขยายบทบาทด้านคุ้มครองผู้ใช้บริการทางการเงิน โดยต้องติดตามทั้งผลประโยชน์ที่ผู้บริโภคได้รับและต้นทุนการปรับตัวของผู้ให้บริการ
สกัดเงินเทา : วัดผลให้ครอบคลุม
ด้าน การป้องกันเงินเทาผ่านระบบการเงิน นายวิทัย ระบุว่า…ธปท. ได้เพิ่มความเข้มงวดด้านการรู้จักลูกค้าและตรวจสอบธุรกรรม ทั้ง KYC, CDD และ EDD รวมถึงการตรวจจับธุรกรรมต้องสงสัยและการยืนยันตัวตนร้านค้า หรือ KYM
พร้อมร่วมจัดทำกรอบป้องกันการใช้ระบบการเงินในกิจกรรมผิดกฎหมาย และผลักดัน Bangkok Blueprint เพื่อยกระดับมาตรฐานความร่วมมือระหว่างประเทศ
ก่อนหน้านี้ ธปท. รายงานว่ามูลค่าการถอนเงินสดภายใต้มาตรการลดลงกว่า 57% และธุรกรรมถอนทองคำจริงภายใต้เกณฑ์ที่กำหนดลดลงกว่า 85% เมื่อเทียบกับเดือนมกราคม 2569
ขณะที่ ดร.สมชัย ได้ตั้งคำถามว่า…ตัวเลขที่ลดลงอาจสะท้อนทั้งการยุติธุรกรรมจริงและการปรับเปลี่ยนรูปแบบธุรกรรมเพื่อหลีกเลี่ยงเกณฑ์รายงาน โดยยังไม่มีหลักฐานยืนยันว่าการหลบเกณฑ์เป็นสาเหตุของการลดลงในครั้งนี้
ประเด็นดังกล่าว จึงเป็น…โจทย์ด้านคุณภาพข้อมูลและการประเมินผล ซึ่งควรตรวจสอบทั้งธุรกรรมเหนือเกณฑ์ ธุรกรรมต่ำกว่าเกณฑ์ และพฤติกรรมที่เปลี่ยนแปลงไป เพื่อให้สามารถประเมินผลการป้องกันเงินผิดกฎหมายได้รอบด้าน
สมาพันธ์ SME หนุน : พร้อมร่วมพลิกสินเชื่อ
ด้านภาคเอกชน ดร.ณพพงศ์ ธีระวร ประธานสมาพันธ์ SME ไทย แสดงความชื่นชมการดำเนินงานของนายวิทัยตลอด 1 ปีที่ผ่านมา โดยเฉพาะ การปรับทิศทาง ธปท. ให้ความสำคัญกับการประคับประคองเศรษฐกิจควบคู่กับการรักษาเสถียรภาพ
ประธานสมาพันธ์ SME ไทย เห็นว่า…มาตรการทั้ง 4 ด้าน รวม 18 โครงการ ตอบโจทย์ความเดือดร้อนของประชาชนและผู้ประกอบการ โดยเฉพาะมาตรการแก้หนี้ การลดค่าธรรมเนียม และการเพิ่มโอกาสเข้าถึงสินเชื่อ SME
พร้อม…ประกาศความร่วมมือกับ ธปท. ทั้งด้านการเชื่อมโยงข้อมูลภาคธุรกิจ การสนับสนุนกลไกค้ำประกันสินเชื่อใหม่ และการยกระดับขีดความสามารถของผู้ประกอบการ
เป้าหมายสำคัญคือผลักดันให้สินเชื่อ SME กลับมาขยายตัวเป็นบวก เพื่อให้ภาคธุรกิจรายย่อยมีเงินทุนสำหรับดำเนินกิจการและเพิ่มศักยภาพการแข่งขัน
กระนั้น ท่าทีดังกล่าวเป็นเพียง “จุดยืน” ของสมาพันธ์ SME ไทย ซึ่งนั่นก็ไม่ได้หมายความว่า…ภาคเอกชนทุกกลุ่มมีความเห็นตรงกันทั้งหมด โดยเฉพาะ ธนาคารพาณิชย์และผู้ประกอบการที่ยังมีข้อจำกัดด้านการเข้าถึงสินเชื่อ ซึ่งควรได้รับโอกาสสะท้อนข้อมูลเพิ่มเติม
ความเห็นต่างสะท้อนอะไร : งานเดินหน้า แต่โจทย์ยังอยู่
สำหรับ โหมดการวิเคราะห์ข่าวเชิงกลยุทธ์กับประเด็นข่าวข้างต้น เมื่อ ประมวลข้อมูลทั้ง 3 ฝ่าย…ประธานบอร์ด ธปท. ผู้ว่าการ ธปท. และ บางส่วนของภาคเอกชน (สมาพันธ์ SME ไทย) แล้ว “ทีมข่าวยุทธศาสตร์” เห็นว่า…ประเด็นที่เกิดขึ้นไม่ได้จำกัดอยู่เพียงความสัมพันธ์ระหว่างประธานบอร์ดกับผู้ว่าการ ธปท. แต่สะท้อนความแตกต่างของกรอบประเมินความสำเร็จในการบริหารนโยบายการเงิน
ฝ่ายประธานบอร์ด ธปท. ให้ความสำคัญกับ…ข้อจำกัดเชิงโครงสร้าง กระบวนการปฏิรูป และผลสัมฤทธิ์ของระบบโดยรวม
ขณะที่ ฝ่ายผู้ว่าการ ธปท. ได้นำเสนอ ผลงานที่ดำเนินการไปแล้ว พร้อมย้ำว่า…การแก้ปัญหาเศรษฐกิจต้องใช้เวลาและความร่วมมือจากหลายหน่วยงาน
ส่วน สมาพันธ์ SME ให้ความสำคัญกับการเห็นมาตรการเกิดขึ้นจริงและความพร้อมร่วมผลักดันให้เกิดผลต่อผู้ประกอบการ
ความเห็นเหล่านี้ จึงสามารถเป็นทั้งข้อทักท้วงและข้อมูลสนับสนุนซึ่งกันและกันได้ หากนำเข้าสู่กระบวนการประเมินผลที่มีหลักฐานร่วมกัน
ความเชื่อมั่น ธปท. : ความเสี่ยงและโอกาสปฏิรูป
สำหรับ ธปท. และสถาบันการเงิน ความเห็นต่างที่ปรากฏต่อสาธารณะอาจสร้างคำถามต่อเอกภาพในการบริหารและทิศทางนโยบาย โดยเฉพาะหากมีการตอบโต้ต่อเนื่องโดยไม่มีข้อมูลชี้แจงที่ชัดเจน
อย่างไรก็ตาม การเปิดเผยข้อคิดเห็นและผลการดำเนินงาน ก็สามารถเป็นโอกาส “ยกระดับ” ความโปร่งใสและความรับผิดชอบของธนาคารกลางได้เช่นกัน
ประเด็นสำคัญ! จึงไม่ใช่การทำให้ทุกฝ่ายมีความเห็นตรงกัน แต่เป็นการรักษากลไกตัดสินใจตามอำนาจหน้าที่ เปิดเผยข้อมูลที่ตรวจสอบได้ และกำหนดกระบวนการติดตามผลอย่างต่อเนื่อง โดยเฉพาะ การปฏิรูปกฎหมาย การกำกับธนาคารพาณิชย์ และการประเมินคุณภาพสินเชื่อ
ทั้งหมดนี้ จะต้องดำเนินควบคู่กับการรักษาความเป็นอิสระและเสถียรภาพระบบการเงิน!
ภาคธุรกิจและประชาชน : ต้องได้ผลจริงจากนโยบาย
สำหรับ ธนาคารพาณิชย์ ความเคลื่อนไหวครั้งนี้ อาจเพิ่มแรงผลักดันให้ทบทวนกระบวนการอนุมัติสินเชื่อ การกำหนดดอกเบี้ย และการประเมินความเสี่ยงของ SME แต่ต้องไม่ลดมาตรฐานการบริหารความเสี่ยงจนกระทบเงินฝากและความมั่นคงของระบบ
ส่วน SME จะได้รับประโยชน์หากมาตรการด้านข้อมูล การค้ำประกัน และช่องทางสินเชื่อใหม่สามารถลดอุปสรรคการเข้าถึงทุนได้จริง โดย สถาบันการเงินเฉพาะกิจของรัฐและ บสย. มีโอกาสเข้ามาช่วยเชื่อมช่องว่างดังกล่าว
ขณะที่ ภาคประชาชน เอง ก็อาจจะได้รับประโยชน์จากต้นทุนทางการเงินที่เหมาะสม การปรับโครงสร้างหนี้ และบริการทางการเงินที่เป็นธรรม
แต่ผลประโยชน์เหล่านี้ จะต้องวัดจาก…ภาระหนี้ที่ลดลง ความสามารถชำระหนี้ที่ดีขึ้น และโอกาสสร้างรายได้ ไม่ใช่เพียงจำนวนโครงการหรือวงเงินที่ประกาศ
เศรษฐกิจไทยได้อะไร : เปลี่ยนข้อถกเถียงเป็นทางออก
ในระดับประเทศ ความท้าทายสำคัญ ก็คือ…การทำให้ระบบการเงินสามารถรักษาเสถียรภาพและจัดสรรทุนไปสู่กิจการที่มีศักยภาพได้พร้อมกัน เพราะหากเงินทุนยังคงกระจุกอยู่ในธุรกิจบางกลุ่ม
ขณะที่ ผู้ประกอบการที่มีประสิทธิภาพไม่สามารถเข้าถึงสินเชื่อได้เพียงพอ เศรษฐกิจไทยอาจสูญเสียโอกาสด้านการลงทุน การจ้างงาน และการเพิ่มผลิตภาพต่อเนื่อง แต่หาก เร่งขยายสินเชื่อโดยไม่คำนึงถึงความเสี่ยง ก็อาจเพิ่มปัญหาหนี้เสียและภาระต่อระบบการเงินในอนาคตเช่นกัน
ดังนั้น “ทางออก” ของเรื่องนี้ จึงอยู่ที่…การพัฒนาข้อมูลสินเชื่อ การประเมินความเสี่ยงอย่างเหมาะสม การเพิ่มการแข่งขัน และการเชื่อมความร่วมมือระหว่าง ธปท. กระทรวงการคลัง ธนาคารพาณิชย์ แบงก์รัฐ บสย. และภาคธุรกิจ โดยกำหนดผลลัพธ์ที่ตรวจสอบได้เป็นเป้าหมายร่วมกัน
บทสรุป : วัดผลงานที่ผลลัพธ์ ไม่ใช่คำตอบโต้
ในมุมของ “ทีมข่าวยุทธศาสตร์” เห็นว่า…บทสัมภาษณ์ของ ดร.สมชัย การชี้แจงผลงานของนายวิทัย และท่าทีของสมาพันธ์ SME ไทย ได้ “เปิดพื้นที่สำคัญ” ให้สังคมไทย ได้พิจารณาว่า…ระบบการเงินไทยควรปรับตัวอย่างไรท่ามกลางเศรษฐกิจที่เติบโตช้า ภาระหนี้สูง และข้อจำกัดในการเข้าถึงทุน
ข้อเท็จจริงที่ปรากฏ! ก็คือ…ธปท. มีการดำเนินมาตรการหลายด้านแล้ว ขณะเดียวกันปัญหาเชิงโครงสร้างที่ถูกตั้งคำถามยังไม่ได้รับการพิสูจน์ว่าได้รับการแก้ไขอย่างเพียงพอ
ทั้ง 2 ประเด็น…สามารถเป็นจริงพร้อมกันได้
ดังนั้น สิ่งที่ควรเกิดขึ้นต่อจากนี้ ก็คือ…การนำข้อเสนอและผลงานมาประเมินร่วมกันด้วยข้อมูลที่ตรวจสอบได้ พร้อมเปิดรับความเห็นจากผู้เกี่ยวข้องทุกฝ่าย เพื่อให้ข้อถกเถียงนำไปสู่การปรับปรุงนโยบายอย่างเป็นรูปธรรม
เพราะเป้าหมายสุดท้าย! ไม่ใช่การพิสูจน์ว่า…ใครพูดถูกหรือใครทำงานมากกว่า???
แต่คือ…การทำให้ระบบการเงินไทยมีความมั่นคง เป็นธรรม และสามารถสนับสนุนการเติบโตของเศรษฐกิจและประชาชนได้อย่างยั่งยืน!!!.