(ขยับแนวคิด ‘บริหารหนี้เสีย’ สู่ ‘บริหารโอกาส’ – ชู 3 ภารกิจสำคัญ! เดินหน้า ‘แก้หนี้ – มีบ้าน – ลงทุน’)
BAM ปรับวิธีวัดผล เปลี่ยนจาก “ยอดเรียกเก็บ” สู่ “กำไรสุทธิ” ที่เกิดขึ้นจริงและเร็ว พร้อมเร่งหมุนหนี้และทรัพย์ตามความต้องการของตลาด “ซีอีโอ – ดร.รักษ์” วางเป้ากำไรจาก 3 แคมเปญใหม่ 150 – 250 ล้านบาทในไตรมาส 4 น่าจับตา! กับบททดสอบ “แนวทางใหม่” จะสร้างโอกาสให้กับคนไทยและผลกำไรแก่ BAM ได้จริงแค่ไหน? เพียงใด?
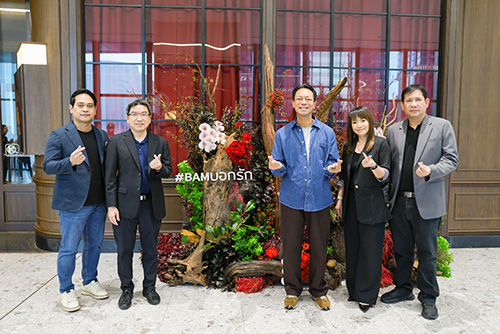
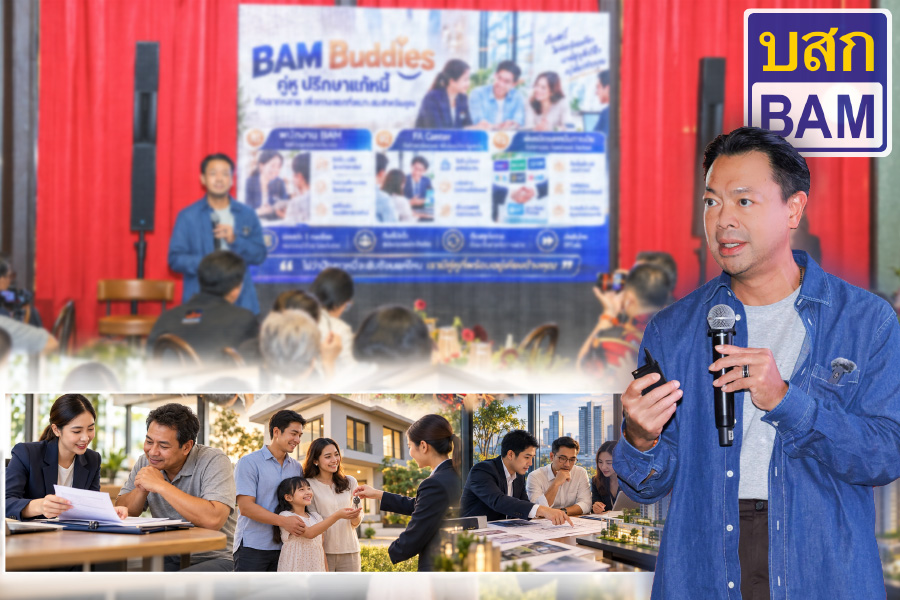
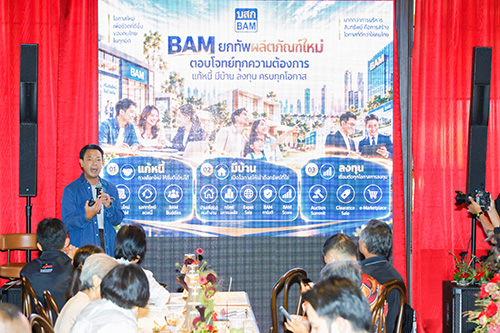
บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) หรือ BAM ภายใต้การนำของ ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร ประกาศทิศทางธุรกิจ ภายใต้ 3 ภารกิจสำคัญ “แก้หนี้ มีบ้าน ลงทุน” เมื่อวันที่ 30 ตุลาคม 2569 ณ The Coffee House by DoiTung วัน แบงค็อก (One Bangkok) กรุงเทพฯ
สาระสำคัญของการเปลี่ยนแปลงครั้งนี้ อาจไม่ได้อยู่ที่จำนวนโครงการใหม่ หากอยู่ที่ความพยายามปรับทั้งวงจรการบริหารสินทรัพย์ ตั้งแต่…วิธีช่วยลูกหนี้ การนำทรัพย์รอการขายกลับมาใช้ประโยชน์ ไปจนถึงการเลือกซื้อหนี้และเชื่อมต่อผู้ลงทุน
น่าสนใจกับ บทบาทใหม่ของ BAM ที่กำลังขยับจากภารกิจความเป็น…ผู้บริหารหนี้เสียและผู้ขายทรัพย์ ไปสู่การเป็น…ผู้สร้างโอกาสจากหนี้และทรัพย์ที่มีอยู่ในระบบ
คำถามสำคัญจึงไม่ใช่เพียงว่า…แต่ละแคมเปญได้รับความสนใจเพียงใด? แต่เป็น…โครงการเหล่านี้จะเชื่อมต่อกันเป็นระบบที่ช่วยลูกหนี้ เปิดโอกาสให้คนมีบ้าน และสร้างผลตอบแทนให้บริษัทได้อย่างต่อเนื่องหรือไม่? อย่างไร? และแค่ไหน?
วัดผลที่กำไร :
ดร.รักษ์ ย้ำหนักแน่นว่า…บริษัทต้องการเปลี่ยนการวัดผลจาก “ผลเรียกเก็บ” มาให้ความสำคัญกับกำไรสุทธิและอัตราความสำเร็จมากขึ้น พร้อม ปรับแนวทางบริหารทรัพย์จากการถือครองเป็นเวลานานเพื่อรอผลตอบแทนสูง ไปสู่การเร่งหมุนทรัพย์และส่งต่อให้ผู้ซื้อรายใหม่สร้างมูลค่าเพิ่ม
โดยวางแนวทาง การถือครองทรัพย์ไม่เกินประมาณ 18 เดือน พร้อม ตั้งเป้า Margin ราว 30% ก่อนปล่อยทรัพย์ออกจากพอร์ต แนวทางนี้สะท้อน…การให้น้ำหนักกับความเร็วในการหมุนทุนและโอกาสทำกำไร มากกว่าการเก็บทรัพย์ไว้นานเพื่อรอผลตอบแทนในอนาคต!
การเปลี่ยนวิธีวัดผล ยังหมายถึง BAM ต้องตอบให้ได้ว่าเงินทุนที่ใช้ซื้อหนี้ การปรับโครงสร้าง การปรับปรุงทรัพย์ และการทำตลาด สร้างกำไรสุทธิกลับมาได้จริงเพียงใด?
หากทำได้สำเร็จ โมเดลใหม่นี้อาจช่วยลดเวลาที่ทรัพย์ค้างอยู่ในพอร์ต แต่หากต้นทุนและระยะเวลาขายไม่เป็นไปตามแผน ความเร็วในการหมุนทรัพย์ก็อาจไม่แปลเป็นกำไรโดยอัตโนมัติ!!??
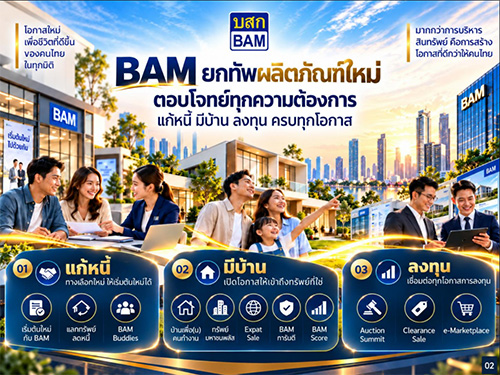
แก้หนี้ให้มีทางไปต่อ :
ภารกิจแรก ก็คือ…การช่วยลูกหนี้กลับมาตั้งหลัก ผ่านโครงการ “เริ่มต้นใหม่กับ BAM” ซึ่งเปิดทางเลือกให้ลูกหนี้ปิดบัญชีโดยลดเงินต้นสูงสุด 30% หรือเลือกผ่อนชำระด้วยดอกเบี้ย 0% ในช่วง 3 ปีแรก และผ่อนได้นานสูงสุด 10 ปี ตามเงื่อนไขของบริษัท
ทั้งนี้ โครงการดังกล่าวได้เข้าถึงลูกหนี้แล้ว 95.1% มีอัตราตอบสนอง 15.2% อัตราการเจรจาได้ข้อยุติ 60.4% และอัตราความสำเร็จ 8% เพิ่มจากรูปแบบเดิมที่ 1.46% โดยมียอดอนุมัติช่วยเหลือรวมกว่า 182.5 ล้านบาท ช่วยลูกหนี้แล้ว 142 ราย และคาดว่าอัตราความสำเร็จเมื่อสิ้นสุดโครงการจะอยู่ที่ 20%
ตัวเลขดังกล่าวเป็นสัญญาณว่า…การเปิดทางเลือกให้ลูกหนี้อาจช่วยเพิ่มโอกาสปิดหนี้ได้ แต่การประเมินผลในระยะต่อไปยังต้องดูว่า…ตัวเลขเหล่านี้ใช้ฐานคำนวณใด? และลูกหนี้ที่ได้รับความช่วยเหลือสามารถกลับมาชำระหนี้หรือเข้าถึงสินเชื่อในระบบได้ต่อเนื่องเพียงใด?
ดร.รักษ์ ยังอธิบายแนวคิด การประนอมหนี้ที่มอง “ทางรอด” ของลูกหนี้ควบคู่กับความสามารถทำกำไรของบริษัท โดยยกตัวอย่าง…หนี้ตามสิทธิเรียกร้อง 4 ล้านบาทที่อาจปรับลงเหลือเงินต้น 1 ล้านบาท และใช้มาตรการ “เจอ จ่าย จบ” ปิดหนี้ได้ที่ 700,000 บาท
ทั้งนี้ ตัวเลขข้างต้น เป็นเพียงตัวอย่างที่ผู้บริหารระดับสูงของ BAM กล่าวถึง ซึ่งไม่ใช่เงื่อนไขมาตรฐานที่ใช้ได้กับลูกหนี้ทุกราย
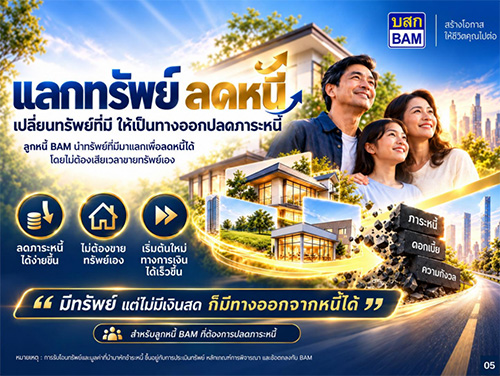
แลกบ้านให้พอดี :
โครงการ “แลกทรัพย์ ลดหนี้” เป็นอีกแนวทางที่ มุ่งช่วยลูกหนี้ซึ่งมีทรัพย์สินเป็นหลักประกัน แต่ขาดสภาพคล่อง โดยการนำ บ้านเดิมมาแลกกับทรัพย์พร้อมอยู่ของ BAM ที่มีมูลค่าและขนาดเหมาะกับความสามารถในการชำระหนี้ ช่วยลดภาระหนี้โดยไม่ต้องรอขายทรัพย์ด้วยตนเอง
ดร.รักษ์ ระบุว่า…พอร์ตสินเชื่อที่อยู่อาศัยมีสัดส่วนสูงในธุรกิจ จึงมองเห็นโอกาสนำทรัพย์ของลูกหนี้และทรัพย์ของ BAM มาเชื่อมกัน ตัวอย่างที่ยกขึ้นมา ก็คือ ลูกหนี้มีบ้านมูลค่าสูงกว่าหนี้ อาจแลกเป็นบ้าน BAM ที่มีมูลค่าต่ำกว่าเพื่อปิดหนี้ และเหลือเงินส่วนต่างสำหรับเริ่มต้นชีวิตใหม่ ทั้งนี้ ต้องพิจารณาราคาทรัพย์ ภาระหนี้ และเงื่อนไขเป็นรายกรณี
โดย BAM เตรียมทดลองแนวทางนี้ ในรูปแบบแซนด์บ็อกซ์ 50 รายแรก โดยใช้ “ทีมผู้ประเมิน” เกือบ 60 รายของบริษัท เป็น…หน่วยงานพิจารณามูลค่าทรัพย์และจับคู่กับทรัพย์ที่เหมาะสม ซึ่งโครงการนี้ ได้ผ่านการนำเสนอและขออนุมัติจากกองทุนฟื้นฟูฯ ธนาคารแห่งประเทศไทย (ธปท.) ในฐานะ ผู้ถือหุ้นใหญ่ของ BAM มาก่อนแล้ว และ ยังได้รับคำชื่นชมในแนวคิดที่สร้างสรรค์จาก…ผู้ว่าการธปท. (นายวิทัย รัตนากร) มาแล้วเช่นกัน
“คิดได้ยังไง?” นั่นคือ…คำชมที่ว่านี้ ซึ่งมันได้ สะท้อนการมองเห็นคุณค่าของแนวคิดดังกล่าว
เปิดทางต่อยอดผู้สูงวัย :
ส่วน ข้อเสนอจากสื่อมวลชน กับแนวคิดที่ BAM อาจ “ต่อยอด” แนวคิดแลกทรัพย์ไปสู่ “กลุ่มผู้สูงอายุ” ที่ไม่ใช่ลูกหนี้ BAM โดยให้ เจ้าของบ้านที่มีพื้นที่เกินความจำเป็น พิจารณาแลกกับทรัพย์ของ BAM ที่มีขนาด ประเภท ราคา และทำเลเหมาะกับช่วงชีวิต ภายหลังจากที่ลูกหลานย้ายออกไปมีบ้านของตนเองแล้ว เพื่อให้มีเงินส่วนต่างจากการแลกทรัพย์ เหลือใช้จ่ายในวัยเกษียณ
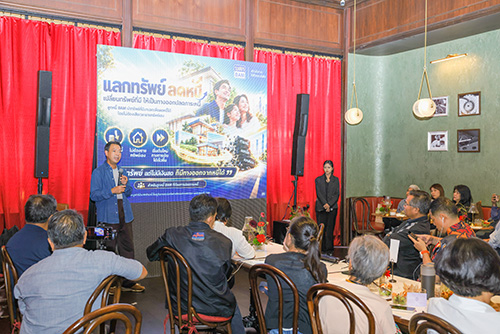
ถือเป็นอีกประเด็นที่ ผู้บริหารระดับสูงของ BAM รับไว้พิจารณา โดยต้องดูจากความสำเร็จของ แซนด์บ็อกซ์ 50 รายแรก ก่อน ซึ่งข้อเสนอดังกล่าว ยังไม่ใช่นโยบายหรือโครงการที่ BAM จะดำเนินการในขณะนี้
อย่างไรก็ตาม หากแนวคิดข้างต้นของ BAM และข้อเสนอของสื่อมวลชน สามารถจะพัฒนาต่อยอดได้จริง! แนวทางนี้ ย่อมจะทำให้ “การแลกทรัพย์” มีความหมายมากกว่าการลดหนี้ เพราะเป็นการจัดที่อยู่อาศัยให้เหมาะกับชีวิต และเปลี่ยนมูลค่าทรัพย์ส่วนเกินให้เป็นสภาพคล่องแก่เจ้าของบ้านด้วย
เปิดบ้านให้คนหลายกลุ่ม :
สำหรับ ภารกิจ “มีบ้าน” BAM ได้แบ่งกลุ่มเป้าหมายผ่านผลิตภัณฑ์หลายรูปแบบ เช่น โครงการ “บ้านเพื่อ(น)คนทำงาน” ที่เน้นความร่วมมือกับหน่วยงานพันธมิตร เพื่อเปิดโอกาสให้บุคลากรเข้าถึงบ้านของตนเอง มีสิทธิประโยชน์ตามเงื่อนไข เช่น ส่วนลดสูงสุด 20% ฟรีค่าโอนสูงสุด 900,000 บาท บัตรกำนัลสูงสุด 50,000 บาท และทางเลือกผ่อนกับ BAM ดอกเบี้ย 0% ในปีแรก เริ่มต้น 500 บาทต่อเดือน
ส่วน “ทรัพย์มหาชนพลัส+” ขยายเพดานราคาทรัพย์สูงสุด 5 ล้านบาท เปิดจองเริ่มต้น 1,000 บาท ผ่อนกับ BAM ดอกเบี้ย 0% ในปีแรก เริ่มต้น 500 บาทต่อเดือน และไม่ตรวจเครดิตบูโรตามเงื่อนไขโครงการ โดย BAM ระบุว่า…ปัจจุบันมียอดขายแล้วกว่า 2,157.3 ล้านบาท รวม 1,778 รายการ
ทั้ง 2 โครงการ สะท้อนความพยายามเปิดตลาดให้กว้างกว่ากลุ่มผู้มีรายได้ประจำ โดยเฉพาะ ผู้ประกอบอาชีพอิสระหรือคนทำงานที่ไม่มีสลิปเงินเดือน แต่โจทย์สำคัญ ก็คือ…ผู้ซื้อจะสามารถผ่อนชำระต่อได้หลังพ้นช่วงดอกเบี้ย 0% หรือไม่? และ ค่าใช้จ่ายเพิ่มเติม เช่น ค่าซ่อมแซม ค่าส่วนกลาง หรือค่าเดินทาง จะทำให้บ้านนั้นเป็นภาระเกินกำลังหรือเปล่า?
มั่นใจบ้านมือสอง :
สำหรับโครงการ การขายบ้านมือ 2 ที่ไม่ได้ขึ้นอยู่กับราคาเพียงอย่างเดียว แต่ยังเกี่ยวข้องกับ ความมั่นใจในสภาพทรัพย์ ดังนั้น BAM จึงเปิดแนวทาง “BAM การันตี” โดยตรวจสอบคุณภาพบ้านในด้านโครงสร้าง ระบบไฟฟ้าและประปา สถานะข้อพิพาททางกฎหมาย และงานซ่อมตามมาตรฐานของทรัพย์ที่เข้าร่วมรายการ
โดยหาก การตรวจสอบและการรับประกันดำเนินได้จริงอย่างชัดเจน สิ่งนี้…จะช่วยลดความกังวลของผู้ซื้อที่มักมองว่าบ้านมือสองราคาถูก แต่ก็อาจมีค่าใช้จ่ายแฝงตามมา อย่างไรก็ตาม ผู้ซื้อยังจำเป็นต้องตรวจสอบรายละเอียดการรับประกัน ระยะเวลาคุ้มครอง และข้อยกเว้นของทรัพย์แต่ละรายการก่อนตัดสินใจ
ใช้พฤติกรรมแทนสลิปเงินเดือน :
กับแนวคิด BAM Score – Opportunity Score ถือเป็น…แนวทางเพิ่มโอกาสให้ผู้ซื้อที่รายได้ไม่เป็นรูปแบบเงินเดือน โดยพิจารณาพฤติกรรมและความสามารถในการชำระ แทนการพึ่งข้อมูลสลิปเงินเดือนหรือเครดิตสกอริ่งแบบเดียวกับธนาคาร
สำหรับ ลูกหนี้ NPL แล้ว ดร.รักษ์ ได้กล่าวถึงโอกาส กลับเข้าสู่ระบบรีไฟแนนซ์ หากชำระได้ตามเกณฑ์ครบ 12 งวดและมีคะแนนตามที่กำหนด แต่การนำ ข้อมูลพฤติกรรมไปประเมิน ยังต้องมีหลักเกณฑ์โปร่งใส และ การอนุมัติสินเชื่อสุดท้ายยังขึ้นอยู่กับผู้ให้สินเชื่อและเงื่อนไขของแต่ละราย ด้วย
เปิดตลาดต่างชาติ :
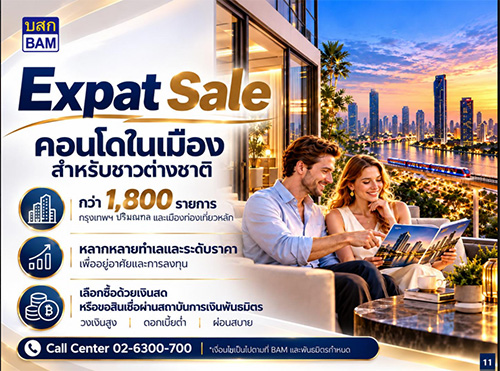
อีก แนวคิดเด่นของ BAM ก็คือ โครงการ “Expat Sale” โดยมุ่งเสนอ คอนโดมิเนียมในเมืองให้ชาวต่างชาติที่ทำงานหรือพำนักในไทย โดย BAM ระบุว่า…มีทรัพย์ในโครงการกว่า 1,800 รายการ ครอบคลุมกรุงเทพฯ ปริมณฑล และเมืองท่องเที่ยวสำคัญ
กลุ่มเป้าหมายส่วนหนึ่งเป็น ผู้บริหารต่างชาติที่ต้องการซื้อคอนโดใกล้ที่ทำงานหรือใช้เป็นที่พักระยะยาว
การเจาะตลาดคนต่างชาติกลุ่มนี้ ได้ช่วย…เพิ่มกลุ่มผู้ซื้อให้กับทรัพย์ประเภทคอนโด ซึ่งมีจำนวนมากในพอร์ต แต่การขยายตลาดต้องเดินตามข้อกำหนดเรื่องการถือครองของชาวต่างชาติ และต้องทำให้ขั้นตอนซื้อขาย การขอสินเชื่อ และข้อมูลสิทธิในทรัพย์ชัดเจนสำหรับลูกค้าต่างชาติ ด้วย
เชื่อมนักลงทุนกับทรัพย์ :
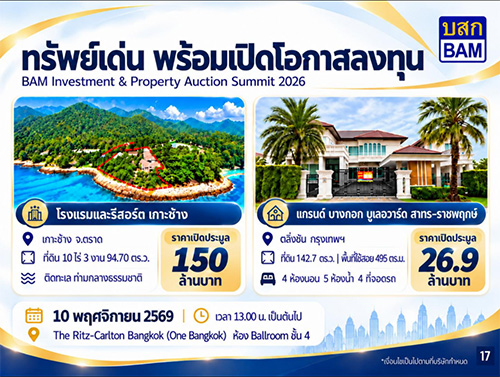
ส่วน ภารกิจ “ลงทุน” ประกอบด้วย 3 ช่องทางสำคัญ กล่าวคือ…“Auction Summit” เชื่อมนักลงทุนกับการประมูลทรัพย์ โดยเน้นทรัพย์มูลค่าสูง “Clearance Sale” ใช้ส่วนลดลึกเร่งระบายทรัพย์บางรายการ และ “BAM e‑Marketplace” ซึ่งตั้งเป้าเป็นแพลตฟอร์มซื้อขาย ประมูล และลงทุนในอสังหาริมทรัพย์
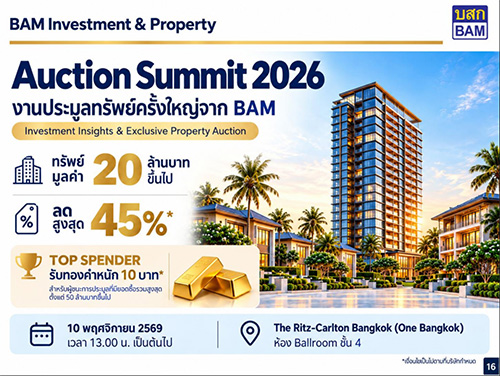
ดร.รักษ์ กล่าวถึงการนำ ทรัพย์มูลค่าสูงกว่า 20 ล้านบาทเข้าสู่เวทีประมูล การจัด Clearance Sale กว่า 1,600 รายการ โดยลดราคาได้เกือบ 50% และแผนพัฒนาแพลตฟอร์มเพื่อเชื่อมทรัพย์จาก BAM กับผู้ประกอบการบริหารสินทรัพย์รายอื่น
จุดท้าทายของตลาดกลาง จึงไม่ได้อยู่ที่…จำนวนทรัพย์เพียงอย่างเดียว แต่รวมถึง ความน่าเชื่อถือของข้อมูล สถานะทางกฎหมาย สภาพทรัพย์ ราคา และความสามารถในการปิดธุรกรรม
ทั้งนี้ หาก BAM ทำหน้าที่ “เชื่อม” ผู้ซื้อ ผู้ขาย และ AMC รายอื่นได้จริง ก็อาจขยายธุรกิจจากการบริหารทรัพย์ของตนเอ งไปสู่…การสร้างตลาดให้ทั้งอุตสาหกรรม
ซื้อหนี้ตามแรงซื้อ :
ฝั่งการซื้อหนี้ ผู้บริหารระดับสูงของ BAM ระบุว่า…จะเน้นซื้อหนี้ก้อนใหญ่ที่มีโอกาสบริหารและขายต่อ โดยใช้แนวทาง Book Building สำรวจความต้องการของนักลงทุนก่อนเลือกเข้าซื้อ แทนการซื้อเหมากองโดยไม่รู้ว่าทรัพย์ปลายทางมีผู้ซื้อหรือไม่
ในไตรมาส 4 นี้ ดร.รักษ์ ยังกล่าวถึง…แผนใช้งบลงทุนราว 1,000 ล้านบาท เพื่อซื้อพอร์ตหนี้ที่มีมูลหนี้ประมาณ 4,000 ล้านบาท จากผู้ขายไม่เกิน 5 ราย โดย มุ่งซื้อ….ทรัพย์ที่ตลาดมีความต้องการ เช่น โรงแรม อาคารสำนักงาน และสนามกอล์ฟ แล้ว “ชะลอ” การซื้อทรัพย์บางประเภท ที่มีอยู่ในพอร์ตมากแล้ว เช่น คอนโดมิเนียมและโรงสี เป็นต้น
อีกแนวทาง นั่นคือ การแบ่งพอร์ตหนี้บางส่วนขนาดประมาณ 300–500 ล้านบาท ให้ AMC รายเล็กที่มีความเชี่ยวชาญเฉพาะด้านนำไปบริหารต่อ ส่วน BAM จะเน้นหนี้องค์กร ธุรกิจขนาดใหญ่ และสินเชื่อที่อยู่อาศัยมูลค่าสูงหรือขายยาก ขณะที่ บริษัทย่อยรับบทบาทในพอร์ตที่เหมาะกับความเชี่ยวชาญของตน
กำไรคือบททดสอบ :
ดร.รักษ์ กล่าวอีกว่า…BAM ได้ตั้งเป้ากำไรสุทธิจาก 3 แคมเปญใหม่ในไตรมาส 4 ที่ 150 ล้านบาทในกรณีฐาน และอาจขยับไปถึง 250 ล้านบาทในกรณีท้าทาย ส่วน เป้ากำไรสุทธิทั้งปีอยู่ที่ประมาณ 1,800–2,000 ล้านบาท ตัวเลขเหล่านี้ ถือเป็นเป้าหมายที่ต้องรอดูความสำเร็จจริง
สำหรับ ภาพรวมของ BAM จากข้อมูลข้างต้น จึงเป็น…ความพยายามสร้าง “วงจรใหม่” ให้ธุรกิจบริหารสินทรัพย์ ตั้งแต่….ช่วยลูกหนี้ปิดหนี้ หรือจัดบ้านให้เหมาะกับชีวิต นำทรัพย์กลับเข้าสู่ตลาด และเลือกซื้อหนี้ตามความต้องการของผู้ลงทุน
โดยหาก แต่ละส่วน สามารถจะ “เชื่อมต่อ” กันได้จริง! แล้ว BAM ก็อาจจะสร้างทั้งรายได้และโอกาสให้ประชาชนคนไทยได้ไปพร้อมๆ กันในคราวเดียว!!!
อย่างไรก็ตาม “บทพิสูจน์” ของความสำเร็จนี้ ย่อมจะขึ้นอยู่กับ “ผลลัพธ์” ที่เกิดขึ้นได้จริง! ทั้ง…จำนวนลูกหนี้ที่กลับมาชำระได้ จำนวนบ้านที่ผู้ซื้อผ่อนได้ต่อเนื่อง ความเร็วในการระบายทรัพย์ ต้นทุนต่อการปรับปรุง และกำไรสุทธิที่เกิดขึ้น แล้ว
ทั้งนี้ เมื่อผ่านช่วงส่งเสริมการขายไปแล้ว BAM จะสามารถ “พลิก!” บทบาทของตัวเอง จาก...ผู้บริหารหนี้เสีย ไปสู่…ผู้บริหารโอกาสได้จริงหรือไม่? มันจึงต้อง “วัด” จากการหมุนทรัพย์และคุณค่าที่เกิดขึ้นกับทั้งบริษัท ลูกหนี้ ผู้ซื้อ และนักลงทุน
ทั้งหมด…เวลาจะเป็นคำตอบของเรื่องนี้!!!.