(ส่งออกเทคโนโลยีโตแรง แต่รายได้ฟื้นไม่ทั่วถึง จับตาทางออก SMEs–ครัวเรือน)
กนง.ตรึงดอกเบี้ย 1% ประคองเศรษฐกิจ ท่ามกลางแรงกดดันต้นทุนและกำลังซื้อเปราะบาง แม้ “ส่งออก” โต 2 หลัก จากกระแสเทคโนโลยี–AI แต่ฐานเกษตรและธุรกิจรายเล็ก ยังฟื้นตัวแตกต่างกันมาก โจทย์ใหญ่ของรัฐไทย จึงอยู่ที่ทำอย่างไรให้เงินทุนเข้าถึงกิจการ และรายได้เพิ่มถึงมือคนไทยได้จริง!
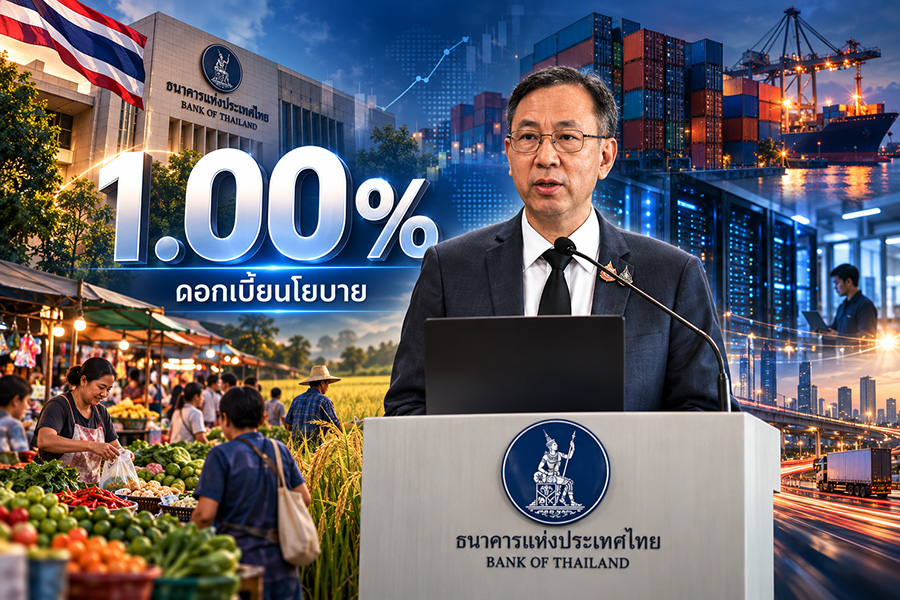
มติคณะกรรมการนโยบายการเงิน (กนง.) เมื่อวันที่ 28 ตุลาคม 2569 ที่คงอัตราดอกเบี้ยนโยบายไว้ที่ 1% ต่อปี สะท้อนความพยายามประคองเศรษฐกิจที่ยังเติบโตไม่ทั่วถึง พร้อมติดตามความเสี่ยงเงินเฟ้อจากพลังงานและสภาพอากาศ
แต่สำหรับ ผู้ประกอบการและครัวเรือน คำถามสำคัญคือ…ดอกเบี้ยระดับนี้ จะช่วยให้ค้าขายคล่องขึ้น หนี้เบาลง และมีเงินเหลือใช้เมื่อใด?
เพราะระหว่าง…ตัวเลขเศรษฐกิจที่ปรับดีขึ้น กับชีวิตจริงของคนที่ยังต้องหมุนเงินวันต่อวัน ยังมีช่องว่างที่นโยบายการเงินเพียงอย่างเดียวอาจเติมไม่เต็ม
เติบโตต่างจังหวะ :
ธปท. ประเมินเศรษฐกิจไทยปี 2569 และ 2570 เติบโต 2.4% และ 2.1% ตามลำดับ แม้จะปรับประมาณการขึ้น แต่ตัวเลขปัจจุบันยังชี้ว่า…ปีหน้าโตช้ากว่าปีนี้ จึงไม่ควรตีความว่า…
การปรับประมาณการดีขึ้น หมายถึงเศรษฐกิจทุกภาคส่วนกำลังเร่งตัว!!??
แรงส่งสำคัญ! มาจาก…การส่งออกและการลงทุนที่เกี่ยวข้องกับเทคโนโลยีและปัญญาประดิษฐ์ ขณะที่ การบริโภคยังเผชิญข้อจำกัดจากหนี้ครัวเรือน ตลาดแรงงาน และกำลังซื้อที่เปราะบาง!!!
ภาพดังกล่าวสอดคล้องกับส่งออกเดือนกันยายนที่เพิ่มขึ้น 24% แต่เกษตรและอุตสาหกรรมเกษตรรวมโตเพียง 2.5% ส่วนสะสม 9 เดือน ส่งออกรวมเพิ่ม 19.6% ขณะที่เกษตรและอุตสาหกรรมเกษตรหดตัว 1.9%
อย่างไรก็ตาม สินค้าเดิมไม่ได้อ่อนแรงทั้งหมด ผลไม้ ยางพารา อาหารสัตว์เลี้ยง และไก่แปรรูปยังเติบโตได้ จึงต้องวิเคราะห์แยกรายสินค้า แทนการเหมารวมว่า…เกษตรและอาหารไทยหมดโอกาส
ประเด็นสำคัญ คือ…เมื่อรายได้เพิ่มกระจุกในบางห่วงโซ่การผลิต ร้านค้าและครัวเรือนนอกห่วงโซ่นั้นอาจยังไม่ได้รับผลดีตามไปด้วย นี่จึงเป็นคำอธิบายว่า…เหตุใดส่งออกทำสถิติ แต่หลายพื้นที่ยังค้าขายฝืดเคือง
ดอกเบี้ยต่ำ เงินยังตึง :
ดอกเบี้ยนโยบาย 1% ไม่ใช่อัตราที่ประชาชนไทยและ SMEs ทุกคนกู้ได้? ข้อเท็จคือ..ต้นทุนกู้จริงยังขึ้นกับความเสี่ยง หลักประกัน และเงื่อนไขสัญญา อีกทั้งการคงดอกเบี้ยไม่ได้ทำให้ค่างวดลดลงโดยอัตโนมัติ
ข้อจำกัดสำคัญ ก็คือ ธปท. ระบุว่า…สินเชื่อ SMEs ยังหดตัวในเกือบทุกสาขา ขณะที่สินเชื่อรวมขยายตัวจากธุรกิจขนาดใหญ่เป็นสำคัญ
สำหรับ กิจการขนาดเล็ก ปัญหาจึงเกิดได้ทั้งจาก…ขายไม่ดี และขายได้แต่เก็บเงินช้า เมื่อถึงเวลาจ่ายค่าวัตถุดิบ ค่าแรง ค่าเช่า และค่างวด เงินสดอาจไม่เพียงพอ แม้บัญชียังแสดงกำไร
การคงดอกเบี้ย อาจช่วยรักษาสภาพแวดล้อมทางการเงินให้ผ่อนคลาย แต่การทำให้เงินเข้าถึงกิจการที่มีโอกาสอยู่รอด ยังต้องอาศัยการประเมินสินเชื่อ การค้ำประกัน และการปรับโครงสร้างหนี้ที่เหมาะกับรายได้จริง
ต้นทุนบีบ กำไรบาง :
ความเสี่ยงช่วงปลายปีถึงต้นปีหน้า คือ…ราคาพลังงานและต้นทุนอาหารอาจเพิ่มขึ้น ขณะที่ ลูกค้ายังระมัดระวังการใช้จ่าย ดังนั้น ผู้ประกอบการจึงเผชิญแรงบีบ 2 ด้าน?
ขึ้นราคาก็เสี่ยงเสียลูกค้า ตรึงราคาก็เหลือกำไรน้อยลง!!!
เงินบาทอ่อน อาจช่วยรายรับของผู้ส่งออกบางรายเมื่อแปลงเป็นเงินบาท แต่ผู้ที่พึ่งวัตถุดิบนำเข้า ก็ต้องแบกรับภาระต้นทุนที่เพิ่ม ผลสุทธิจึงแตกต่างกันตามโครงสร้างธุรกิจ
ส่วน ปัญหาเงินเฟ้อ ที่ ธปท. คาดว่า…จะลดจากเฉลี่ย 2.1% ปีนี้ เหลือ 1.3% ปีหน้า หมายถึง…ราคาสินค้าโดยเฉลี่ยเพิ่มช้าลง แต่นั้น ไม่ได้หมายความว่า…สินค้าทั้งหมดจะกลับมาถูกลง ฉะนั้น ภาคครัวเรือนจึงยังต้องบริหารรายจ่ายอย่างรอบคอบ
ขณะที่ ศูนย์วิจัยกสิกรไทย คาดการณ์ว่า…กนง. จะคงดอกเบี้ยในเดือนธันวาคม แต่ยังเป็นการคาดการณ์ สำหรับปี 2570 ต้องติดตามทั้งพลังงาน เศรษฐกิจไทย และนโยบายธนาคารกลางหลัก ผู้ประกอบการจึงไม่ควรวางแผนโดยหวังพึ่งการลดดอกเบี้ยเป็นเงื่อนไขหลัก
รักษาเงินสดก่อน :
สำหรับ ภาคธุรกิจ ควรเริ่มจากประมาณการเงินสดรับ–จ่ายล่วงหน้าอย่างน้อย 3 เดือน แยกลูกหนี้ที่เก็บได้จริงออกจากยอดขายตามบัญชี ลดสินค้าค้าง และทบทวนการลงทุนที่เพิ่มภาระประจำโดยยังไม่มีคำสั่งซื้อรองรับ
หากเริ่มชำระหนี้ลำบาก ควรหารือเจ้าหนี้ก่อนผิดนัด พร้อมข้อมูลรายรับและข้อเสนอที่จ่ายไหว การยืดเวลาชำระอาจช่วยลดค่างวด แต่ต้องตรวจสอบดอกเบี้ยรวมและเงื่อนไขใหม่ด้วย
ส่วน กลุ่มพ่อค้าแม่ขาย ก็ควรดู “เงินเหลือต่อวัน” ควบคู่ยอดขาย คำนวณต้นทุนรวมบรรจุภัณฑ์ ค่าส่ง และค่าธรรมเนียมแพลตฟอร์ม แยกกำไรแต่ละช่องทางให้ชัด ก่อนทำโปรโมชันหรือเร่งสต็อกสินค้า
การรับพรีออร์เดอร์ ผลิตเป็นรอบ และมีสินค้าหลายระดับราคา อาจช่วยรักษาลูกค้าและลดของเสีย โดยต้องแจ้งราคาและปริมาณอย่างตรงไปตรงมา
สำหรับ ประชาชนคนไทย ควรตั้งงบจากรายได้ที่แน่นอน ตรวจภาระหนี้ทุกก้อน ค่อย ๆ สร้างเงินสำรอง และประเมินค่างวดรวมก่อนก่อหนี้ใหม่ ส่วนการเพิ่มรายได้ควรเริ่มจากทักษะและตลาดที่เข้าถึงได้จริง เพื่อไม่ให้การหารายได้เสริมกลายเป็นภาระลงทุนเพิ่ม
รัฐต้องต่อนโยบายให้ถึง :
ถึงบรรทัดนี้ “ทีมข่าวยุทธศาสตร์” เห็นว่า…นโยบายระยะต่อไป ภาครัฐจะต้องทำให้การประคองเศรษฐกิจเชื่อมถึงรายได้ฐานรากมากขึ้น
ระยะเร่งด่วน ควรเร่งจ่ายเงินจัดซื้อจัดจ้างและคืนภาษีที่ตรวจสอบแล้วให้ตรงเวลา สนับสนุนการปรับหนี้ตามกระแสเงินสด และช่วยกิจการที่มีคำสั่งซื้อแต่ขาดหลักประกันเข้าถึงทุนอย่างเหมาะสม
ระยะต่อไป ต้องเชื่อมการลงทุนเทคโนโลยีกับผู้ผลิตและแรงงานไทย พร้อมยกระดับเกษตรและอาหารเป็นรายสินค้า ทั้งมาตรฐาน การแปรรูป ต้นทุน และตลาด เพื่อให้เครื่องยนต์ใหม่กับฐานเศรษฐกิจเดิมเติบโตไปด้วยกัน
คำตอบที่ว่า…“ปากท้องไทยฟื้นกี่โมง” จึงต้องวัดจากวันที่ร้านค้าเหลือเงินมากขึ้น SMEs หมุนเงินได้ และรายได้ครัวเรือนตามค่าครองชีพทัน
และนั่นก็คือ…บทพิสูจน์ว่าการฟื้นตัวเดินทางถึงประชาชนไทยแล้วจริงๆ!!??.