(ถอดมาตรการคลัง ‘เยียวยาน้ำท่วม พักหนี้ – เติมทุน – ลดภาษี’ จับตา! คนไทยเข้าถึงสิทธิ กลับมาตั้งหลักได้กี่โมง?)
รัฐบาลเพิ่มงบเยียวยา 10,508 ล้านบาท ควบคู่ชุดมาตรการคลังและสินเชื่อฟื้นฟูธุรกิจ แต่เงินช่วย เงินกู้ และสิทธิภาษีให้ประโยชน์ต่างกัน เปิดโจทย์การเข้าถึงของคนรายได้น้อย–กิจการรายเล็ก พร้อมเสนอทางฟื้นรายได้ให้ทันภาระที่ยังเดินต่อ
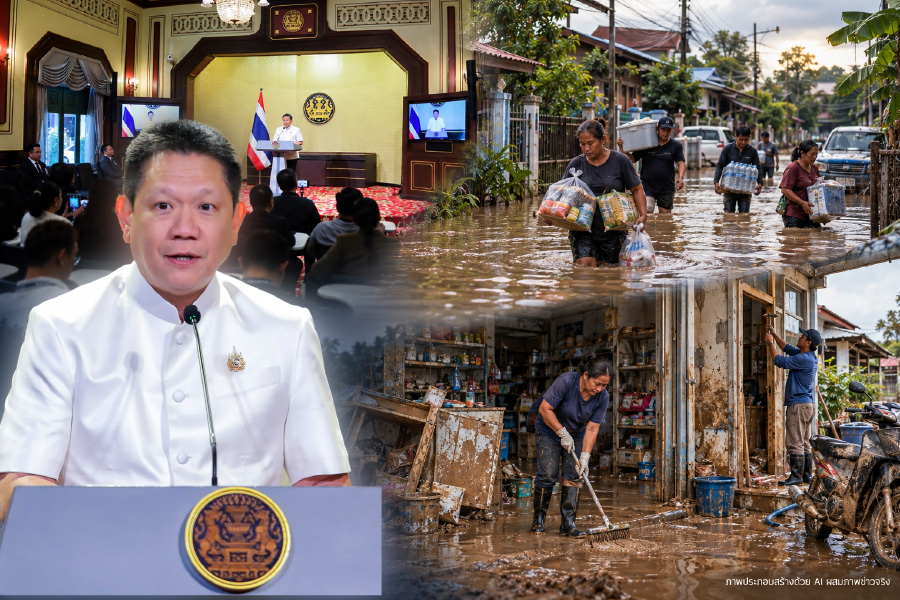
ความเสียหายจากปัญหาน้ำท่วมเกิดขึ้นในเวลาที่รวดเร็ว! ทว่าการฟื้นชีวิตของชาวบ้านไทย อาจต้องใช้เวลายาวนานกว่านั้น? ไหนจะต้อง…ซ่อมบ้าน เปลี่ยนเครื่องมือประกอบอาชีพ ร้านค้าต้องซื้อสินค้าใหม่ สวนทางกลับรายได้ที่ยังกลับมาเต็มที่ แต่หนี้เดิมยังคงมีอยู่
ดังนั้น มาตรการช่วยเหลือหลังอุทกภัยจากภาครัฐ จึงต้องทำงานต่อเนื่องกัน ตั้งแต่…ประคองการดำรงชีวิต ลดแรงกดดันทางการเงิน ไปจนถึง…ช่วยให้ครัวเรือนและกิจการกลับมาสร้างรายได้
เมื่อวันที่ 20 ตุลาคม 2569 รัฐบาลและกระทรวงการคลัง ได้นำเสนอมาตรการหลายด้าน ทั้ง…งบเยียวยา การพักและปรับโครงสร้างหนี้ สินเชื่อฟื้นฟู สิทธิภาษี และกลไกประกันภัย กระนั้น คำถามสำคัญตามมา ก็คือ…
เครื่องมือเหล่านี้จะเข้าถึงผู้เดือดร้อนได้ทันเวลาเพียงใด?
แล ะเมื่อใช้สิทธิแล้ว คนไทยจะกลับมาตั้งหลักได้อย่างมั่นคง หรือยังต้องรับภาระเพิ่มในระยะถัดไป?
งบเพิ่ม เงินถึงเมื่อไร? :
รายงานผลประชุมคณะรัฐมนตรีวันที่ 20 ตุลาคม ระบุว่า…รัฐบาลได้ออกมติ ครม.อนุมัติงบกลางเพิ่มเติม 10,508 ล้านบาท เพื่อเยียวยาผู้ประสบอุทกภัย โดย นายเอกภพ เพียรพิเศษ โฆษกประจำสำนักนายกรัฐมนตรี ชี้แจงถึงการจัดสรรงบและกระบวนการสำรวจ ตรวจสอบ และส่งข้อมูลผู้ได้รับผลกระทบเข้าสู่ระบบ
การมีงบรองรับเป็นเงื่อนไขสำคัญ แต่ผู้ประสบภัยจะได้รับความช่วยเหลือเมื่อข้อมูลและสิทธิผ่านขั้นตอนที่เกี่ยวข้องแล้ว จึงต้องแยกคำว่า…“อนุมัติงบ” ออกจาก “โอนถึงผู้มีสิทธิ”
ภาครัฐควรแจ้งสถานะให้ผู้ยื่นคำขอ ได้รับรู้ว่า…อยู่ระหว่างตรวจข้อมูล ขาดเอกสาร รอรับรอง หรือรอจ่าย พร้อมช่องทางแก้ไขที่เข้าถึงได้ทั้งออนไลน์และในพื้นที่
การตรวจสอบเพื่อป้องกันสวมสิทธิ์ มีความจำเป็น เช่นเดียวกับการช่วยผู้มีสิทธิจริงที่ติดปัญหาข้อมูล นั่นเพราะ…ระยะเวลาที่รอ อาจหมายถึงค่าอาหาร ค่าเช่า และต้นทุนเริ่มประกอบอาชีพอีกครั้ง!!!
ช่วยต่างแบบ ต้องรู้ทัน :
เอกสารแถลงกระทรวงการคลังฉบับที่ 109/2569 ระบุว่า นายวินิจ วิเศษสุวรรณภูมิ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง ในฐานะ โฆษกกระทรวงการคลัง ชี้ถึงปัญหารายได้ที่ลดลงหรือขาดหาย ขณะที่ค่าใช้จ่ายและภาระหนี้ยังคงอยู่ จึงต้องใช้มาตรการหลายประเภทตอบความต้องการที่แตกต่างกัน
แม้ เงินเยียวยาช่วยบรรเทาความเดือดร้อนโดยตรง การพักหนี้ช่วยลดเงินที่ต้องจ่ายในช่วงหนึ่ง สินเชื่อเพิ่มเงินทุนแต่มีภาระคืน สิทธิภาษีลดภาระตามเงื่อนไข ส่วน สินไหมขึ้นกับความคุ้มครองและความเสียหายที่ตรวจสอบได้
สำหรับ ผู้ประสบภัย การเข้าใจเงื่อนไขของความช่วยเหลือแต่ละประเภทจะช่วยให้วางแผนฟื้นตัวได้เหมาะสม โดย ตรวจสิทธิเงินเยียวยาและสินไหมประกันภัย ติดต่อเจ้าหนี้เพื่อขอลดภาระหนี้เดิม พร้อม ประเมินความจำเป็นในการกู้เพิ่มให้สอดคล้องกับรายได้ที่คาดว่าจะกลับมา
พักหนี้ ต้องเห็นปลายทาง :
สถาบันการเงินเฉพาะกิจ มีทั้งการพักชำระเงินต้นและ/หรือดอกเบี้ย ลดดอกเบี้ย ขยายเวลาชำระ และปรับโครงสร้างหนี้ โดยรายละเอียดต่างกันตามสถาบัน ผลิตภัณฑ์ และสถานะของลูกหนี้
ข้อที่ผู้ขอรับความช่วยเหลือต้องทราบ นั่นก็คือ…ช่วงพักหนี้ยังคิดดอกเบี้ยหรือไม่? ดอกเบี้ยส่วนใดได้รับการยกเว้น? และหลังหมดมาตรการต้องกลับมาจ่ายเท่าไร?
“ทีมข่าวยุทธศาสตร์” มองว่า…การพักหนี้ควรเชื่อมกับการประเมินรายได้หลังภัยพิบัติ หากกิจการยังเปิดไม่ได้หรือยอดขายยังไม่ฟื้น การนัดชำระครั้งใหม่ควรสอดคล้องกับความสามารถจริง เพื่อลดความเสี่ยงผิดนัดซ้ำ
ธนาคารจึงควรอธิบายยอดคงเหลือ ภาระรวม และตารางผ่อนหลังรับมาตรการให้ชัด พร้อมช่องทางทบทวนเมื่อสถานการณ์ลูกหนี้เปลี่ยนไป
เติมทุน ให้ทันรายได้ :
มาตรการสำคัญ คือ Soft Loan ธนาคารออมสิน วงเงินโครงการ 30,000 ล้านบาท ให้สถาบันการเงินนำไปปล่อยกู้ผู้ประกอบการ SMEs ที่ได้รับผลกระทบ ใช้เสริมสภาพคล่องและซ่อมแซมฟื้นฟูกิจการ
เอกสารคลัง “กำหนดวงเงิน” ผู้กู้รวมทุกสถาบันไม่เกิน 30 ล้านบาทต่อราย ระยะเวลากู้ไม่เกินห้าปี ดอกเบี้ยไม่เกิน 3.50% ต่อปีในสองปีแรก และไม่เกิน 5% ต่อปีในปีที่ 3–5
ด้าน นายลวรณ แสงสนิท ปลัดกระทรวงการคลัง แถลงถึงชุดความช่วยเหลือผ่านธนาคารรัฐและสินเชื่อดอกเบี้ยผ่อนปรน ซึ่งเป็นส่วนหนึ่งของการฟื้นฟูผู้ได้รับผลกระทบ โดย วงเงินโครงการเป็นความพร้อมด้านแหล่งทุน ส่วนการเข้าถึงจริงยังขึ้นกับหลักเกณฑ์ของผู้ให้กู้ จึงต้องติดตามจำนวนผู้ยื่น ผู้ผ่าน ผู้ไม่ผ่าน และเหตุผล โดยเฉพาะ กิจการรายเล็กที่เอกสารหรือทรัพย์สินเสียหาย
ทางเลือกเชิงนโยบาย ก็คือ…ใช้ข้อมูลธุรกิจที่ตรวจสอบได้ประกอบการพิจารณา เช่น ประวัติรับชำระเงิน ยอดขายเดิม และคำสั่งซื้อ พร้อม กลไกค้ำประกันตามความเหมาะสม เพื่อประเมินความสามารถฟื้นตัวได้รอบด้าน
ซ่อมบ้าน อย่าอ่านแค่ศูนย์ :
สินเชื่อซ่อมที่อยู่อาศัยจาก…ธนาคารออมสิน ธนาคารอาคารสงเคราะห์ (ธอส.) และ ธนาคารอิสลามแห่งประเทศไทย (ไอแบงก์) มีวงเงิน ระยะเวลากู้ และช่วงดอกเบี้ยพิเศษแตกต่างกัน
ดังนั้น “ผู้ขอกู้” จึงต้องดูว่า…ดอกเบี้ย 0% ใช้กี่เดือน? หลังจากนั้นคิดอัตราใด? มีค่าใช้จ่ายอะไร? และยอดผ่อนสัมพันธ์กับรายได้หลังน้ำท่วมหรือไม่? โดยไม่ควร นำวงเงินสูงสุด ดอกเบี้ยต่ำสุด และระยะเวลากู้ยาวที่สุดของคนละผลิตภัณฑ์มารวมเป็นข้อเสนอเดียว
หลักคิด! สำหรับครัวเรือน นั่นคือ…แยกงานซ่อมที่จำเป็นต่อความปลอดภัยและการอยู่อาศัยออกจากส่วนที่รอได้ ประเมินสินไหมหรือเงินช่วยที่มีสิทธิ แล้วจึงคำนวณเงินที่ยังขาด เพื่อให้วงเงินกู้สัมพันธ์กับภาระที่รับไหว
ลดภาษี ใครได้ใช้? :
มาตรการภาษีเปิดให้บุคคลธรรมดาที่เข้าเงื่อนไขนำค่าใช้จ่ายซ่อมบ้านหรือทำความสะอาดมาลดหย่อนได้สูงสุด 100,000 บาท และค่าซ่อมรถยนต์หรือรถจักรยานยนต์สูงสุด 30,000 บาท สำหรับ ช่วงความเสียหายและค่าใช้จ่ายระหว่างวันที่ 15 พฤษภาคม–31 ธันวาคม 2569 ตามหลักเกณฑ์ที่กำหนด
วงเงินนี้ เป็นค่าลดหย่อน ไม่ใช่เงินคืนเต็มจำนวน เช่น หากค่าใช้จ่ายที่เข้าเกณฑ์ 10,000 บาทลดฐานภาษีในช่วงอัตรา 10% ทั้งจำนวน ภาษีจะลดลง 1,000 บาท เป็นตัวอย่างคำนวณเพื่ออธิบายหลักการเท่านั้น
ผู้ไม่มีภาษีต้องเสียอาจไม่ได้ประโยชน์จากเครื่องมือนี้ จึงต้องมองควบคู่กับความช่วยเหลือด้านอื่นสำหรับคนรายได้น้อย ส่วนผู้ใช้สิทธิควรเก็บหลักฐานรายจ่ายและตรวจเงื่อนไขกับกรมสรรพากร
กรณีบ้านหรือรถเสียหายหลายรายการ ต้องรวมค่าใช้จ่ายภายใต้เพดานของแต่ละประเภทตามประกาศ ไม่ใช่ได้วงเงินเพิ่มทุกหลังหรือทุกคัน
เลื่อนภาษี ภาระยังอยู่ :
มาตรการคลังยังมีการยกเว้นอากรนำเข้าเครื่องจักรและชิ้นส่วนใหม่เพื่อทดแทนหรือซ่อมความเสียหาย สำหรับกิจการและพื้นที่ที่เข้าเกณฑ์ ถึงวันที่ 31 มีนาคม 2570
กรมสรรพากรขยายกำหนดบางรายการที่เดิมครบกำหนดระหว่างวันที่ 1 กันยายน–29 ธันวาคม 2569 ไปเป็นวันที่ 30 ธันวาคม 2569 ส่วนมาตรการสรรพสามิตขยายเวลาภาษี งบเดือน และใบอนุญาตบางประเภทถึงวันที่ 15 พฤศจิกายน 2569 ตามเงื่อนไข
การเลื่อนเวลาช่วยรักษาสภาพคล่อง แต่ภาระที่ต้องจ่ายยังมีอยู่ กิจการควรทำปฏิทินเงินสดให้เห็นทั้งค่าฟื้นฟู ค่างวด และภาษีที่เลื่อนมา เพื่อไม่ให้รายจ่ายหลายก้อนมาชนกันหลังเปิดดำเนินงาน
ประกันมี ต้องเคลมเป็น :
เอกสารคลังระบุ โครงการประกันภัยพิบัติที่มีผลตั้งแต่วันที่ 1 ตุลาคม 2569 –1 ตุลาคม 2570 ครอบคลุมอุทกภัย วาตภัย และแผ่นดินไหว โดยส่วน ที่อยู่อาศัยมีวงเงินสูงสุดไม่เกิน 100,000 บาทต่อหลังคาเรือน และ ประกันอุบัติเหตุกลุ่มกรณีเสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงจากภัยพิบัติ วงเงินรวมไม่เกิน 2 ล้านบาทต่อคน
ผู้ได้รับผลกระทบต้องตรวจวันเกิดเหตุ เงื่อนไขความคุ้มครอง หลักฐาน และขั้นตอนเรียกร้องสินไหม วงเงินสูงสุดไม่ได้หมายความว่าจะได้รับเท่ากันทุกกรณี โดยสอบถามสำนักงาน คปภ. สายด่วน 1186
ในทางปฏิบัติ ควรบันทึกภาพและรายการความเสียหายเมื่อทำได้อย่างปลอดภัย เก็บใบเสร็จ และสอบถามขั้นตอนก่อนซ่อมส่วนที่จำเป็นต่อการประเมิน โดยไม่ชะลอการแก้จุดอันตรายเพื่อรอเอกสาร
ฟื้นคน ต้องฟื้นตลาด :
“ทีมข่าวยุทธศาสตร์” มองว่า…จุดแข็งของมาตรการคือมีเครื่องมือครอบคลุมหลายภาระ แต่ผลสำเร็จขึ้นกับการประสานงานและความทั่วถึง
การเติมสินเชื่อช่วยให้ร้านค้าซื้อของได้ แต่ยอดขายยังขึ้นกับลูกค้า การเดินทาง และกำลังซื้อ การซ่อมเครื่องจักรช่วยให้โรงงานผลิตได้ แต่ต้องมีวัตถุดิบ คำสั่งซื้อ และแรงงานพร้อมกลับมาทำงานด้วย
ภาครัฐจึงควรเชื่อมมาตรการการเงินกับการฟื้นระบบขนส่ง สาธารณูปโภค ตลาด และการจ้างงานในพื้นที่ พร้อมจัดจุดช่วยเหลือที่คัดกรองความต้องการและส่งต่อหน่วยงาน โดยลดการยื่นข้อมูลซ้ำ
การประเมินผลควรดูระยะเวลารับความช่วยเหลือ จำนวนผู้ตกหล่น กิจการที่กลับมาเปิด แรงงานที่กลับมามีรายได้ และลูกหนี้ที่กลับมาชำระได้หลังหมดมาตรการ มากกว่าวัดเฉพาะยอดอนุมัติ
เพราะ…การฟื้นฟูที่ยั่งยืนต้องลดโอกาสเสียหายซ้ำด้วย ทั้งการปรับจุดติดตั้งอุปกรณ์ ระบบเตือนภัย แผนสำรองธุรกิจ และโครงสร้างพื้นฐานที่เหมาะกับความเสี่ยงของพื้นที่
น้ำลดแล้ว คนไทยต้องมีทางฟื้นรายได้ พร้อมภาระที่รับไหว นี่คือ…ผลลัพธ์ที่มาตรการเยียวยาต้องไปให้ถึง!!!.