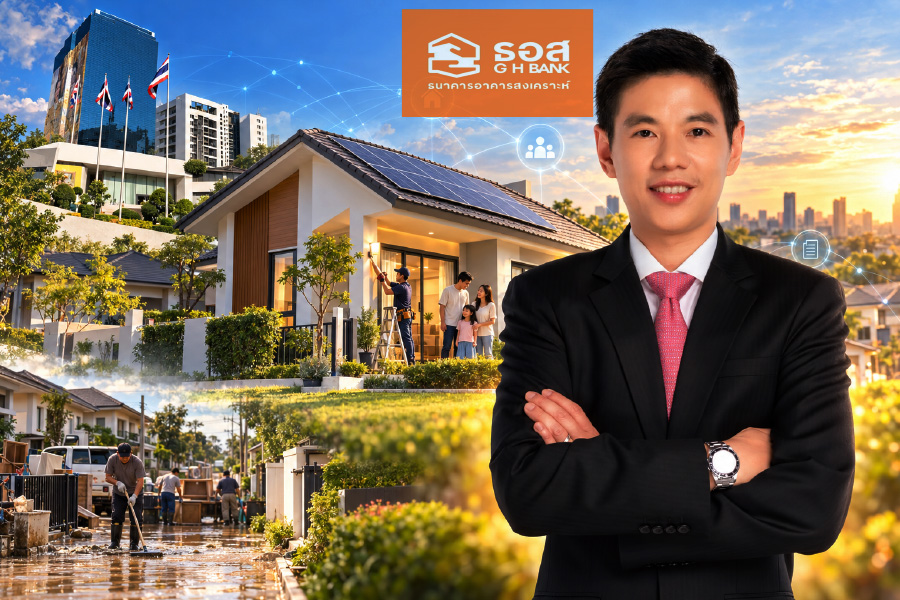

(เปิดทาง Plus Finance ปี 2570 ชูแนวคิด! ดูแลทุกช่วงชีวิต – ช่วยคนไทยรักษาบ้าน พยุงเศรษฐกิจฐานราก)
ธอส.ยุคนี้ ขยับจากธนาคารปล่อยกู้ซื้อบ้าน สู่การดูแลทุกช่วงชีวิตของการอยู่อาศัย “ดร.มหัทธนะ”เผย! เตรียมเปิดตัว…สินเชื่อ Plus Finance รองรับ “ซ่อมแซม – ต่อเติม – พลังงานสะอาด “พร้อมใช้ข้อมูลและ AI เข้าช่วยลูกหนี้ก่อนเป็นหนี้เสีย คาด! ตลาดอสังหาฯเริ่มฟื้น ท่ามกลางบททดสอบสำคัญจากกำลังซื้อและความสามารถผ่อนชำระของกลุ่มเป้าหมาย
บ้านต้องอยู่ต่อไปได้ :
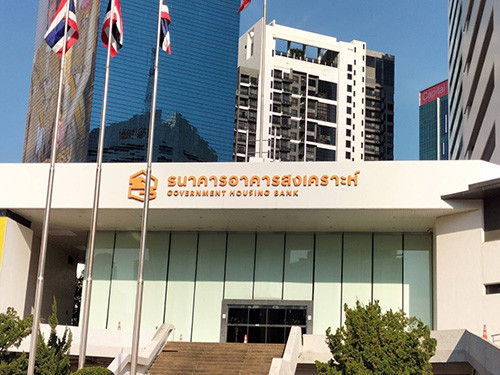
การเปลี่ยนทิศทางของ ธนาคารอาคารสงเคราะห์ (ธอส.) ภายใต้แนวคิด “Beyond Housing Bank” มีความหมายมากกว่าการเพิ่มผลิตภัณฑ์ทางการเงิน หากเป็นการขยายภารกิจ จากวันที่…ประชาชนก้าวเข้าสู่การเป็นเจ้าของบ้าน ไปสู่…การดูแลตลอดช่วงเวลาที่ต้องแบกรับทั้งหนี้และค่าใช้จ่ายของการอยู่อาศัย
สำหรับครัวเรือนไทย การได้รับอนุมัติสินเชื่อ เป็นเพียง “จุดเริ่มต้น” หลังจากนั้น ยังจะต้องมีค่าใช้จ่ายอื่นๆ อาทิ…ค่าซ่อมแซม ต่อเติม อุปกรณ์จำเป็น ค่าไฟฟ้า ตลอดจน ค่าใช้จ่ายที่เกิดขึ้นเมื่อบ้านเสียหายจากภัยพิบัติ ขณะที่ รายได้อาจสะดุดจากภาวะเศรษฐกิจหรือความไม่แน่นอนของอาชีพ!!??
ยุทธศาสตร์ใหม่ของ ธอส. จึงต้องตอบ 2 โจทย์ไปพร้อมกัน นั่นคือ…1.เพิ่มโอกาสให้ประชาชนเข้าถึงบ้าน และ 2.ช่วยให้ผู้ที่มีบ้านแล้วสามารถผ่อนชำระและรักษาที่อยู่อาศัยของตนเองไว้ได้อย่างยั่งยืน
ขยายภารกิจเรื่องบ้าน :
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการธนาคารอาคารสงเคราะห์ เปิดเผยว่า ธอส. ต้องการปรับบทบาทใหม่ จากเดิมที่เน้น…การปล่อยสินเชื่อเพื่อให้คนไทยมีบ้าน ไปสู่การดูแลคนไทย “ทุกช่วงชีวิตของการมีบ้าน” พร้อมเป็น…ศูนย์กลางเชื่อมโยงบริการและผู้ประกอบการในภาคที่อยู่อาศัย
ทิศทางดังกล่าว สอดคล้องกับข้อมูลที่ธนาคารเผยแพร่ในโอกาสครบรอบ 73 ปี เมื่อวันที่ 24 กันยายน 2569 ซึ่งระบุว่า…ธอส. ช่วยให้คนไทยมีที่อยู่อาศัยเป็นของตนเองแล้วมากกว่า 4.8 ล้านครอบครัว และเตรียมขยายการดูแลตั้งแต่ก่อนมีบ้าน ระหว่างมีบ้าน ไปจนถึง การซ่อมแซม ต่อเติม และอยู่อาศัยอย่างยั่งยืน โดยใช้เทคโนโลยีดิจิทัล ข้อมูล และ AI สนับสนุนการเข้าถึงสินเชื่อ โดยเฉพาะ ผู้มีรายได้น้อยและผู้ประกอบอาชีพอิสระ
ในฐานความสัมพันธ์ระยะยาว กับ “ผู้กู้” ถือเป็นทุนสำคัญของธนาคาร เพราะทำให้มีโอกาสเข้าใจทั้งพฤติกรรมการชำระหนี้และความต้องการที่เปลี่ยนไปของครัวเรือน หากนำข้อมูลเหล่านี้มาใช้ได้อย่างเหมาะสม ธอส. จะสามารถออกแบบบริการให้ตรงกับปัญหาของลูกค้าได้มากขึ้น
รับโจทย์กระทรวงการคลัง :
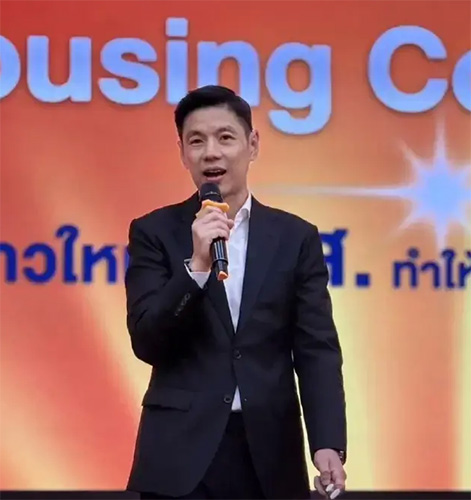
ดร.มหัทธนะ เปิดเผยว่า ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง มอบหมายให้ ธอส. คิดค้นมาตรการกระตุ้นการปล่อยสินเชื่อที่อยู่อาศัยเพิ่มเติม หลังธนาคารพาณิชย์มีความเข้มงวดในการพิจารณาสินเชื่อ โดยธนาคารอยู่ระหว่างจัดทำและเสนอมาตรการให้กระทรวงการคลังพิจารณาอนุมัติ
โจทย์ดังกล่าวเพิ่มน้ำหนักให้บทบาทของ ธอส. ในการประคองโอกาสมีบ้านของประชาชน แต่การขยายสินเชื่อต้องอาศัยการประเมินความสามารถผ่อนชำระอย่างเหมาะสม เพื่อให้การพยุงตลาดเดินควบคู่กับความมั่นคงของครัวเรือน
Plus Finance เปิดเกมใหม่ :
เครื่องมือสำคัญของการเปลี่ยนผ่านครั้งนี้! นั่นก็คือ กลุ่มสินเชื่อ “Plus Finance” ซึ่ง เอ็มดี. ธอส. บอกว่า… เตรียมเริ่มให้บริการในวันที่ 1 มกราคม 2570 รองรับความต้องการที่เกี่ยวเนื่องกับบ้าน ทั้งการปรับปรุง ซ่อมแซม ต่อเติม ติดตั้งโซลาร์เซลล์ และซื้ออุปกรณ์ตกแต่งบ้าน
ดร.มหัทธนะ อธิบายว่า…การพิจารณาสินเชื่อภายใต้หลักประกันที่อยู่อาศัยจะช่วยให้ธนาคารสามารถเสนออัตราดอกเบี้ยที่แข่งขันได้เมื่อเทียบกับสินเชื่อบุคคลทั่วไป อย่างไรก็ตาม รายละเอียดอัตราดอกเบี้ย วงเงิน และคุณสมบัติผู้กู้ ยังต้องติดตามประกาศผลิตภัณฑ์อย่างเป็นทางการอีกครั้งหนึ่ง
นัยเชิงกลยุทธ์ของมาตรการดังกล่าว อยู่ที่การ ใช้บ้านเป็น “จุดเชื่อม” บริการทางการเงินหลายช่วงเวลา ดังนั้น ลูกค้าจึงมีเหตุผลที่จะติดต่อธนาคารต่อเนื่องหลังซื้อบ้านแล้ว ขณะเดียวกัน เงินที่ใช้ปรับปรุงที่อยู่อาศัยยังอาจส่งต่อไปยังผู้รับเหมา ร้านวัสดุก่อสร้าง ช่าง และธุรกิจบริการในท้องถิ่น
แต่การขยายวงเงิน ต้องเดินคู่กับการประเมินภาระผ่อนรวมของครัวเรือน ความสำเร็จของผลิตภัณฑ์การเงินตัวนี้ จึงควรวัดทั้งยอดสินเชื่อและประโยชน์ที่เกิดกับผู้กู้ เช่น บ้านกลับมาอยู่อาศัยได้ ค่าใช้จ่ายลดลง หรือคุณภาพชีวิตดีขึ้นโดยยังผ่อนชำระไหว
รักษาฐานลูกค้าดี :
อีก แรงผลักดัน! ของการ “เปลี่ยนโมเดลธุรกิจ” ก็คือ…การแข่งขันรีไฟแนนซ์? ผู้บริหาร ธอส. ระบุว่า… ตั้งแต่ต้นปีมีลูกค้าย้ายสินเชื่อออกไปยังสถาบันการเงินอื่นรวมกว่า 30,000 ล้านบาท โดยลูกค้าประวัติชำระดีเป็นกลุ่มที่ได้รับข้อเสนอแข่งขันมากที่สุดจากธนาคารพาณิชย์
ประเด็นนี้ สะท้อนโจทย์ของธนาคารรัฐที่ต้องเพิ่มโอกาสให้ประชาชนเข้าถึงสินเชื่อ พร้อมรักษาลูกค้าที่มีคุณภาพไว้ในพอร์ต หาก “ลูกค้าผ่อนดี” ทยอยย้ายออก ธนาคารย่อมต้องบริหารทั้งรายได้ ต้นทุน และคุณภาพสินเชื่อที่เหลืออย่างรอบคอบขึ้น
Plus Finance และบริการตลอดช่วงชีวิตของการมีบ้า นจึงอาจเป็น…เครื่องมือรักษาความสัมพันธ์กับลูกค้า โดยเพิ่มคุณค่าที่ผู้กู้ได้รับ ทั้งความสะดวก คำปรึกษา และบริการที่ตอบโจทย์ในจังหวะจำเป็น
อย่างไรก็ดี การขยายฐานไปยังตลาดระดับกลางและบน ยังจะต้อง “รักษาสมดุล” กับภารกิจหลัก ทั้งนี้ ดร.มหัทธนะ ย้ำว่า ธอส. ยังต้องดำเนินงานตามเป้าหมายการปล่อยสินเชื่อบ้านราคาต่ำกว่า 3 ล้านบาทไม่น้อยกว่า 65% ตามกรอบที่กระทรวงการคลังกำหนด การเติบโตจึงต้องช่วยเสริมกำลังธนาคารในการดูแลประชาชนฐานรากด้วย
ฟื้นตัว…จะต้องดูให้ลึก :
เอ็มดี. ธอส. ประเมินว่า…ตลาดที่อยู่อาศัยผ่านจุดต่ำสุดแล้ว และกำลังปรับเข้าสู่ “ภาวะสมดุลใหม่” โดยยังมีแรงกดดันจากหนี้ครัวเรือน รายได้ประชาชน และต้นทุนพัฒนาโครงการ
ข้อมูลจาก ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ช่วยเติมเต็มภาพดังกล่าวให้ชัดเจนมากยิ่งขึ้น โดยครึ่งแรกปี 2569 พบว่า…มีการโอนกรรมสิทธิ์ที่อยู่อาศัยทั่วประเทศ 167,665 หน่วย เพิ่มขึ้น 17.6% จากช่วงเดียวกันของปีก่อน มูลค่า 429,839 ล้านบาท เพิ่มขึ้น 9.8% ขณะที่ การประเมินทั้งปีคาดว่าจำนวนหน่วยโอนจะเพิ่มขึ้น 2.3% และมูลค่าเพิ่มขึ้น 1.8%
REIC ยังระบุถึง “ความเสี่ยง” จากปัญหาหนี้ครัวเรือนที่ขยายตัวสูงขึ้น รวมถึง ปัญหาความเข้มงวดด้านสินเชื่อ ต้นทุน และเศรษฐกิจโลก อาจส่งผลกระทบต่อการโอนกรรมสทธิ์ได้
เชื่อว่า…ตัวเลขนี้สะท้อนการฟื้นตัวที่ยังต้องอ่านอย่างระมัดระวัง เพราะจำนวนหน่วยโอนขยายตัวเร็วกว่ามูลค่า และประมาณการทั้งปีเติบโตต่ำกว่าผลงานครึ่งแรกมาก จึงยังไม่ควรตีความว่ากำลังซื้อกลับมาแข็งแรงทั่วทั้งตลาด
สำหรับ ธอส. การเตรียมบริการซ่อมแซมและต่อเติม จึงมีความเหมาะสมกับ “ตลาด” ที่ผู้บริโภคต้องพิจารณาความคุ้มค่าอย่างเข้มข้น โดยเฉพาะ “ผู้ซื้อบ้านมือสอง” ที่อาจต้องจัดงบปรับปรุงบ้านควบคู่กับราคาซื้อ
เช่าก่อนซื้อยังต้องพิสูจน์ :
ดร.มหัทธนะ ระบุด้วยว่า ธอส. อยู่ระหว่างหารือกับผู้ประกอบการเกี่ยวกับโมเดล “เช่าก่อนซื้อ” หรือ Rent-to-Own ให้ประชาชนเช่าที่อยู่อาศัยก่อน แล้วธนาคารพิจารณาสินเชื่อซื้อบ้านในภายหลัง
แนวทางนี้ อาจช่วยคนที่ยังไม่พร้อมตัดสินใจซื้อทันที หรือจำเป็นต้องสร้างประวัติรายได้และการชำระเงิน กระนั้น ประโยชน์จะเกิดขึ้นได้จริง ต่อเมื่อเงื่อนไขต่างๆ มีความชัดเจน ทั้ง…ราคาซื้อในอนาคต การนำค่าเช่าไปหักราคาบ้าน และสิทธิของผู้เช่าหากขอสินเชื่อไม่ผ่าน
การพัฒนาโครงการ จึงต้อง “เชื่อม” ประสบการณ์เช่า เข้ากับ การเตรียมความพร้อมทางการเงิน เพื่อให้ผู้เข้าร่วมมีโอกาสก้าวสู่การเป็นเจ้าของบ้านตามกำลังของตนเอง
รวมข้อมูล ช่วยก่อนหนี้เสีย :
ดร.มหัทธนะ ระบุว่า…ธอส. อยู่ระหว่างดำเนินการรวมศูนย์ข้อมูล (Data Centralization) เพื่อเชื่อมข้อมูลลูกค้าที่เดิมกระจัดกระจายให้พร้อมใช้งานอย่างมีประสิทธิภาพ นำมาวิเคราะห์พฤติกรรมการชำระหนี้ย้อนหลังและคาดการณ์ความเสี่ยง เพื่อค้นหาลูกค้าที่เริ่มมีสัญญาณประสบปัญหา และเข้าไปช่วยเหลือก่อนกลายเป็นหนี้เสีย
ฐานข้อมูลดังกล่าว ยังจะช่วยออกแบบผลิตภัณฑ์และบริการให้ตรงกับความต้องการของลูกค้าแต่ละราย ควบคู่กับการนำ AI มาใช้ประเมินสินเชื่อ ตรวจสอบเอกสาร และเพิ่มประสิทธิภาพงานหลังบ้าน รวมถึงการพัฒนาการใช้ข้อมูลทางเลือกเพื่อเพิ่มโอกาสเข้าถึงสินเชื่อของผู้ประกอบอาชีพอิสระ
ในเชิงยุทธศาสตร์ คุณค่าของเทคโนโลยีจะเกิดขึ้นเมื่อธนาคารมองเห็นศักยภาพและปัญหาของลูกค้าได้เร็วขึ้น ผู้มีรายได้จริงควรมีช่องทางแสดงความสามารถผ่อนชำระ ส่วนผู้ที่เริ่มมีปัญหาควรได้รับการติดต่อและช่วยเหลือก่อนหนี้ลุกลาม
การใช้ข้อมูลดังกล่าว จึงต้องมีทั้ง…ความแม่นยำ การคุ้มครองข้อมูลส่วนบุคคล และช่องทางให้เจ้าหน้าที่ทบทวนกรณีที่ระบบอาจประเมินคลาดเคลื่อน โดยเฉพาะ ลูกค้าที่รายได้ไม่สม่ำเสมอ แต่ยังมีความสามารถชำระหนี้
น้ำลด หนี้ยังอยู่ :
อีกโจทย์ที่เร่งด่วน! ที่ ธอส.จะต้องเร่งดำเนินการในยามนี้ นั่นก็คือ…การฟื้นฟูลูกหนี้ที่ประสบภัยน้ำท่วม ซึ่ง ดร.มหัทธนะ ระบุว่า…มีลูกค้ายื่นขอเข้าร่วมโครงการฟื้นฟูและพักหนี้ประมาณ 4,000 ราย ขณะที่ ธอส. ให้ความสำคัญกับการช่วยเหลือลูกหนี้ที่เริ่มมีสัญญาณปัญหา ก่อนพัฒนาเป็นหนี้เสีย
สำหรับ ครัวเรือนที่ถูกน้ำท่วม ความเสียหายอาจเกิดพร้อมกันทั้งบ้าน เครื่องมือทำมาหากิน และรายได้ ดังนั้น การพักชำระหนี้ จึงเป็น “จุดเริ่มต้น” ของการช่วยเหลือ แต่ต้องมีแผนรองรับวันที่กลับมาผ่อนชำระ รวมถึง เงินที่จะใช้เพื่อการซ่อมบ้านและปรับภาระหนี้ให้สอดคล้องกับรายได้หลังภัยพิบัติ
หาก ธอส. เชื่อมสินเชื่อฟื้นฟู การปรับโครงสร้างหนี้ และการติดตามลูกค้าเข้าด้วยกันได้ แนวคิดดูแลทุกช่วงชีวิตของการมีบ้านจะมีความหมายชัดเจนที่สุดในช่วงที่ประชาชนกำลังเผชิญวิกฤต
โตอย่างไรให้ฐานรากแกร่ง :
สำหรับ สินเชื่อในปี 2570 เอ็มดี. ธอส. กล่าวว่า ธนาคารมีเป้าหมายที่จะต้องทำให้เกิดการขยายตัวราว 3–5% โดยแผนผ่านความเห็นชอบของคณะกรรมการธนาคารแล้ว และอยู่ระหว่างเสนอกระทรวงการคลังพิจารณา
โดยบททดสอบของแผนนี้ อยู่ที่คุณภาพการเติบโต ดังนั้น ธนาคารจึงต้องเพิ่มโอกาสให้คนเข้าถึงบ้าน รักษาลูกค้าผ่อนดี และช่วยผู้ประสบปัญหากลับมาชำระหนี้ได้ พร้อมควบคุมความเสี่ยงขององค์กรให้เหมาะสม
ตัวชี้วัดที่ควรติดตาม! จึงต้องครอบคลุม…จำนวนผู้มีรายได้น้อยและอาชีพอิสระที่เข้าถึงสินเชื่อ รวมถึง ลูกหนี้ที่ปรับโครงสร้างแล้วกลับมาผ่อนต่อได้ การรักษาฐานลูกค้า และผลของสินเชื่อเพิ่มเติมต่อภาระค่าใช้จ่ายครัวเรือน
ถึงตรงนี้ ภายใต้แนวคิดBeyond Housing Bank ของธอส. การจะพิสูจน์ความสำเร็จได้ ย่อมเกิดขึ้น! ต่อเมื่อ…คนไทยมีโอกาสเป็นเจ้าของบ้านมากขึ้น! และสามารถรักษาบ้านหลังนั้นไว้ได้ตลอดช่วงเวลาที่ชีวิตเปลี่ยนไป! นั่นเอง.