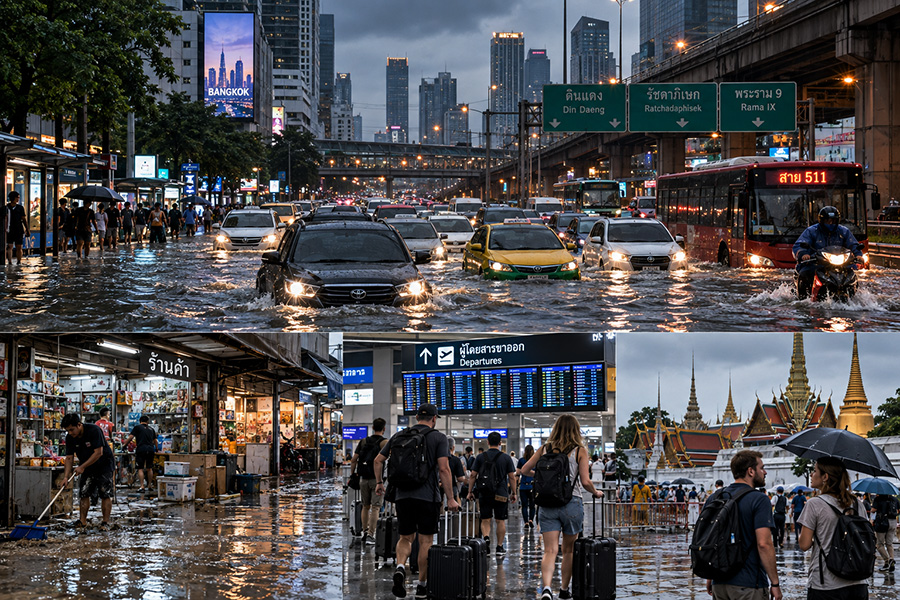

(จับตาค่าเสียหาย ‘เศรษฐกิจ–ท่องเที่ยว’ และโจทย์เยียวยาก่อนประกันภัยพิบัติเริ่ม 1 ต.ค.)
สถานการณ์ฝนตกหนักต่อเนื่องในกรุงเทพมหานครและปริมณฑลช่วงวันที่ 25–26 กันยายน 2569 กำลังเปลี่ยนจากปัญหา “น้ำท่วมรอการระบาย” ไปสู่โจทย์ทางเศรษฐกิจที่ต้องจับตา เพราะผลกระทบไม่ได้หยุดอยู่เพียงบ้านเรือนหรือรถยนต์ที่ได้รับความเสียหาย แต่กำลังลามเข้าสู่การเดินทาง การค้า ธุรกิจบริการ การท่องเที่ยว และรายได้ของประชาชนในพื้นที่เศรษฐกิจสำคัญของประเทศ
ณ วันที่ 26 กันยายน ยังไม่มีหน่วยงานรัฐสรุป “มูลค่าความเสียหายรวม” ของกรุงเทพฯ และปริมณฑลออกมาเป็นตัวเงินอย่างเป็นทางการ ขณะที่สถานการณ์ยังไม่นิ่ง โดย กรมอุตุนิยมวิทยายังคงเตือนกรุงเทพฯ ปริมณฑล และหลายพื้นที่ของประเทศให้ระวังฝนตกหนักถึงหนักมากจากฝนสะสม
กทม.จึงเดินหน้า 7 มาตรการรับมือ พร้อมเตรียมประกาศพื้นที่ประสบสาธารณภัยจากอุทกภัยให้ครอบคลุมทั้ง 50 เขต เพื่อรองรับกระบวนการช่วยเหลือประชาชน โดยสำนักงานเขตจะต้องแนะนำประชาชนให้รวบรวมหลักฐานความเสียหาย เช่น ภาพถ่ายก่อนและหลังน้ำท่วม สำหรับใช้ประกอบการขอรับความช่วยเหลือ
ความเสียหายจริงอาจอยู่ไกลกว่าตัวเลขบ้านและรถ :
การประเมินผลกระทบครั้งนี้ จึงไม่ควรมองเฉพาะ “ทรัพย์สินเสียหายกี่บาท” แต่ควรแบ่งต้นทุนทางเศรษฐกิจออกอย่างน้อย 3 ชั้น
ชั้นแรก คือ ความเสียหายโดยตรง ได้แก่ บ้านเรือน รถยนต์ เครื่องใช้ไฟฟ้า สินค้าภายในร้าน อุปกรณ์และเครื่องจักรของผู้ประกอบการ รวมถึงโครงสร้างพื้นฐานที่ต้องซ่อมแซม
ชั้นที่สอง คือ ความสูญเสียจากกิจกรรมทางเศรษฐกิจที่หยุดชะงัก ตั้งแต่ร้านค้าต้องปิดชั่วคราว พนักงานเดินทางไปทำงานไม่ได้ การขนส่งล่าช้า ค่าใช้จ่ายในการเดินทางเพิ่มขึ้น ไปจนถึงชั่วโมงทำงานและรายได้ที่สูญเสียไป
และ ชั้นที่สาม ซึ่งมีความสำคัญต่อกรุงเทพฯ อย่างมาก คือ ความเสียหายต่อระบบการท่องเที่ยวและธุรกิจบริการ
ผลกระทบประเภทหลังอาจไม่ปรากฏเป็นบ้านพังหรือรถจมน้ำ แต่สามารถกลายเป็นต้นทุนทางเศรษฐกิจจำนวนมากได้ หากเหตุการณ์ทำให้การเดินทางเข้าสนามบิน โรงแรม แหล่งท่องเที่ยว ร้านอาหาร ศูนย์การค้า หรือระบบขนส่งเกิดความไม่แน่นอนต่อเนื่อง
ท่องเที่ยวต้องระวัง “ต้นทุนจากความไม่แน่นอน” :
สำหรับ นักท่องเที่ยวต่างชาติ สิ่งสำคัญไม่ได้มีเพียงคำถามว่า…โรงแรมหรือแหล่งท่องเที่ยวถูกน้ำท่วมหรือไม่? แต่คือ สามารถเดินทางตามแผนได้หรือไม่?
เมื่อถนนสายสำคัญเกิดน้ำท่วม การเดินทางไปสนามบินใช้เวลานานขึ้น ความเสี่ยงต่อการตกเที่ยวบินหรือเปลี่ยนแผนการเดินทางย่อมเพิ่มขึ้นตามมา
ต้นทุนจึงอาจเกิดเป็น…ลูกโซ่ ตั้งแต่ ค่ารถที่เพิ่มขึ้น ค่าเปลี่ยนตั๋วเครื่องบิน ค่าโรงแรมเพิ่มเติม ค่าอาหาร การยกเลิกโปรแกรมท่องเที่ยว ตลอดจนรายได้ที่บริษัททัวร์ ร้านอาหาร ร้านค้า และธุรกิจบริการสูญเสีย
ประเด็นสำคัญจึงอยู่ที่ ความเชื่อมั่นและข้อมูล :
นักท่องเที่ยวต่างชาติจำเป็นต้องได้รับข้อมูลภาษาอังกฤษที่รวดเร็วและชัดเจนว่า พื้นที่ใดได้รับผลกระทบ ถนนสายใดควรหลีกเลี่ยง สนามบินยังเปิดให้บริการตามปกติหรือไม่ ต้องเผื่อเวลาเดินทางเท่าใด และหากเที่ยวบินได้รับผลกระทบจะติดต่อหน่วยงานใด
หากภาครัฐสามารถจัดการข้อมูลเหล่านี้แบบ Real-time และสื่อสารผ่านสนามบิน โรงแรม บริษัททัวร์ และช่องทางออนไลน์ได้อย่างเป็นระบบ ผลกระทบด้านภาพลักษณ์การท่องเที่ยวก็อาจถูกจำกัดวงได้
ในทางกลับกัน หากข้อมูลสับสนหรือเหตุการณ์ยืดเยื้อ ความเสียหายอาจขยายจากรายได้ที่หายไปในช่วงน้ำท่วม ไปสู่การตัดสินใจเลื่อนหรือยกเลิกการเดินทางของนักท่องเที่ยวในระยะถัดไป
ครัวเรือนกรุงเทพฯ อยู่ตรง “รอยต่อ” ระบบเยียวยา :
อีกประเด็นที่ต้องจับตามองเป็นพิเศษ คือ น้ำท่วมครั้งนี้เกิดขึ้นเพียงไม่กี่วันก่อนประเทศไทยจะเริ่มใช้ ระบบประกันภัยพิบัติแห่งชาติในวันที่ 1 ตุลาคม 2569
ตามหลักเกณฑ์ช่วยเหลืออุทกภัยฤดูฝนปี 2569 ระบบเดิมกำหนดเงินช่วยเหลือ ครัวเรือนละ 9,000 บาท สำหรับที่อยู่อาศัยประจำที่อยู่ในพื้นที่ประกาศเขตประสบสาธารณภัยหรือเขตให้ความช่วยเหลือ และเข้าเงื่อนไขความเสียหายที่กำหนด
ดังนั้น ผู้ประสบภัยจากเหตุการณ์ที่เกิดขึ้นในช่วงปลายเดือนกันยายนจึงต้องจับตาการดำเนินการตาม หลักเกณฑ์เยียวยาเดิม รวมถึงการประกาศพื้นที่ การสำรวจความเสียหาย การรับรองสิทธิ และการเปิดรับคำร้องในแต่ละพื้นที่
แต่ตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป โครงสร้างการรับมือภัยพิบัติของรัฐจะเปลี่ยนไปอย่างมีนัยสำคัญ
รัฐบาลกำหนดให้ระบบประกันภัยพิบัติแห่งชาติเริ่มคุ้มครองตั้งแต่วันที่ 1 ตุลาคม 2569 ถึง 1 ตุลาคม 2570 ครอบคลุมที่อยู่อาศัยประมาณ 30 ล้านหลังคาเรือน
โดยกรณีอุทกภัยกำหนดค่าสินไหมเบื้องต้น 10,000 บาท และสามารถจ่ายเพิ่มเติมตามความเสียหายจริง รวมสูงสุดไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน ตามเงื่อนไขกรมธรรม์ ขณะที่กรณีเสียชีวิตจากภัยที่อยู่ภายใต้ความคุ้มครองกำหนดผลประโยชน์ 2 ล้านบาทต่อคน
รัฐบาลตั้งกรอบค่าเบี้ยประกันสำหรับระบบดังกล่าวไว้ 15,500 ล้านบาท โดยรัฐเป็นผู้รับภาระค่าเบี้ย เพื่อเปลี่ยนแนวทางจากการรอใช้งบประมาณเยียวยาหลังเกิดเหตุ ไปสู่การบริหารและถ่ายโอนความเสี่ยงล่วงหน้าผ่านระบบประกันภัย
น้ำท่วมกรุงเทพฯ ครั้งนี้จึงเกิดขึ้นในช่วงเวลาที่น่าสนใจอย่างยิ่ง เพราะอยู่ตรงรอยต่อระหว่าง “ระบบเยียวยาเดิม” กับ “ระบบประกันภัยพิบัติใหม่”
แต่คำถามใหญ่ยังอยู่ที่ “ภาคธุรกิจ” :
สิ่งที่ยังต้องติดตามต่อจากนี้คือ มาตรการช่วยเหลือผู้ประกอบการ
เพราะเงินช่วยเหลือครัวเรือน ไม่ได้ตอบโจทย์ทั้งหมดของร้านค้า SME โรงแรม ร้านอาหาร บริษัททัวร์ รถรับส่งนักท่องเที่ยว หรือธุรกิจบริการที่อาจไม่ได้มีทรัพย์สินเสียหายหนัก แต่สูญเสียรายได้จากการที่ลูกค้าเดินทางมาไม่ได้
มาตรการฟื้นฟูจึงอาจต้องพิจารณามากกว่าเงินเยียวยาครัวเรือน ไม่ว่าจะเป็น…สินเชื่อดอกเบี้ยต่ำ การพักชำระหนี้ มาตรการภาษี เงินทุนหมุนเวียน หรือมาตรการเฉพาะสำหรับผู้ประกอบการท่องเที่ยวและ SME ในพื้นที่ได้รับผลกระทบ
นี่คือประเด็นที่ รัฐบาล สถาบันการเงินของรัฐ และหน่วยงานด้านการท่องเที่ยวต้องตอบให้ชัดหลังน้ำลดว่า ใครได้รับผลกระทบ และจะช่วยให้ธุรกิจกลับมาเปิดได้เร็วเพียงใด?
อย่าเพิ่งถามแค่ “น้ำท่วมเสียหายกี่บาท” :
ดังนั้น การประเมินน้ำท่วมกรุงเทพฯ และปริมณฑลครั้งนี้ หากจะสะท้อนความเสียหายทางเศรษฐกิจจริง ต้องรวมอย่างน้อย 4 ส่วนเข้าด้วยกัน คือ ความเสียหายต่อทรัพย์สิน + รายได้ธุรกิจที่สูญเสีย + ต้นทุนจากการเดินทางและแรงงาน + ความสูญเสียของภาคการท่องเที่ยว
ในระยะนี้ยังเร็วเกินไปที่จะกำหนดตัวเลขความเสียหายรวม เพราะสถานการณ์ฝนและน้ำยังไม่สิ้นสุด และหน่วยงานรัฐยังอยู่ระหว่างสำรวจความเสียหาย
แต่หลังสถานการณ์คลี่คลาย สิ่งที่ควรจับตามองไม่ใช่เพียงว่า “รัฐจ่ายเงินเยียวยาไปเท่าไร”
หากแต่ต้องถามต่อว่า “เศรษฐกิจกรุงเทพฯ และปริมณฑลสูญเสียไปเท่าไร? และธุรกิจต้องใช้เวลาอีกนานเพียงใดกว่าจะกลับสู่ภาวะปกติ?”
โดยเฉพาะ ภาคท่องเที่ยวซึ่งเกี่ยวข้องกับภาพลักษณ์ของประเทศโดยตรง ความเร็วในการระบายน้ำอาจเป็นเพียงครึ่งหนึ่งของโจทย์ ส่วนอีกครึ่งคือ ความเร็วในการสื่อสาร ช่วยเหลือนักท่องเที่ยว และฟื้นความเชื่อมั่นหลังน้ำลด
และสำหรับ ประชาชนกรุงเทพฯ–ปริมณฑล น้ำท่วมปลายเดือนกันยายนครั้งนี้ยังกลายเป็น บททดสอบสุดท้ายของระบบเยียวยาแบบเดิม ก่อนประเทศไทยก้าวเข้าสู่ระบบประกันภัยพิบัติแห่งชาติในวันที่ 1 ตุลาคม 2569
จึงต้องจับตาทั้ง “เงินเยียวยารอบนี้” และ “ประกันภัยรอบหน้า” ว่าจะสามารถเปลี่ยนการช่วยเหลือผู้ประสบภัยจากการตามแก้ปัญหาหลังเกิดเหตุ ไปสู่ระบบที่รวดเร็ว ครอบคลุม และสอดคล้องกับความเสียหายทางเศรษฐกิจจริงได้มากน้อยเพียงใด?.