
(จับตา! 30 วัน ‘Connect the Dots’ เชื่อมข้อมูล 7 องค์กร ไล่เงินมิจฉาชีพ – ใครคุ้มครองบัญชีคนบริสุทธิ์)
“รองนายกฯเอกนิติ” นำทีมผู้แทนภาครัฐ ประกาศเดินหน้าสร้าง “ระบบเชื่อมโยงข้อมูลทางการเงิน” หวังให้ประชาชนแจ้งเหตุเพียงครั้งเดียว แล้วอายัดเส้นทางเงินได้รวดเร็ว ยอมรับ ตอนนี้ยังเป็นเพียงขั้นจัดทำ Master Plan ประเด็นสำคัญไม่ใช่แค่ระบบจะเสร็จเมื่อใด? แต่อยู่ที่ความเร็วจะมาพร้อมหลักประกันสิทธิของประชาชนหรือไม่? แค่ไหน?
ฐานเดียว ไล่เส้นเงิน :
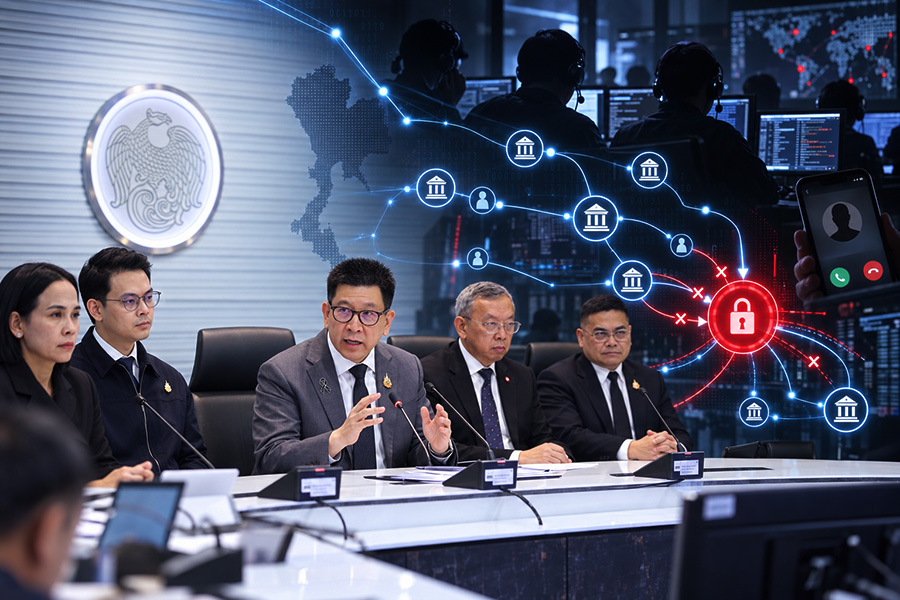
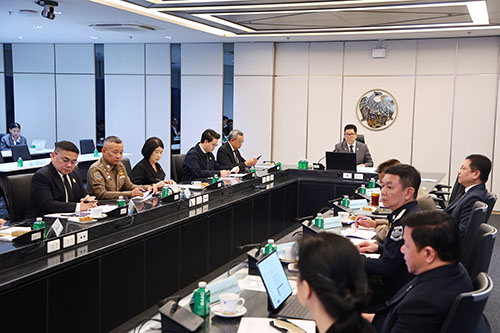
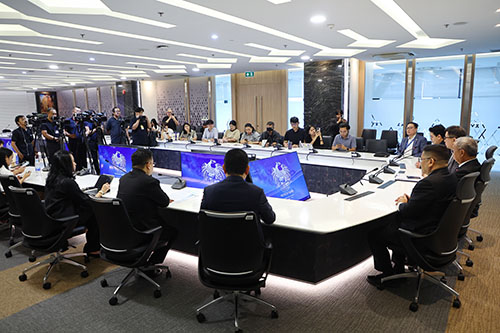
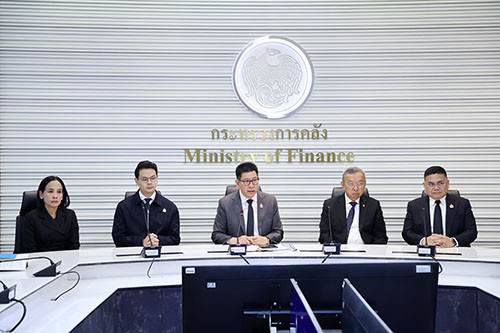
การประชุมคณะอนุกรรมการเชื่อมโยงข้อมูลทางการเงินเพื่อยกระดับการติดตามตรวจสอบธุรกรรมทางการเงินต้องสงสัย ครั้งที่ 2/2569 หรือ “คณะกรรมการ Connect the Dots” ที่มี ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง พร้อมด้วย รัฐมนตรีในกระทรวงที่เกี่ยวข้อง ตัวแทนภาครัฐ และเอกชน เมื่อวันที่ 14 กันยายน 2569
ถือเป็นอีกก้าวของความพยายามปิดช่องว่างที่มิจฉาชีพและเครือข่ายฟอกเงินใช้หลบหนีการตรวจสอบ!!!
ปัญหาที่รัฐบาลยอมรับ ก็คือ…ข้อมูลทางการเงินของประเทศกระจัดกระจายอยู่ตามหน่วยงานต่าง ๆ ธนาคารมีข้อมูลบัญชีและการโอนเงิน ก.ล.ต.ดูแลข้อมูลตลาดทุนและสินทรัพย์ดิจิทัล ปปง.มีข้อมูลธุรกรรมต้องสงสัย ขณะที่ตำรวจมีข้อมูลคดีและคำร้องทุกข์
เมื่อแต่ละหน่วยงานมองเห็นเพียงข้อมูลในส่วนของตน การติดตามเงินที่ถูกโอนผ่านบัญชีม้าหลายทอดจึงต้องอาศัยการทำหนังสือขอข้อมูลไปทีละแห่ง กว่าข้อมูลจะครบ เงินของผู้เสียหายอาจถูกเปลี่ยนเป็นสินทรัพย์ดิจิทัล ทองคำ เงินสด หรือถูกโอนออกนอกประเทศไปแล้ว
รองนายกฯเอกนิติ จึงเสนอให้เชื่อมข้อมูลของ 7 องค์กร ได้แก่ กระทรวงการคลัง ธนาคารแห่งประเทศไทย สำนักงานป้องกันและปราบปรามการฟอกเงิน สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ สมาคมธนาคารไทย กระทรวงดิจิทัลเพื่อเศรษฐกิจและสังคม และสำนักงานตำรวจแห่งชาติ
หากทำได้จริง! การติดตามเส้นทางเงิน จะเปลี่ยนจาก…การวิ่งขอข้อมูลเป็นรายหน่วยงาน ไปสู่การแลกเปลี่ยนข้อมูลผ่านมาตรฐานเดียวกัน
แต่ควรเรียกให้ถูกต้องว่าเป็น…การเชื่อมโยง “7 องค์กร” หรือ “7 หน่วยงานและองค์กร” เนื่องจากสมาคมธนาคารไทยไม่ใช่หน่วยงานของรัฐ
4 ระบบปิดช่องโหว่ :
มติครั้งนี้ มีสาระสำคัญอยู่ที่ การออกแบบโครงสร้างพื้นฐานข้อมูลทางการเงิน 4 ส่วน
ส่วนแรก คือ…ระบบแลกเปลี่ยนข้อมูลระหว่างหน่วยงาน โดยให้เจ้าของข้อมูลแสดงความยินยอม หรือ Consent เพื่อให้สามารถนำข้อมูลไปใช้ลดความเสี่ยงและป้องกันการหลอกลวง
ส่วนที่ 2 คือ…ศูนย์ข้อมูลธุรกรรมทางการเงินแบบไม่ระบุตัวตน เปิดให้นักวิเคราะห์ข้อมูลศึกษารูปแบบธุรกรรมและคาดการณ์พฤติกรรมของมิจฉาชีพ เช่น การแบ่งยอดธุรกรรมให้ต่ำกว่าเกณฑ์รายงาน เพื่อหลีกเลี่ยงระบบตรวจสอบ
ส่วนที่ 3 คือ…ระบบบริหารการแจ้งเหตุระดับชาติ เชื่อมช่องทางรับแจ้งเหตุทั้งสายด่วน 1441 สถานีตำรวจ และธนาคารเข้าด้วยกัน เมื่อประชาชนแจ้งเหตุผ่านช่องทางใด ระบบจะออกหมายเลข Case ID เดียวและส่งข้อมูลไปยังหน่วยงานที่เกี่ยวข้อง โดยผู้เสียหายไม่ต้องเล่าเหตุการณ์หรือยื่นข้อมูลเดิมซ้ำหลายครั้ง
ส่วนสุดท้าย คือ…ระบบระงับธุรกรรมและอายัดเส้นทางการเงิน เพื่อให้หน่วยงานสามารถตัดวงจรการโอนเงินได้รวดเร็ว ก่อนที่มิจฉาชีพจะโยกย้ายเงินออกจากระบบ
นอกจากนี้ รัฐบาลยังต้องการยกระดับการตรวจสอบและรู้จักตัวตนของลูกค้า หรือ KYC รวมถึงกระบวนการตรวจสอบสถานะลูกค้าอย่างเข้มข้น หรือ EDD ให้เป็นมาตรฐานเดียวกันในระบบธนาคาร ตลาดทุน และสินทรัพย์ดิจิทัล โดยอ้างอิงมาตรฐานของคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงิน หรือ FATF
แนวคิดทั้งหมด! ฟังดูเป็นระบบที่ประเทศไทยควรมีมานานแล้ว แต่เส้นแบ่งสำคัญอยู่ระหว่าง “สิ่งที่มีมติให้ทำ” กับ “สิ่งที่ประชาชนสามารถใช้ได้จริง!”
30 วัน – ได้แค่แผน? :
ที่ประชุมมอบหมายให้ นายลวรณ แสงสนิท ปลัดกระทรวงการคลัง เป็นผู้รับผิดชอบหลักในการจัดทำ Master Plan ร่วมกับหน่วยงานที่เกี่ยวข้องภายใน 30 วัน เพื่อกำหนดมาตรฐานข้อมูลและกระบวนการแลกเปลี่ยนข้อมูลกลาง
เส้นตายนี้ ทำให้…รัฐบาลมีพันธะที่สังคมสามารถติดตามได้ แต่ต้องทำความเข้าใจ ว่า...สิ่งที่จะเกิดขึ้นภายใน 30 วันคือ “แผนแม่บทและกรอบการออกแบบ” ไม่ใช่คำยืนยันว่า…ระบบอัตโนมัติทั้งหมดจะสร้างเสร็จและเปิดให้ประชาชนใช้งานทันที!
นายไชยชนก ชิดชอบ รมว.ดิจิทัลเพื่อเศรษฐกิจและสังคม ยอมรับว่า…ระบบอาจไม่เสร็จสมบูรณ์ภายใน 30 วัน แต่ทุกหน่วยงานจะต้องร่วมกันวางกรอบและกำหนดผู้รับผิดชอบให้ชัดเจน
ดังนั้น วลีที่ว่า…“ต่อไปประชาชนแจ้งเหตุที่เดียวและอายัดได้ทันที” จึงยังเป็นเป้าหมายในอนาคต ไม่ใช่บริการที่เปิดใช้งานแล้วในปัจจุบัน
สิ่งที่ต้องติดตามเมื่อครบกำหนดประมาณวันที่ 14 ตุลาคม 2569 ไม่ใช่เพียงว่า…รัฐบาลจัดทำเอกสาร Master Plan เสร็จหรือไม่? แต่ต้องดูว่า…แผนดังกล่าวระบุวันเริ่มทดลองระบบ วันเปิดใช้งานจริง งบประมาณ หน่วยงานเจ้าภาพ และตัวชี้วัดความสำเร็จไว้อย่างไร???
อายัดเร็ว ต้องไม่อายัดผิด :
หัวใจของระบบ นั่นก็คือ…การทำให้อายัดเงินได้เร็วกว่าเดิม แต่ความเร็วของรัฐอาจกลายเป็นความเดือดร้อนของประชาชน หากระบบตรวจจับผิดพลาดหรือใช้เส้นทางการเงินเป็นเหตุอายัดบัญชีโดยอัตโนมัติ โดยที่เจ้าของบัญชียังไม่มีโอกาสชี้แจง
เรื่องนี้ นายไชยชนก ระบุว่า…หากผู้บริสุทธิ์ถูกบล็อกบัญชี สามารถนำหลักฐานไปชี้แจงเพื่อขอปลดล็อกได้ ขณะที่ผู้ที่ปล่อยเวลาให้ผ่านไปหลายเดือนโดยไม่มาชี้แจง มักเป็นกลุ่มที่เกี่ยวข้องกับบัญชีม้า
คำอธิบายดังกล่าวยังทิ้งคำถามสำคัญไว้หลายประการ???
ประชาชนต้องยื่นหลักฐานต่อธนาคาร ตำรวจ หรือ ปปง. หน่วยงานใดมีอำนาจสั่งปลดล็อก และต้องดำเนินการให้แล้วเสร็จภายในกี่ชั่วโมงหรือกี่วัน? หากบัญชีที่ถูกอายัดเป็นบัญชีรับเงินเดือน บัญชีเงินบำนาญ หรือบัญชีที่ใช้จ่ายค่ารักษาพยาบาล จะมีช่องทางบรรเทาความเดือดร้อนฉุกเฉินหรือไม่?
ที่สำคัญ หากรัฐหรือระบบอัตโนมัติอายัดบัญชีผิดพลาดจนเจ้าของบัญชีเสียโอกาสทางธุรกิจ ถูกผิดนัดชำระหนี้ หรือเสียชื่อเสียง ใครจะเป็นผู้รับผิดชอบและมีกระบวนการชดเชยความเสียหายอย่างไร?
การให้ประชาชนนำหลักฐานมาพิสูจน์ความบริสุทธิ์ภายหลังอาจช่วยแก้ปัญหาเฉพาะหน้า แต่ยังไม่ใช่หลักประกันว่า..ระบบจะไม่ผลักภาระจากผู้ใช้อำนาจรัฐไปให้ประชาชนเป็นผู้พิสูจน์ตนเอง
Consent ยังมีคำถาม :
อีกประเด็นหนึ่งที่ต้องกำหนดให้ชัด คือ…การใช้ความยินยอมของเจ้าของข้อมูล เพราะระบบนี้มีทั้งการให้บริการแก่ประชาชน การวิเคราะห์ข้อมูลแบบไม่ระบุตัวตน และการสืบสวนธุรกรรมต้องสงสัย
ข้อมูลบางประเภทอาจเชื่อมโยงได้เมื่อประชาชนให้ความยินยอม แต่การติดตามบัญชีม้าและเส้นทางฟอกเงินย่อมไม่สามารถรอให้ผู้ต้องสงสัยกดยินยอมก่อน เจ้าของบัญชีที่อยู่ในข่ายตรวจสอบคงไม่สมัครใจเปิดข้อมูลให้เจ้าหน้าที่ติดตามเส้นทางเงินของตนเอง
Master Plan จึงต้อง แบ่งประเภทข้อมูลและฐานอำนาจตามกฎหมายให้ชัด ว่า…ข้อมูลใดใช้ได้เมื่อได้รับ Consent ข้อมูลใดใช้เพื่อการวิเคราะห์โดยไม่ระบุตัวบุคคล? และ ข้อมูลใดเจ้าหน้าที่สามารถเข้าถึงได้ตามอำนาจสอบสวนหรือกฎหมายป้องกันการฟอกเงิน?
รวมถึง ต้องกำหนดให้ชัด! ว่า…ใครสามารถเปิดดูข้อมูล? ใครอนุมัติการเชื่อมโยง? การเข้าถึงทุกครั้งถูกบันทึกและตรวจสอบย้อนหลังหรือไม่? ตลอดจนมีบทลงโทษอย่างไร? หากเจ้าหน้าที่หรือบุคคลภายนอกนำข้อมูลไปใช้ผิดวัตถุประสงค์
ระบบที่รวมข้อมูลการเงินของประชาชนจำนวนมากไว้ด้วยกันย่อมช่วยให้ปราบปรามมิจฉาชีพได้เร็วขึ้น แต่ขณะเดียวกันก็กลายเป็นเป้าหมายขนาดใหญ่ของอาชญากรรมไซเบอร์ หากมาตรฐานการเข้ารหัส การแบ่งสิทธิ์เข้าถึง และการตรวจสอบย้อนหลังไม่รัดกุมเพียงพอ
“ลด 50% วัดจากอะไร? :
ข้อมูลจากที่ประชุมระบุว่า…การดำเนินงานตามพระราชกำหนดปราบปรามอาชญากรรมทางเทคโนโลยีในช่วง 8 เดือนที่ผ่านมา สามารถลดปริมาณสแกมเมอร์ได้มากกว่า 50%
ตัวเลขดังกล่าวฟังดูเป็นความสำเร็จ แต่ยังขาดรายละเอียด ว่า คำว่า… “ปริมาณสแกมเมอร์” ใช้ตัวชี้วัดใด???
เป็นจำนวนสายโทรศัพท์หลอกลวง จำนวนคดี จำนวนผู้เสียหาย จำนวนบัญชีม้า มูลค่าความเสียหาย หรือจำนวนเว็บไซต์และเบอร์โทรศัพท์ที่ถูกระงับ และนำช่วงเวลาใดมาเป็นฐานเปรียบเทียบ
หากจำนวนการหลอกลวงลดลง แต่ความเสียหายต่อคดีสูงขึ้น หรือผู้เสียหายยังได้เงินคืนในสัดส่วนต่ำ ก็ยังไม่อาจสรุปได้ว่ามาตรการประสบความสำเร็จอย่างแท้จริง!!!
รัฐบาลจึงควรเปิดเผยชุดข้อมูล วิธีคำนวณ และผลลัพธ์ที่ประชาชนตรวจสอบได้ ไม่ใช่ประกาศเพียงตัวเลขร้อยละโดยไม่มีฐานเปรียบเทียบรองรับ
ปราบโกง พ่วงข้อมูลสินเชื่อ :
รองนายกฯเอกนิติ ยังระบุว่า…ฐานข้อมูลทางการเงินดังกล่าวสามารถนำไปต่อยอดเพื่อเพิ่มโอกาสให้ประชาชนเข้าถึงสินเชื่อในระบบได้มากขึ้น โดยเฉพาะกลุ่มที่ขาดโอกาส
แนวคิดนี้ อาจมีประโยชน์ แต่ถือเป็นการขยายวัตถุประสงค์จากการป้องกันอาชญากรรมไปสู่การประเมินความสามารถในการเข้าถึงสินเชื่อ ซึ่งต้องระมัดระวังอย่างยิ่ง!!??
ข้อมูลที่ประชาชนยินยอมให้ใช้เพื่อแจ้งเหตุหรือป้องกันการฉ้อโกง ไม่ควรถูกนำไปใช้ประเมินสินเชื่อโดยอัตโนมัติ หากเจ้าของข้อมูลไม่ได้รับทราบและไม่ได้ให้ความยินยอมแยกต่างหาก
รัฐบาลจึงต้องตอบให้ได้ว่า…ข้อมูลเพื่อปราบปรามมิจฉาชีพกับข้อมูลเพื่อบริการทางการเงินจะถูกแยกออกจากกันอย่างไร และประชาชนมีสิทธิปฏิเสธการใช้ข้อมูลในวัตถุประสงค์ที่สองโดยไม่เสียสิทธิในวัตถุประสงค์แรกหรือไม่
30 วัน พิสูจน์รัฐบาล :
Connect the Dots มีศักยภาพแก้ปัญหาที่ประชาชนเผชิญมานาน ทั้งการแจ้งเหตุซ้ำหลายแห่ง ความล่าช้าในการขอข้อมูล และการอายัดเงินไม่ทันก่อนถูกโอนไปยังบัญชีถัดไป
แต่ระบบจะได้รับความเชื่อมั่นก็ต่อเมื่อรัฐบาลเปิดเผยรายละเอียดที่มากกว่าภาพของการประชุมและคำประกาศว่าจะเชื่อมข้อมูล
เมื่อครบ 30 วัน สังคมควรได้เห็นอย่างน้อย 5 เรื่อง ได้แก่ โครงสร้างและเจ้าภาพของระบบ กฎหมายรองรับการแลกเปลี่ยนข้อมูล กำหนดเปิดใช้งานจริง มาตรฐานช่วยเหลือผู้ถูกอายัดผิด และ ตัวชี้วัด ว่า…ระบบสามารถลดความเสียหายหรือติดตามเงินคืนได้มากเพียงใด?
การปราบมิจฉาชีพต้องแข่งขันกับเวลา เพราะเงินของผู้เสียหายสามารถถูกโอนผ่านหลายบัญชีภายในเวลาไม่กี่นาที รัฐจึงจำเป็นต้องมีระบบที่รวดเร็วและทำงานเชื่อมโยงกัน
แต่ความรวดเร็วจะเป็นความก้าวหน้าได้ ก็ต่อเมื่อมาพร้อมความแม่นยำ ความโปร่งใส และช่องทางเยียวยาที่รวดเร็วไม่แพ้กัน
เพราะ…เป้าหมายของ Connect the Dots ไม่ควรหยุดอยู่ที่การทำให้รัฐมองเห็นเส้นทางเงินทั้งหมด หากต้องทำให้ประชาชนมั่นใจด้วยว่า…เมื่อรัฐมองเห็นมากขึ้น ประชาชนผู้บริสุทธิ์จะไม่กลายเป็นผู้รับผลกระทบจากความผิดพลาดของระบบเสียเอง!!!.