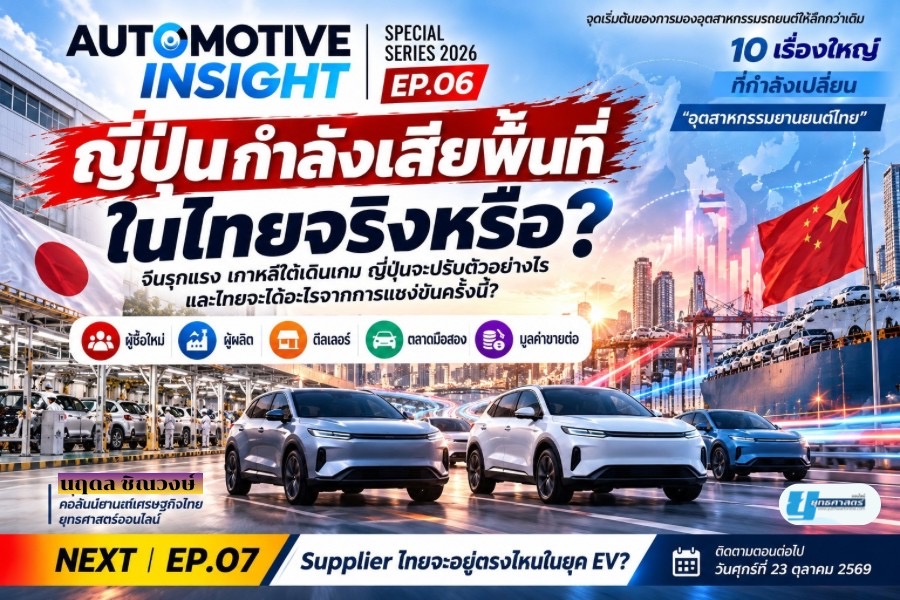
AUTOMOTIVE INSIGHT
SPECIAL SERIES 2026 | EP.06
20 ตุลาคม 2569 | โดย นฤดล ชิณวงษ์ และทีมงานแก่นออโต้ ยุทธศาสตร์ออนไลน์
เมื่อรถยนต์จีนเปลี่ยนเกมการแข่งขัน
ญี่ปุ่นจะรักษาความเชื่อมั่นที่สร้างมาหลายสิบปีได้อย่างไร และใครจะเป็นผู้ท้าชิงรายต่อไป?
วันที่เจ้าตลาดต้องหันกลับมามอง
🚗 ถ้าย้อนกลับไปเมื่อ 10–20 ปีก่อน แล้วถามคนไทยว่า รถยนต์ประเทศไหนครองตลาดประเทศไทย?
คำตอบที่หลายคนนึกถึงคงหนีไม่พ้น “ญี่ปุ่น”
Toyota, Honda, Isuzu, Mitsubishi, Nissan และ Mazda เป็นชื่อที่อยู่คู่สังคมไทยมาหลายสิบปี ตั้งแต่รถยนต์คันแรกของครอบครัว รถกระบะสำหรับทำมาหากิน ไปจนถึงรถยนต์ที่ส่งต่อจากรุ่นพ่อสู่รุ่นลูก
แต่วันนี้ภาพที่คุ้นเคยกำลังเปลี่ยนไป
บนท้องถนนเริ่มมีรถยนต์ไฟฟ้าจากจีนมากขึ้น ทั้ง BYD, MG, GWM, GAC AION, Changan และแบรนด์อื่น ๆ ที่แข่งขันกันนำเสนอรถยนต์รุ่นใหม่ เทคโนโลยีทันสมัย และราคาที่เข้าถึงผู้บริโภคได้ง่ายขึ้น
รถยนต์ที่เคยมีราคาหลักล้านบาท กลับมีตัวเลือกใหม่ในระดับราคาหลักแสน พร้อมอุปกรณ์และเทคโนโลยีที่เมื่อก่อนอาจพบได้ในรถยนต์ระดับสูงเท่านั้น
คำถามจึงเกิดขึ้นว่า…
ญี่ปุ่นกำลังเสียพื้นที่ในประเทศไทยจริงหรือ?
หรือสิ่งที่กำลังเกิดขึ้นไม่ใช่การเสื่อมถอยของญี่ปุ่น แต่เป็นการเปลี่ยนแปลงครั้งใหญ่ของอุตสาหกรรมรถยนต์ ที่แม้แต่เจ้าตลาดเดิมก็ต้องปรับตัว?
ตัวเลขกำลังบอกอะไรเรา?
📊 ข้อมูลจากสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) ซึ่งเผยแพร่ก่อนวันที่จัดทำบทความ แสดงให้เห็นการเปลี่ยนแปลงที่น่าสนใจ
ยอดจำหน่ายรถยนต์ในประเทศ มกราคม–สิงหาคม 2569 จำนวน 465,971 คัน เพิ่มขึ้น 16.60% จากช่วงเดียวกันของปีก่อน
รถยนต์นั่งและรถนั่งตรวจการณ์ BEV จำนวน 145,132 คัน เพิ่มขึ้น 100.81%
สัดส่วน BEV ต่อยอดขายรถยนต์รวม 31.15% เกือบ 1 ใน 3 ของตลาด
ที่มา: ส.อ.ท. ข้อมูลสะสม 8 เดือนแรกของปี 2569
ตัวเลขนี้สะท้อนว่ารถยนต์ไฟฟ้าแบตเตอรี่ หรือ BEV ไม่ใช่ตลาดเล็กที่อยู่ในช่วงทดลองอีกต่อไป
อย่างไรก็ตาม ต้องทำความเข้าใจว่า ยอดขาย BEV ไม่ได้เท่ากับยอดขายรถยนต์จีนทั้งหมด และตัวเลขดังกล่าวก็ไม่ได้หมายความว่าญี่ปุ่นสูญเสียส่วนแบ่งตลาดรวมไปในสัดส่วนเดียวกัน
เพราะญี่ปุ่นยังมีบทบาทสำคัญในตลาดรถไฮบริด รถกระบะ และรถยนต์ประเภทอื่น ๆ
ด้านการผลิต สถิติของสมาคมอุตสาหกรรมยานยนต์ไทยระบุว่า ช่วงมกราคม–สิงหาคม 2569 ประเทศไทยผลิตรถยนต์รวม 959,711 คัน เพิ่มขึ้น 1.27% โดยการผลิตรถยนต์นั่ง BEV เพิ่มขึ้น 74.03% ขณะที่การผลิตรถยนต์นั่งเครื่องยนต์สันดาปลดลง 32.62%
นี่คือสัญญาณว่าการเปลี่ยนผ่านไม่ได้เกิดขึ้นเฉพาะหน้าร้านจำหน่ายรถยนต์ แต่กำลังเกิดขึ้นภายในโรงงานผลิตด้วย
ทำไมจีนจึงท้าทายญี่ปุ่นได้รวดเร็ว?
🇯🇵 ญี่ปุ่นไม่ได้สร้างแค่รถยนต์ แต่สร้างทั้งระบบอุตสาหกรรม
ความสำเร็จของญี่ปุ่นในประเทศไทยไม่ได้เกิดจากการนำรถยนต์มาขายเพียงอย่างเดียว
ตลอดหลายสิบปีที่ผ่านมา ผู้ผลิตญี่ปุ่นลงทุนสร้างโรงงาน ประสานงานกับผู้ผลิตชิ้นส่วน พัฒนาบุคลากร และสร้างเครือข่ายดีลเลอร์กับศูนย์บริการทั่วประเทศ
ผู้ผลิตชิ้นส่วนไทยจำนวนมากเติบโตขึ้นจากระบบนี้ ตั้งแต่โรงงานขนาดใหญ่ที่ส่งชิ้นส่วนให้ค่ายรถโดยตรง ไปจนถึงโรงงานขนาดกลางและเล็กที่ผลิตชิ้นส่วนย่อย
ผลที่เกิดขึ้นคือผู้บริโภคไทยไม่ได้เชื่อมั่นเฉพาะตัวรถยนต์ แต่เชื่อมั่นว่าเมื่อรถมีปัญหา จะสามารถหาอะไหล่ ซ่อมบำรุง และใช้รถต่อไปได้ในระยะยาว
นี่คือสิ่งที่เงินลงทุนเพียงอย่างเดียวไม่สามารถสร้างขึ้นได้ทันที
🇨🇳 จีนกำลังเปลี่ยนสิ่งที่ผู้บริโภคคาดหวังจากรถยนต์
จุดแข็งของจีนแตกต่างออกไป
ผู้ผลิตจีนหลายรายมีตลาดภายในประเทศขนาดใหญ่ มีห่วงโซ่การผลิตแบตเตอรี่และอุปกรณ์อิเล็กทรอนิกส์ที่แข็งแกร่ง จึงสามารถเฉลี่ยต้นทุนการพัฒนาและผลิตรถยนต์จำนวนมากได้
ขณะเดียวกัน การแข่งขันภายในประเทศจีนเอง ก็ผลักดันให้ผู้ผลิตต้องพัฒนาสินค้าใหม่และปรับราคาอย่างต่อเนื่อง
สำหรับผู้บริโภค สิ่งที่เห็นได้ชัดคือดีไซน์ หน้าจอ ระบบเชื่อมต่อโทรศัพท์ ซอฟต์แวร์ และอุปกรณ์อำนวยความสะดวกที่ได้รับเมื่อเทียบกับราคาขาย
รถยนต์จึงเริ่มถูกมองเป็นสินค้าเทคโนโลยีมากขึ้นในสายตาของผู้ซื้อบางกลุ่ม
แต่การแข่งขันด้วยเทคโนโลยีและราคาก็มีอีกด้านหนึ่ง
รถยนต์ไฟฟ้ายังต้องพิสูจน์เรื่องคุณภาพระยะยาว ความพร้อมของอะไหล่ การซ่อมแบตเตอรี่ และมูลค่าขายต่อ ขณะที่การแข่งขันลดราคาอย่างรุนแรงอาจกระทบความเชื่อมั่นของผู้ซื้อเดิมด้วย
⚙️ ญี่ปุ่นทำ EV ไม่ได้ หรือเลือกเดินคนละเส้นทาง?
อีกคำถามที่น่าสนใจคือ เหตุใดผู้ผลิตญี่ปุ่นซึ่งมีความเชี่ยวชาญด้านวิศวกรรมมายาวนาน จึงยังไม่ได้เป็นผู้นำตลาด BEV ในประเทศไทย?
คำตอบอาจไม่ใช่เพราะญี่ปุ่นขาดเทคโนโลยี
ผู้ผลิตญี่ปุ่นจำนวนมากมีความเชี่ยวชาญด้านเครื่องยนต์สันดาปและรถไฮบริด รวมถึงมีการลงทุนในโรงงาน เครื่องจักร และเครือข่ายผู้ผลิตชิ้นส่วนจำนวนมหาศาล
การเปลี่ยนผ่านไปสู่ BEV อย่างรวดเร็วอาจกระทบธุรกิจเดิมและผู้เกี่ยวข้องจำนวนมาก
ญี่ปุ่นจึงเลือกพัฒนาเทคโนโลยีหลายรูปแบบควบคู่กัน ทั้งรถน้ำมัน ไฮบริด ปลั๊กอินไฮบริด และรถไฟฟ้าแบตเตอรี่
ยุทธศาสตร์นี้มีข้อดีคือสามารถตอบสนองความต้องการของตลาดที่แตกต่างกัน แต่ก็มีความเสี่ยงที่จะเสียจังหวะการแข่งขันในตลาด BEV ที่กำลังขยายตัว
คำถามจึงไม่ใช่เพียงว่าใครมีเทคโนโลยีดีกว่า แต่ใครสามารถนำเทคโนโลยีที่เหมาะสมออกสู่ตลาดได้ทันเวลาและในราคาที่ผู้บริโภคยอมรับ
เมื่อญี่ปุ่นกับจีนแข่งขันกัน ใครได้ ใครเสีย?
การแข่งขันครั้งนี้ส่งผลต่อผู้เกี่ยวข้องหลายกลุ่ม และแต่ละกลุ่มอาจได้รับประโยชน์ไม่เท่ากัน
👨👩👧👦 ผู้บริโภค: มีรถยนต์ให้เลือกมากขึ้น ได้รับเทคโนโลยีและอุปกรณ์ในราคาที่แข่งขันได้ แต่ต้องพิจารณาความน่าเชื่อถือของศูนย์บริการ ราคาขายต่อ และความมั่นคงของแบรนด์ด้วย
🏭 ผู้ผลิตรถยนต์ญี่ปุ่น: ต้องเร่งพัฒนาผลิตภัณฑ์ให้ทันความต้องการใหม่ โดยไม่ทิ้งจุดแข็งด้านคุณภาพ ความทนทาน และบริการหลังการขาย
🔋 ผู้ผลิตรถยนต์จีน: มีโอกาสขยายตลาดและฐานการผลิตในไทย แต่ต้องพิสูจน์ความสามารถในการรักษาลูกค้าระยะยาว และสร้างความเชื่อมั่นนอกเหนือจากการแข่งขันด้านราคา
🔧 ผู้ผลิตชิ้นส่วนไทย: บางรายอาจได้รับคำสั่งซื้อใหม่จากอุตสาหกรรม EV ขณะที่บางรายซึ่งพึ่งพาชิ้นส่วนเครื่องยนต์สันดาปอาจต้องปรับตัวครั้งใหญ่
และยังมีอีกคำถามที่น่าสนใจ…
🇰🇷 เกาหลีใต้จะเป็นผู้ท้าชิงรายที่สามได้หรือไม่?
หากมองการแข่งขันระหว่างญี่ปุ่นกับจีนเพียงสองประเทศ เราอาจมองข้ามเกาหลีใต้
Hyundai และ Kia มีความสามารถด้านเทคโนโลยีรถยนต์ไฟฟ้าในระดับสากล และมีผลิตภัณฑ์ที่แข่งขันในหลายตลาดทั่วโลก
แต่สำหรับประเทศไทย เกาหลีใต้ยังต้องสร้างความแข็งแกร่งด้านเครือข่ายจำหน่าย บริการหลังการขาย ราคา และความเชื่อมั่นให้มากขึ้น
สิ่งที่น่าจับตาคือการลงทุนของ Hyundai ในประเทศไทย โดยสำนักงานคณะกรรมการส่งเสริมการลงทุน หรือ BOI ได้อนุมัติโครงการประกอบรถยนต์ไฟฟ้าและแบตเตอรี่มูลค่ารวมประมาณ 1,000 ล้านบาท ผ่านความร่วมมือกับบริษัท ธนบุรีประกอบรถยนต์ จำกัด พร้อมระบุแนวทางจัดหาวัตถุดิบและชิ้นส่วนจากในประเทศไม่น้อยกว่าหนึ่งในสาม
นี่เป็นตัวอย่างว่าผู้ผลิตจากประเทศที่สามสามารถเข้ามาใช้ความแข็งแกร่งของฐานอุตสาหกรรมไทยได้เช่นกัน
ส่วนอินเดียมี Tata Motors ซึ่งยังทำตลาดรถเพื่อการพาณิชย์ในไทย และกำลังพัฒนาเทคโนโลยีรถยนต์ไฟฟ้าในประเทศของตน ขณะที่เวียดนามมี VinFast ซึ่งเคยประกาศแผนสร้างเครือข่ายผู้จำหน่ายในไทย แต่ภายหลังชะลอแผนดังกล่าว
ทั้งสองประเทศจึงยังไม่ใช่คู่แข่งหลักในตลาดรถยนต์นั่งไทย ณ เวลานี้ แต่เป็นผู้เล่นที่ควรติดตามในระยะยาว
AUTOMOTIVE INSIGHT — ญี่ปุ่นกำลังแพ้ หรือประเทศไทยกำลังเปลี่ยน?
🔎 เมื่อพิจารณาภาพรวมแล้ว เราอาจ ต้องเปลี่ยนคำถาม
จาก“ญี่ปุ่นกำลังแพ้จีนหรือไม่?”
มาเป็น“ใครจะสามารถสร้างอุตสาหกรรมยานยนต์ที่แข็งแกร่งและยั่งยืนในประเทศไทยได้มากกว่ากัน?”
เพราะยอดขายรถยนต์เป็นเพียงส่วนหนึ่งของการแข่งขัน
สิ่งที่สำคัญไม่แพ้กันคือการลงทุน การผลิต การส่งออก การจ้างงาน การพัฒนาบุคลากร และการสร้างโอกาสให้ผู้ผลิตชิ้นส่วนภายในประเทศ
ข้อมูลจาก BOI ในปี 2569 ระบุว่าการลงทุนในห่วงโซ่อุตสาหกรรม EV มีความคืบหน้าต่อเนื่อง และมีการจับคู่ธุรกิจระหว่างผู้ผลิตรถยนต์กับผู้ผลิตชิ้นส่วนไทยมากกว่า 1,200 คู่ ผ่านกิจกรรมส่งเสริมการจัดหาชิ้นส่วนในประเทศ นี่เป็นสัญญาณเชิงบวก
แต่การจับคู่ธุรกิจยังไม่เท่ากับคำสั่งซื้อจริงทั้งหมด และการลงทุนที่ได้รับอนุมัติก็ไม่เท่ากับมูลค่าการผลิตที่เกิดขึ้นแล้ว
ประเทศไทยจึงต้องติดตามผลลัพธ์ที่จับต้องได้ ไม่ว่าจะเป็นมูลค่าการจัดซื้อชิ้นส่วนไทย การพัฒนาบุคลากร หรือการถ่ายทอดเทคโนโลยี
อีกด้านหนึ่ง นโยบาย EV 3.0 และ EV 3.5 ก็มีบทบาทในการเร่งตลาดและดึงดูดการลงทุน โดยรัฐบาลได้ปรับเงื่อนไขบางส่วนให้สอดคล้องกับสถานการณ์ เช่น การผลิตชดเชยและการนับมูลค่าเซลล์แบตเตอรี่นำเข้าตามข้อกำหนด
คำถามสำคัญจึงอยู่ที่ว่า สิทธิประโยชน์ที่ประเทศไทยมอบให้ผู้ผลิตรถยนต์ จะสร้างมูลค่าเพิ่มกลับมาสู่ประเทศไทยได้มากเพียงใด
ญี่ปุ่นมีความได้เปรียบจากฐานอุตสาหกรรมที่สร้างไว้แล้ว
จีนมีความได้เปรียบจากต้นทุนและเทคโนโลยี EV
ส่วนเกาหลีใต้และผู้ผลิตจากประเทศอื่นก็มีโอกาสเข้ามาแข่งขัน
แต่ประเทศไทยไม่ควรเป็นเพียงสนามแข่งขันเพื่อขายรถยนต์
เราควรเป็นประเทศที่ได้รับประโยชน์จากการแข่งขันครั้งนี้ด้วย
🎯 บทสรุป: ญี่ปุ่นยังไม่แพ้ แต่ไม่อาจใช้ความสำเร็จในอดีตเป็นหลักประกันอนาคต
ญี่ปุ่นอาจกำลังสูญเสียความได้เปรียบบางส่วนในตลาดรถยนต์ไทย โดยเฉพาะเมื่อการแข่งขันขยับไปสู่รถยนต์ไฟฟ้า เทคโนโลยีดิจิทัล และความคุ้มค่าด้านราคา
แต่ญี่ปุ่นยังมีฐานการผลิต ความเชื่อมั่นของผู้บริโภค เครือข่ายบริการ และความสัมพันธ์กับผู้ผลิตชิ้นส่วนที่สะสมมาหลายสิบปี
ดังนั้นจึงอาจเร็วเกินไปที่จะกล่าวว่า ญี่ปุ่นกำลังหมดบทบาทในประเทศไทย
ในทางกลับกัน ก็อาจเป็นความประมาทเช่นกัน การคิดว่าญี่ปุ่นจะรักษาความเป็นผู้นำได้ตลอดไปเพียงเพราะเคยประสบความสำเร็จ
ญี่ปุ่นไม่ได้กำลังถูกท้าทายเพราะสิ่งที่เคยทำมาผิด แต่เพราะ สิ่งที่เคยทำให้ประสบความสำเร็จอาจไม่เพียงพอสำหรับการแข่งขันในอนาคต
และสำหรับประเทศไทย คำถามที่ใหญ่กว่าการแข่งขันระหว่างญี่ปุ่นกับจีนก็คือ…
เมื่ออุตสาหกรรมรถยนต์กำลังเปลี่ยนผ่าน ใครจะช่วยให้ผู้ผลิตชิ้นส่วนไทยเติบโตไปพร้อมกับเทคโนโลยียุคใหม่ได้อย่างแท้จริง?
06 | NEXT EPISODE
AUTOMOTIVE INSIGHT | SPECIAL SERIES 2026
EP.07 : Supplier ไทยจะอยู่ตรงไหนในยุค EV?
จากยุคที่ผู้ผลิตชิ้นส่วนไทยเติบโตมากับรถยนต์ญี่ปุ่น สู่ยุคที่ค่ายรถจีนและเทคโนโลยี EV กำลังเปลี่ยนห่วงโซ่การผลิต
ใครมีโอกาสเติบโต? ใครต้องปรับตัว? และใครเสี่ยงถูกทิ้งไว้ข้างหลัง?
ติดตาม EP. หน้า ได้ในวันศุกร์ที่ 23 ตุลาคม 2569
โดย นฤดล ชิณวงษ์ และทีมงานแก่นออโต้
ยุทธศาสตร์ออนไลน์
AUTOMOTIVE INSIGHT | SPECIAL SERIES 2026
แหล่งข้อมูลประกอบบทความ
สำหรับใส่ท้ายโพสต์หรือเก็บเป็นเอกสารอ้างอิงของกองบรรณาธิการ
- สภาอุตสาหกรรมแห่งประเทศไทย — สถานการณ์อุตสาหกรรมยานยนต์ สิงหาคม 2569
- สมาคมอุตสาหกรรมยานยนต์ไทย — สถิติการผลิตรถยนต์ สิงหาคม 2569
- BOI — โครงการลงทุนประกอบรถยนต์ไฟฟ้า Hyundai ในประเทศไทย
- BOI — ความคืบหน้าการลงทุน EV และการเชื่อมโยงผู้ผลิตชิ้นส่วนไทย ปี 2569
- รัฐบาลไทย — การปรับมาตรการ EV 3.0 และ EV 3.5
- VinFast — แผนขยายเครือข่ายผู้จำหน่ายในประเทศไทย
หมายเหตุบรรณาธิการ: บทความนี้ใช้ข้อมูลอุตสาหกรรมที่เผยแพร่และตรวจสอบได้ถึงวันที่ 20 ตุลาคม 2569 โดยข้อมูลยอดจำหน่ายและการผลิตของ ส.อ.ท. ที่นำมาอ้างอิงเป็นข้อมูลสะสมถึงเดือนสิงหาคม 2569 ส่วนการประเมินแนวโน้มการแข่งขันเป็นบทวิเคราะห์ ไม่ใช่ข้อสรุปจากการสำรวจความคิดเห็นผู้บริโภคโดยตรง