
(จับมือ Non-Bank – Virtual Bank เจาะรายย่อย ดัน SME Gateway – AI เพิ่มโอกาสเข้าถึงทุน)
บสย. ปรับยุทธศาสตร์ครั้งสำคัญ จากผู้ค้ำประกันสินเชื่อสู่ผู้สร้างโอกาสทางการเงิน เดินหน้าแนวคิด “เจอ บสย. ก่อนไปแบงก์” เผยอัตราความสำเร็จเข้าถึงสินเชื่อราว 20% สะท้อนปัญหา SMEs หลายมิติ วางแผนปี 2570 มุ่งขยายฐานผู้ประกอบการรายย่อยสู่ระดับ 100,000 ราย พร้อมยกระดับบริการดิจิทัลและการแก้หนี้ เพื่อสร้างโอกาสเข้าถึงทุนอย่างยั่งยืน
พลิกบทบาท บสย.: จากผู้ค้ำสู่ผู้สร้างโอกาส
ดร.สิทธิกร ดิเรกสุนทร กรรมการและผู้จัดการทั่วไป บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เปิดเผยทิศทางการดำเนินงาน ว่า บสย. กำลังปรับบทบาทเพื่อเพิ่มโอกาสให้ผู้ประกอบการ SMEs เข้าถึงแหล่งเงินทุน โดยมุ่ง ลดความเหลื่อมล้ำทางการเงิน เพิ่มโอกาสทางธุรกิจ ยกระดับองค์กรด้วยเทคโนโลยี และเชื่อมโยงความร่วมมือกับสถาบันการเงิน
หัวใจสำคัญคือการปรับแนวคิดจากเดิมที่ผู้ประกอบการต้องติดต่อธนาคารก่อน แล้วธนาคารจึงส่งเรื่องให้ บสย. พิจารณาค้ำประกัน มาเป็น “เจอ บสย. ก่อนไปแบงก์” เปิดโอกาสให้ SMEs ทุกกลุ่มเข้ามาขอคำปรึกษา ประเมินความพร้อม และค้นหาช่องทางสินเชื่อที่เหมาะสมก่อนยื่นขอกู้
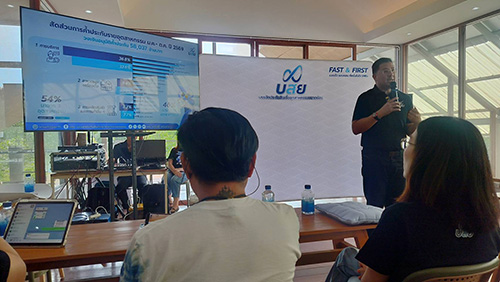
แนวทางดังกล่าวสะท้อนการเปลี่ยนบทบาทของ บสย. จากกลไกสนับสนุนสินเชื่อที่ปลายทาง ไปสู่การช่วยเตรียมความพร้อมผู้ประกอบการตั้งแต่ต้นทาง โดยมีการค้ำประกันเป็นเครื่องมือสำคัญในการลดข้อจำกัดด้านหลักประกัน
สำเร็จ 20%: โจทย์ใหญ่ก่อนถึงแบงก์
อย่างไรก็ตาม ดร.สิทธิกร ยอมรับว่า ผู้ประกอบการที่เข้ามาพบ บสย. ก่อน สามารถเข้าถึงสินเชื่อสำเร็จประมาณ 20% หรือราว 20 รายจาก 100 ราย เนื่องจาก SMEs จำนวนหนึ่งมีปัญหาสะสมและซับซ้อนหลายมิติอยู่ก่อนแล้ว
ข้อเท็จจริงดังกล่าวสะท้อนว่า การมีผู้ค้ำประกันไม่ได้หมายความว่าผู้ประกอบการทุกรายจะผ่านเกณฑ์สินเชื่อ เพราะสถาบันการเงินยังต้องพิจารณาความสามารถในการชำระหนี้และความเสี่ยงของธุรกิจ
ปัญหาหนี้เดิม สภาพคล่อง รายได้ไม่แน่นอน ตลอดจนความพร้อมของข้อมูลทางการเงิน อาจเป็นข้อจำกัดที่ต้องได้รับการแก้ไขก่อนเข้าสู่กระบวนการขอสินเชื่อ
โจทย์สำคัญของ บสย. จึงไม่ใช่เพียงการเพิ่มจำนวนผู้ประกอบการที่เข้ามาขอคำปรึกษา แต่ต้องเพิ่มโอกาสให้ผู้ประกอบการที่ยังมีศักยภาพสามารถเข้าถึงเงินทุนได้จริง ขณะที่กลุ่มที่ยังไม่พร้อมจำเป็นต้องได้รับคำแนะนำและการฟื้นฟูอย่างเหมาะสม
เปิดประตูทุนใหม่: Non-Bank–Virtual Bank
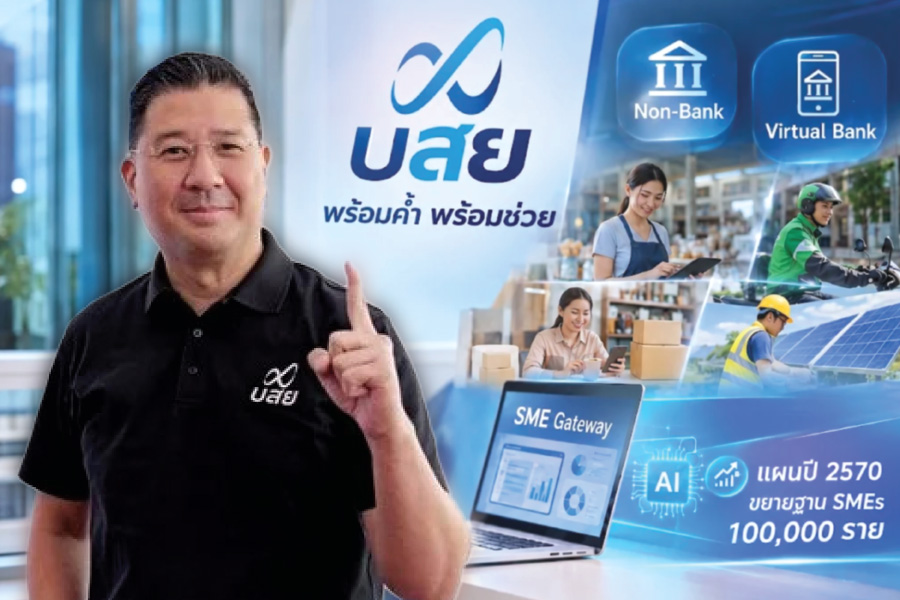
อีกก้าวสำคัญของ บสย. คือ การขยายความร่วมมือจากธนาคารพาณิชย์ไปสู่ ผู้ให้บริการสินเชื่อที่ไม่ใช่ธนาคาร (Non-Bank)และ ธนาคารพาณิชย์ไร้สาขา (Virtual Bank) เพื่อเพิ่มช่องทางเข้าถึงเงินทุนให้ผู้ประกอบการรายย่อยและกลุ่มที่ยังเข้าไม่ถึงบริการทางการเงินอย่างเพียงพอ
กลุ่มเป้าหมายสำคัญ ได้แก่ ผู้ประกอบอาชีพอิสระ ไรเดอร์ ผู้ค้าออนไลน์ และพ่อค้าแม่ค้าในตลาดสด ซึ่งอาจมีรายได้และธุรกรรมทางเศรษฐกิจต่อเนื่อง แต่มีข้อจำกัดในการเข้าถึงสินเชื่อผ่านระบบธนาคารแบบเดิม
ทั้งนี้ บสย. ได้พัฒนาโครงการ Nano Plus วงเงินค้ำประกัน 2,000 ล้านบาท เพื่อรองรับความร่วมมือกับ Non-Bank โดยมีผู้ประกอบการทางการเงินเข้าร่วมประมาณ 7–8 ราย และเริ่มมีการส่งคำขอค้ำประกันจากพันธมิตร 2 ราย ขณะที่รายอื่นอยู่ระหว่างเตรียมความพร้อมด้านระบบ
สำหรับ Virtual Bank บสย. ได้หารือกับผู้ประกอบการทั้ง 3 กลุ่ม และมีพันธมิตรรายแรกที่ตกลงร่วมมือแล้ว โดยมองโอกาสใช้ข้อมูลธุรกรรมดิจิทัลประกอบการประเมินสินเชื่อ และเชื่อมกระบวนการค้ำประกันเข้ากับบริการทางการเงินผ่านโทรศัพท์มือถือ
ความร่วมมือนี้อาจช่วยให้ผู้ประกอบการรายเล็กได้รับการพิจารณาจากข้อมูลทางเศรษฐกิจที่สะท้อนกิจกรรมธุรกิจได้มากขึ้น อย่างไรก็ตาม การใช้ข้อมูลทางเลือกและกลไกค้ำประกันยังต้องอยู่ภายใต้หลักเกณฑ์สินเชื่อและการบริหารความเสี่ยงที่เหมาะสม
เปลี่ยนเป้าหมาย: เน้นจำนวนรายย่อย
ทิศทางการดำเนินงานของ บสย. ในปี 2570 จะให้น้ำหนักกับ การเพิ่มจำนวนผู้ประกอบการที่ได้รับความช่วยเหลือ มากกว่าการมุ่งค้ำประกันวงเงินสูงให้ธุรกิจเพียงไม่กี่ราย
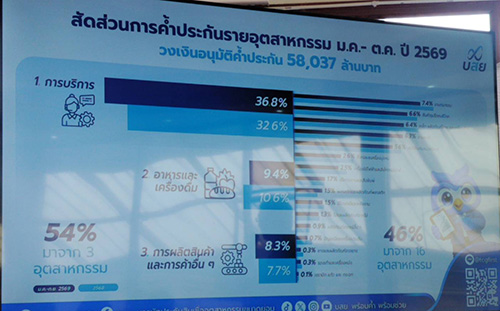
ดร.สิทธิกร ระบุว่า ผลงานค้ำประกันสินเชื่อปี 2569 คาดว่าจะอยู่ในระดับประมาณ 60,000 ล้านบาท โดยกลุ่มรายย่อยยังเป็นฐานสำคัญ และมีความมุ่งหมายที่จะขยายการเข้าถึงผู้ประกอบการรายย่อยไปสู่ระดับประมาณ 100,000 รายในปี 2570 ทั้งนี้ ตัวเลขเป้าหมายอย่างเป็นทางการยังอยู่ระหว่างจัดทำแผนธุรกิจ
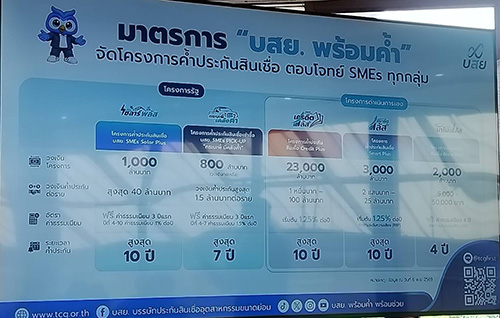
แนวทางดังกล่าวสอดคล้องกับการพัฒนาผลิตภัณฑ์ค้ำประกันที่หลากหลาย ทั้ง Credit Plus วงเงินประมาณ 23,000 ล้านบาทSmart Plus วงเงิน 3,000 ล้านบาท และNano Plus วงเงิน 2,000 ล้านบาท
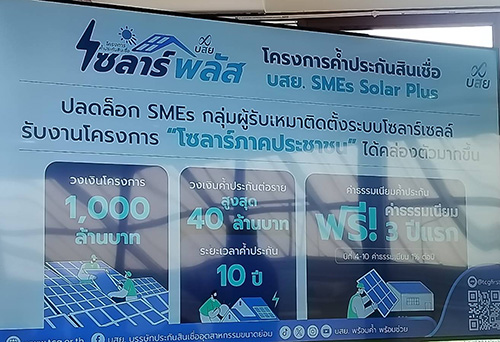
ขณะเดียวกัน บสย. ยังมีมาตรการ Solar Plus วงเงิน 1,000 ล้านบาท รองรับผู้ประกอบการที่เกี่ยวข้องกับธุรกิจพลังงานแสงอาทิตย์ โดยมีวงเงินค้ำประกันสูงสุด 40 ล้านบาทต่อราย ระยะเวลาสูงสุด 10 ปี และเงื่อนไขค่าธรรมเนียมที่เอื้อต่อการเริ่มต้นธุรกิจ
ผลิตภัณฑ์เหล่านี้สะท้อนการใช้เครื่องมือค้ำประกันให้สอดคล้องกับลักษณะธุรกิจและความต้องการเงินทุนที่แตกต่างกัน ตั้งแต่ผู้ประกอบการรายเล็กไปจนถึงกิจการที่ต้องใช้วงเงินสูง
SME Gateway: เชื่อมทุนและความพร้อม
ด้าน การพัฒนาระบบบริการ บสย. เตรียมขับเคลื่อน SME Gateway เป็นแพลตฟอร์มเชื่อมผู้ประกอบการกับแหล่งเงินทุนและบริการพัฒนาธุรกิจผ่านช่องทางดิจิทัล
ระบบดังกล่าวมุ่งให้ SMEs สามารถ ประเมินสุขภาพธุรกิจ ตรวจสอบความพร้อมทางการเงิน รับคำแนะนำเบื้องต้น และเชื่อมต่อกับสถาบันการเงิน หรือบริการสนับสนุนที่เหมาะสม รวมถึงการเข้าถึงผู้เชี่ยวชาญและการพัฒนาทักษะทางธุรกิจ
เอ็มดี. บสย. กล่าวอีกว่า นอกจากนี้ บสย.ยังเตรียมเชื่อมโยงระบบกับโครงสร้างพื้นฐานด้านสินเชื่อที่ ธนาคารแห่งประเทศไทย (ธปท.) กำลังพัฒนา เพื่อลดความซ้ำซ้อนของขั้นตอนและข้อมูลในการขอสินเชื่อ
หากการเชื่อมโยงดังกล่าวดำเนินการได้ตามเป้าหมาย จะช่วยให้แนวคิด “เจอ บสย. ก่อนไปแบงก์” มีเครื่องมือรองรับอย่างเป็นระบบมากขึ้น และอาจช่วยเพิ่มโอกาสให้ผู้ประกอบการเข้าถึงแหล่งทุนได้สะดวกขึ้น
AI แก้หนี้: เพิ่มความเร็ว ลดความซ้ำซ้อน
นอกจากการสร้างโอกาสเข้าถึงสินเชื่อ บสย. ยังให้ความสำคัญกับการช่วยเหลือลูกหนี้ที่ประสบปัญหา โดยเตรียมนำ เทคโนโลยีปัญญาประดิษฐ์ (AI) มาสนับสนุนการวิเคราะห์ข้อมูลและการจัดทำข้อเสนอปรับโครงสร้างหนี้ให้เหมาะสมกับสถานการณ์ของลูกหนี้แต่ละราย
แนวคิดสำคัญคือ AI ช่วยประมวลผลและเสนอทางเลือก ขณะที่เจ้าหน้าที่ยังคงทำหน้าที่ตรวจสอบและพิจารณาตัดสินใจ เพื่อให้การดำเนินงานมีความเหมาะสมและตรวจสอบได้
ขณะเดียวกัน บสย. ยังพัฒนาระบบสนับสนุนงานบริหารคดี เพื่อลดขั้นตอนซ้ำซ้อน เชื่อมโยงข้อมูลจากหลายส่วนงาน และเพิ่มประสิทธิภาพการดำเนินการเกี่ยวกับลูกหนี้ที่เข้าสู่กระบวนการปรับโครงสร้างหนี้
การนำ AI มาใช้จึงไม่ได้จำกัดอยู่เพียงการเพิ่มประสิทธิภาพภายในองค์กร แต่ยังมีเป้าหมายช่วยให้กระบวนการแก้หนี้รวดเร็วและสอดคล้องกับปัญหาของลูกหนี้มากขึ้น
พร้อมค้ำ พร้อมช่วย: ดูแลตลอดวงจรธุรกิจ
การปรับยุทธศาสตร์ครั้งนี้ ยังเชื่อมโยงกับการสื่อสารภาพลักษณ์ใหม่ภายใต้แนวคิด “พร้อมค้ำ พร้อมช่วย” เพื่อให้ผู้ประกอบการทุกกลุ่มเข้าใจบทบาทของ บสย. และเข้าถึงบริการได้ง่ายขึ้น
แนวคิดดังกล่าวครอบคลุม การให้คำปรึกษาก่อนขอสินเชื่อ การค้ำประกันเพื่อสนับสนุนเงินทุน การพัฒนาศักยภาพธุรกิจ ตลอดจนการช่วยเหลือเมื่อผู้ประกอบการประสบปัญหาทางการเงิน
ทิศทางใหม่ของ บสย. จึงมีความหมายมากกว่าการเพิ่มวงเงินค้ำประกัน แต่เป็นความพยายามขยายบทบาทจากผู้ช่วยลดความเสี่ยงด้านสินเชื่อ ไปสู่การเป็นส่วนหนึ่งของระบบสนับสนุนผู้ประกอบการตลอดวงจรธุรกิจ
ความท้าทายสำคัญในปี 2570 อยู่ที่การเปลี่ยนโอกาสให้เป็นผลลัพธ์จริง โดยเฉพาะการยกระดับอัตราความสำเร็จจากประมาณ 20% ให้สูงขึ้น ควบคู่กับการรักษาคุณภาพสินเชื่อและการบริหารความเสี่ยง
เพราะ…ความสำเร็จของการสร้างโอกาสทางการเงินไม่ได้วัดเพียงจำนวนผู้ได้รับสินเชื่อ แต่ต้องรวมถึงความสามารถของ SMEs ในการนำเงินทุนไปสร้างรายได้ เติบโต และชำระหนี้ได้อย่างยั่งยืน.