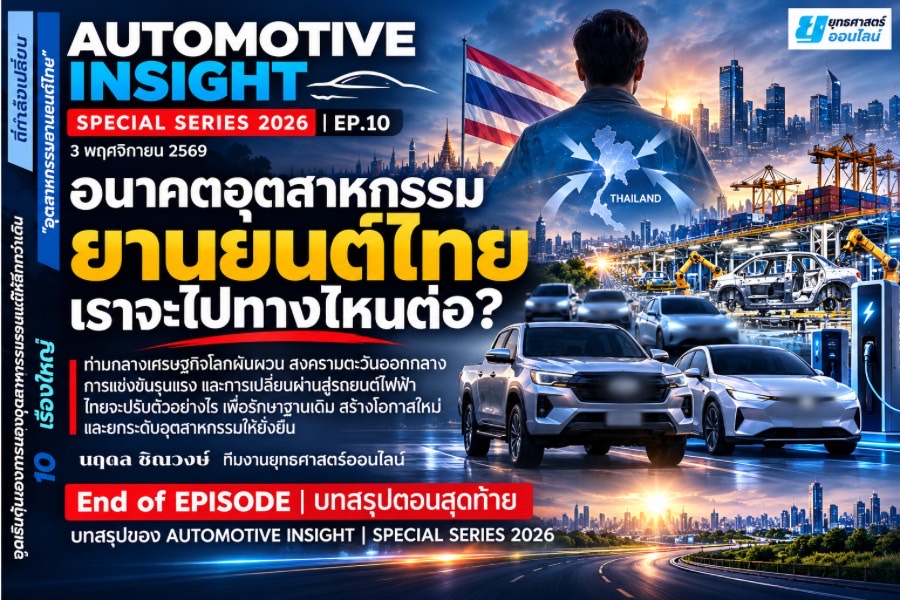

AUTOMOTIVE INSIGHT
SPECIAL SERIES 2026 | EP.10 — FINAL EPISODE
อนาคตอุตสาหกรรมยานยนต์ไทย เราจะไปทางไหนต่อ?
เมื่อโลกเปลี่ยน ไทยต้องเลือกทางเดินใหม่ จากฐานผลิตรถยนต์ สู่การสร้างอนาคตด้วยเทคโนโลยี คนไทย และความสามารถของเราเอง
3 พฤศจิกายน 2569 โดย นฤดล ชิณวงษ์
และทีมงานแก่นออโต้ | ยุทธศาสตร์ออนไลน์
🌏 เมื่อโลกเปลี่ยน ไทยจะเดินไปทางไหน?
สงครามในตะวันออกกลาง ราคาน้ำมันที่ผันผวน เศรษฐกิจโลกที่ไม่แน่นอน และการแข่งขันของค่ายรถยนต์จากหลายประเทศ กำลังกลายเป็นบททดสอบครั้งสำคัญของอุตสาหกรรมยานยนต์ไทย
สถานการณ์ความขัดแย้งระหว่างสหรัฐอเมริกากับอิหร่านยังเป็นเรื่องที่ทั่วโลกจับตา แม้มีความพยายามเจรจาผ่านประเทศกาตาร์ แต่จนถึงวันที่ 2 พฤศจิกายน 2569 การเจรจายังไม่สามารถบรรลุข้อตกลงยุติความขัดแย้งได้
ความเสี่ยงด้านพลังงานและการขนส่งระหว่างประเทศจึงยังไม่หมดไป
สำหรับประเทศไทย ผลกระทบไม่ได้จำกัดอยู่ที่ราคาน้ำมันหน้าปั๊มเท่านั้น แต่ยังเชื่อมโยงไปถึงต้นทุนโรงงาน ราคาชิ้นส่วน ค่าขนส่ง การส่งออกรถยนต์ และกำลังซื้อของประชาชน
ขณะเดียวกัน อุตสาหกรรมยานยนต์ไทยกำลังเปลี่ยนผ่านจากรถยนต์ใช้น้ำมัน ไปสู่รถยนต์ไฮบริดและรถยนต์ไฟฟ้า ผู้ผลิตญี่ปุ่นกำลังปรับตัว ผู้ผลิตจีนขยายบทบาทอย่างรวดเร็ว ขณะที่ประเทศเพื่อนบ้านต่างเร่งสร้างจุดแข็งของตนเอง
คำถามสำคัญจึงไม่ใช่เพียงว่า ในอนาคตประเทศไทยจะผลิตรถยนต์ชนิดใด แต่คือประเทศไทยจะยังมีความสำคัญต่ออุตสาหกรรมยานยนต์โลกมากน้อยเพียงใด และคนไทยจะได้รับประโยชน์จากการเปลี่ยนแปลงครั้งนี้อย่างไร?
นี่คือคำถามที่ AUTOMOTIVE INSIGHT จะชวนผู้อ่านมาร่วมค้นหาคำตอบใน EP.10 ซึ่งเป็นบทสรุปตอนสุดท้ายของ SPECIAL SERIES 2026
📊 วันนี้อุตสาหกรรมยานยนต์ไทยกำลังเผชิญอะไร?
ตัวเลขล่าสุดจากสภาอุตสาหกรรมแห่งประเทศไทย หรือ ส.อ.ท. สะท้อนภาพอุตสาหกรรมที่กำลังฟื้นตัวอย่างไม่ทั่วถึง
ภาพรวมอุตสาหกรรมยานยนต์ไทย เดือนกันยายน 2569
ยอดผลิต 120,319 คัน ▼ 6.08%
ยอดขายในประเทศ 55,255 คัน ▲ 14.28%
ยอดส่งออก 89,972 คัน ▲ 4.55%
เปรียบเทียบกับเดือนเดียวกันของปี 2568 | ที่มา: ส.อ.ท. รายงานเดือนกันยายน 2569
เมื่อมองภาพรวม 9 เดือนแรกของปี 2569
ประเทศไทยผลิตรถยนต์ได้ 1,080,030 คัน เพิ่มขึ้นเพียง 0.39% จากช่วงเดียวกันของปีก่อน ขณะที่เป้าหมายการผลิตทั้งปีของ ส.อ.ท. ยังอยู่ที่ 1.45 ล้านคัน
ตัวเลขเหล่านี้บอกเราว่า ตลาดไม่ได้แย่ไปทั้งหมด แต่ก็ไม่ได้ดีขึ้นพร้อมกันทุกส่วน
รถยนต์ไฟฟ้ามียอดขายเติบโต ขณะที่รถกระบะซึ่งเป็นสินค้าสำคัญของไทยยังเผชิญปัญหากำลังซื้ออ่อนแอและการอนุมัติสินเชื่อที่เข้มงวด
อีกด้านหนึ่ง ปัญหาน้ำท่วมในพื้นที่อุตสาหกรรมช่วงที่ผ่านมา ทำให้โรงงานบางแห่งต้องหยุดผลิตชั่วคราวเพราะขาดชิ้นส่วน แม้ตัวโรงงานประกอบรถยนต์จะไม่ได้ถูกน้ำท่วมโดยตรงก็ตาม นี่เป็นตัวอย่างชัดเจนว่าอุตสาหกรรมยานยนต์ไม่ได้พึ่งพาโรงงานใหญ่เพียงอย่างเดียว แต่เชื่อมโยงกับผู้ผลิตรายเล็ก การขนส่ง และแรงงานจำนวนมาก
ขณะเดียวกัน สำนักงานคณะกรรมการส่งเสริมการลงทุน หรือ BOI
รายงานว่า ในช่วง 7 เดือนแรกของปี 2569
รถยนต์ไฟฟ้าและรถยนต์ไฮบริดรวมกันมีสัดส่วนถึง 55% ของยอดจดทะเบียนรถยนต์ทั้งหมด
สะท้อนว่าการเปลี่ยนแปลงของตลาดได้เกิดขึ้นแล้ว ไม่ใช่เพียงเรื่องของอนาคต
ตัวเลขล่าสุดจากสภาอุตสาหกรรมแห่งประเทศไทย หรือ ส.อ.ท. สะท้อนภาพอุตสาหกรรมที่กำลังฟื้นตัวอย่างไม่ทั่วถึง
ภาพรวมอุตสาหกรรมยานยนต์ไทย เดือนกันยายน 2569
ยอดผลิต 120,319 คัน ▼ 6.08%
ยอดขายในประเทศ 55,255 คัน ▲ 14.28%
ยอดส่งออก 89,972 คัน ▲ 4.55%
เปรียบเทียบกับเดือนเดียวกันของปี 2568 | ที่มา: ส.อ.ท. รายงานเดือนกันยายน 2569
เมื่อมองภาพรวม 9 เดือนแรกของปี 2569
ประเทศไทยผลิตรถยนต์ได้ 1,080,030 คัน เพิ่มขึ้นเพียง 0.39% จากช่วงเดียวกันของปีก่อน ขณะที่เป้าหมายการผลิตทั้งปีของ ส.อ.ท. ยังอยู่ที่ 1.45 ล้านคัน
ตัวเลขเหล่านี้บอกเราว่า ตลาดไม่ได้แย่ไปทั้งหมด แต่ก็ไม่ได้ดีขึ้นพร้อมกันทุกส่วน
รถยนต์ไฟฟ้ามียอดขายเติบโต ขณะที่รถกระบะซึ่งเป็นสินค้าสำคัญของไทยยังเผชิญปัญหากำลังซื้ออ่อนแอและการอนุมัติสินเชื่อที่เข้มงวด
อีกด้านหนึ่ง ปัญหาน้ำท่วมในพื้นที่อุตสาหกรรมช่วงที่ผ่านมา ทำให้โรงงานบางแห่งต้องหยุดผลิตชั่วคราวเพราะขาดชิ้นส่วน แม้ตัวโรงงานประกอบรถยนต์จะไม่ได้ถูกน้ำท่วมโดยตรงก็ตาม นี่เป็นตัวอย่างชัดเจนว่าอุตสาหกรรมยานยนต์ไม่ได้พึ่งพาโรงงานใหญ่เพียงอย่างเดียว แต่เชื่อมโยงกับผู้ผลิตรายเล็ก การขนส่ง และแรงงานจำนวนมาก
ขณะเดียวกัน สำนักงานคณะกรรมการส่งเสริมการลงทุน หรือ BOI
รายงานว่า ในช่วง 7 เดือนแรกของปี 2569
รถยนต์ไฟฟ้าและรถยนต์ไฮบริดรวมกันมีสัดส่วนถึง 55% ของยอดจดทะเบียนรถยนต์ทั้งหมด
สะท้อนว่าการเปลี่ยนแปลงของตลาดได้เกิดขึ้นแล้ว ไม่ใช่เพียงเรื่องของอนาคต
🔎 ทำไมประเทศไทยจึงต้องเปลี่ยนทิศทาง?
ย้อนกลับไปใน EP.09 เราตั้งคำถามว่า ประเทศไทยยังเป็น “Detroit of Asia” หรือศูนย์กลางการผลิตรถยนต์แห่งเอเชียอยู่หรือไม่
คำตอบไม่ได้อยู่ที่จำนวนรถยนต์ที่ผลิตได้เพียงอย่างเดียวอีกต่อไป
ในอดีต ความสำเร็จของไทยมาจากการเป็นฐานผลิตสำคัญของค่ายรถยนต์ญี่ปุ่น มีโรงงานประกอบรถยนต์ ผู้ผลิตชิ้นส่วนจำนวนมาก แรงงานที่มีประสบการณ์ และระบบขนส่งรองรับการส่งออก
แต่วันนี้การแข่งขันเปลี่ยนไปแล้ว
จีน มีจุดแข็งด้านรถยนต์ไฟฟ้าและแบตเตอรี่
อินโดนีเซีย มีทรัพยากรสำหรับอุตสาหกรรมแบตเตอรี่
มาเลเซีย มีความเชี่ยวชาญด้านอิเล็กทรอนิกส์ ส่วนเวียดนามกำลังพัฒนาอุตสาหกรรมรถยนต์และแบรนด์ของตนเอง
ประเทศไทยจึงไม่สามารถพึ่งพาความสำเร็จในอดีตเพียงอย่างเดียว
ข่าวดี คือ ผู้ผลิตเดิมยังไม่ได้ละทิ้งประเทศไทย BOI ระบุว่าค่ายรถยนต์อย่างมิตซูบิชิ ฮอนด้า มาสด้า และอีซูซุ มีแผนลงทุนเพิ่มเติมรวมกว่า 50,000 ล้านบาท เพื่อพัฒนารถยนต์รุ่นใหม่และปรับปรุงการผลิตรองรับเทคโนโลยีใหม่
ส่วนข้อมูล BOI ณ เดือนกันยายน 2569 ระบุว่า มีโครงการที่ได้รับอนุมัติส่งเสริมการลงทุนในอุตสาหกรรมยานยนต์ไฟฟ้าและที่เกี่ยวข้อง 203 โครงการ มูลค่ารวมกว่า 141,000 ล้านบาท ครอบคลุมรถยนต์หลายระบบ แบตเตอรี่ และชิ้นส่วนสำคัญ
ตัวเลขลงทุนจำนวนมากเป็นสัญญาณบวก แต่สิ่งที่ต้องติดตามต่อคือ เงินลงทุนเหล่านั้นสร้างงาน สร้างความรู้ และสร้างรายได้ให้ผู้ประกอบการไทยได้มากเพียงใด
เพราะการมีโรงงานใหม่ไม่ได้หมายความโดยอัตโนมัติว่าผู้ผลิตชิ้นส่วนไทยจะได้รับคำสั่งซื้อเพิ่มขึ้น หากชิ้นส่วนสำคัญส่วนใหญ่ยังต้องนำเข้าจากต่างประเทศ
นี่จึงเป็นเหตุผลที่นโยบาย EV 3.5 และมาตรการส่งเสริมการลงทุนต่าง ๆ ต้องให้ความสำคัญกับการผลิตจริงในประเทศไทย การใช้ชิ้นส่วนภายในประเทศ และการพัฒนาผู้ประกอบการไทย ไม่ใช่เพียงการเพิ่มยอดจำหน่ายรถยนต์ไฟฟ้า
⚖️ ใครได้ ใครเสีย และใครต้องปรับตัว?
การเปลี่ยนแปลงครั้งนี้ไม่ได้มีเพียงผู้ชนะหรือผู้แพ้ แต่มีคนจำนวนมากที่ต้องเตรียมตัว
🚘 ค่ายรถยนต์ญี่ปุ่น ยังมีจุดแข็งด้านความน่าเชื่อถือ ศูนย์บริการ และฐานการผลิตเดิม แต่ต้องพัฒนารถยนต์รุ่นใหม่ให้ตอบโจทย์ทั้งราคา เทคโนโลยี และความต้องการของผู้บริโภค
🔋 ค่ายรถยนต์จีน มีโอกาสขยายตลาดจากรถยนต์ไฟฟ้า แต่ความท้าทายคือการสร้างความเชื่อมั่นระยะยาว ทั้งคุณภาพ การบริการหลังการขาย อะไหล่ และการรักษามูลค่ารถมือสอง
🏭 ผู้ผลิตชิ้นส่วนไทย บางรายอาจได้รับผลกระทบจากความต้องการชิ้นส่วนเครื่องยนต์ที่ลดลง ขณะที่บางรายมีโอกาสขยายธุรกิจไปสู่ชิ้นส่วนรถยนต์ไฟฟ้า ระบบไฟฟ้า และอุปกรณ์ที่ใช้ได้กับรถหลายประเภท
👷 แรงงานไทย ต้องมีโอกาสเรียนรู้ทักษะใหม่ โดยเฉพาะงานเกี่ยวกับระบบไฟฟ้า แบตเตอรี่ เครื่องจักรสมัยใหม่ และการตรวจสอบคุณภาพ การเปลี่ยนผ่านควรเกิดขึ้นพร้อมกับการดูแลคนทำงาน ไม่ใช่ปล่อยให้แรงงานปรับตัวเพียงลำพัง
👨👩👧👦 ผู้บริโภค มีรถยนต์ให้เลือกมากขึ้นและมีการแข่งขันด้านราคา แต่ต้องพิจารณาความคุ้มค่าตลอดอายุการใช้งาน ไม่ว่าจะเป็นค่าใช้จ่ายในการดูแลรักษา ความพร้อมของศูนย์บริการ แบตเตอรี่ หรือราคาขายต่อ
สิ่งสำคัญคือ อุตสาหกรรมยานยนต์ไม่ได้เกี่ยวข้องเฉพาะคนซื้อรถหรือคนทำงานในโรงงานเท่านั้น แต่ยังเกี่ยวข้องกับร้านอะไหล่ อู่ซ่อมรถ บริษัทขนส่ง ผู้จำหน่ายรถยนต์ และธุรกิจบริการอีกมากมาย
เมื่ออุตสาหกรรมเปลี่ยน ผลกระทบจึงกระจายไปถึงเศรษฐกิจของครอบครัวไทยจำนวนมาก
🧭 AUTOMOTIVE INSIGHT | อีก 5–10 ปี ประเทศไทยควรเดินไปทางไหน?
หากประเทศไทยต้องการรักษาความสำคัญในอุตสาหกรรมยานยนต์โลก เราอาจต้องเปลี่ยนเป้าหมายจากการเป็นประเทศที่ผลิตรถยนต์ได้มาก ไปสู่การเป็นประเทศที่สร้างมูลค่าจากอุตสาหกรรมยานยนต์ได้มากขึ้น
แนวทางนี้ควรดำเนินการอย่างต่อเนื่องใน 3 ระยะ
1-2 ปี ระยะสั้น ประคองฐานอุตสาหกรรมเดิม
แก้ปัญหากำลังซื้อและสินเชื่ออย่างเหมาะสม ช่วยผู้ประกอบการรายเล็กที่ได้รับผลกระทบ รักษาการจ้างงาน และสร้างความชัดเจนของนโยบายเพื่อให้ธุรกิจวางแผนลงทุนได้
3-5 ปี ระยะกลาง ยกระดับผู้ผลิตชิ้นส่วนและแรงงานไทย
สนับสนุนการพัฒนาชิ้นส่วนใหม่ จับคู่ธุรกิจไทยกับผู้ผลิตรถยนต์รายใหม่ เพิ่มการฝึกอบรม และสร้างความร่วมมือระหว่างโรงงาน สถานศึกษา และหน่วยงานภาครัฐ
5-10 ปี ระยะยาว สร้างเทคโนโลยีและมูลค่าของเราเอง
ผลักดันงานวิจัย การออกแบบ การทดสอบ และการพัฒนาชิ้นส่วนสำคัญในประเทศไทย เพื่อให้ธุรกิจไทยมีบทบาทมากกว่าการรับจ้างผลิตหรือประกอบรถยนต์
ทั้งสามระยะเป็นข้อเสนอเชิงวิเคราะห์ ไม่ใช่แผนงานที่รัฐบาลประกาศใช้แล้ว
อีกประเด็นหนึ่งที่ไม่ควรมองข้าม คือประเทศไทยไม่จำเป็นต้องเดิมพันอนาคตไว้กับรถยนต์ไฟฟ้าเพียงชนิดเดียว
รถยนต์ใช้น้ำมัน รถยนต์ไฮบริด และรถยนต์ไฟฟ้า อาจยังมีบทบาทแตกต่างกันตามความต้องการของผู้ใช้ ตลาดส่งออก และความพร้อมของแต่ละประเทศ
ประเทศไทยจึงควรรักษาความสามารถในการผลิตรถยนต์หลายระบบ พร้อมกับเพิ่มโอกาสในเทคโนโลยีใหม่
หัวใจสำคัญไม่ใช่การเลือกว่าจะอยู่ฝ่ายญี่ปุ่นหรือฝ่ายจีน แต่คือการทำให้ทุกการลงทุนสร้างประโยชน์แก่ประเทศไทยได้มากที่สุด
และความสำเร็จในอนาคตควรวัดจากจำนวนผู้ผลิตชิ้นส่วนไทยที่ได้รับงาน มูลค่าการสั่งซื้อในประเทศ การจ้างงานที่มีคุณภาพ การถ่ายทอดเทคโนโลยี และความสามารถในการพัฒนาผลิตภัณฑ์ของคนไทยเอง
ไม่ใช่วัดจากจำนวนโรงงานหรือยอดผลิตรถยนต์เพียงอย่างเดียว
🏁 FINAL EPISODE | บทส่งท้ายของ AUTOMOTIVE INSIGHT SPECIAL SERIES
ตลอดการเดินทางตั้งแต่ EP.01 ถึง EP.10 เราได้ร่วมกันมองอุตสาหกรรมยานยนต์ไทยในหลายมิติ
ตั้งแต่สถานการณ์ตลาดรถยนต์ ปัญหาการซื้อรถของประชาชน การเข้ามาของรถยนต์ไฟฟ้าจีน นโยบายภาครัฐ สงครามราคา บทบาทของค่ายญี่ปุ่น อนาคตผู้ผลิตชิ้นส่วน การตัดสินใจระหว่างรถยนต์ไฟฟ้ากับไฮบริด ไปจนถึงคำถามว่าประเทศไทยยังเป็นศูนย์กลางการผลิตรถยนต์แห่งเอเชียอยู่หรือไม่
เรื่องราวทั้งสิบตอนนำเรามาสู่ข้อสรุปสำคัญว่า
ประเทศไทยยังมีโอกาสในอุตสาหกรรมยานยนต์โลก แต่โอกาสนั้นจะไม่เกิดขึ้นเอง หากเราไม่เร่งปรับตัว
ความสำเร็จในอดีตเป็นรากฐานที่มีคุณค่า แต่ไม่ใช่หลักประกันของอนาคต
เราไม่ควรมองเพียงว่าประเทศไทยจะผลิตรถยนต์ได้กี่ล้านคัน หรือมีเงินลงทุนจากต่างประเทศเข้ามากี่แสนล้านบาท แต่ควรถามต่อว่า คนไทยได้อะไรจากความสำเร็จเหล่านั้น
ผู้ประกอบการไทยเติบโตขึ้นหรือไม่ แรงงานมีทักษะและรายได้ดีขึ้นหรือไม่ ประเทศไทยมีเทคโนโลยีและความรู้เป็นของตัวเองมากขึ้นเพียงใด
เพราะท้ายที่สุดแล้ว อนาคตอุตสาหกรรมยานยนต์ไทยไม่ได้วัดกันที่จำนวนรถยนต์บนสายพานการผลิตเท่านั้น
แต่วัดกันที่ว่าอุตสาหกรรมนี้สามารถสร้างอนาคตที่มั่นคงให้คนไทยได้มากเพียงใด
นี่คือบทสรุปของ AUTOMOTIVE INSIGHT | SPECIAL SERIES 2026 ทั้ง 10 ตอน
ทีมงานแก่นออโต้และยุทธศาสตร์ออนไลน์ ขอขอบคุณผู้อ่านทุกท่านที่ติดตามบทความชุดนี้มาตั้งแต่ต้น เราหวังว่าข้อมูลและมุมมองที่นำเสนอจะช่วยให้ทุกท่านเข้าใจอุตสาหกรรมยานยนต์ไทยได้ง่ายขึ้น และมองเห็นทั้งโอกาส ความเสี่ยง ตลอดจนความเปลี่ยนแปลงที่กำลังเกิดขึ้นรอบตัวเรา
แม้ซีรีส์นี้จะเดินทางมาถึงตอนสุดท้ายแล้ว แต่การเปลี่ยนแปลงของอุตสาหกรรมยานยนต์ยังคงดำเนินต่อไป
เราขอเชิญทุกท่านติดตามข่าวสาร สกู๊ปข่าว และบทวิเคราะห์ด้านยานยนต์จากทีมงานของเราในโอกาสต่อไป
เพราะอนาคตอุตสาหกรรมยานยนต์ไทย ไม่ใช่เรื่องไกลตัว แต่เป็นเรื่องของเราทุกคน
END OF SPECIAL SERIES 2026
ครบ 10 ตอน | EP.01–EP.10
ขอบคุณที่ร่วมติดตามซีรีส์เจาะลึกอุตสาหกรรมยานยนต์ไทย
นฤดล ชิณวงษ์
ทีมงานแก่นออโต้ | ยุทธศาสตร์ออนไลน์
3 พฤศจิกายน 2569
แหล่งข้อมูลหลักสำหรับตรวจสอบก่อนเผยแพร่
ได้แก่ สภาอุตสาหกรรมแห่งประเทศไทย — สถิติยานยนต์เดือนกันยายน 2569
และ BOI — ความคืบหน้าอุตสาหกรรมยานยนต์ไฟฟ้าไทย
โดยตัวเลขการลงทุนของ BOI ต่างช่วงเวลามีขอบเขตการนับโครงการแตกต่างกัน จึงไม่ควรนำมาเปรียบเทียบโดยตรง