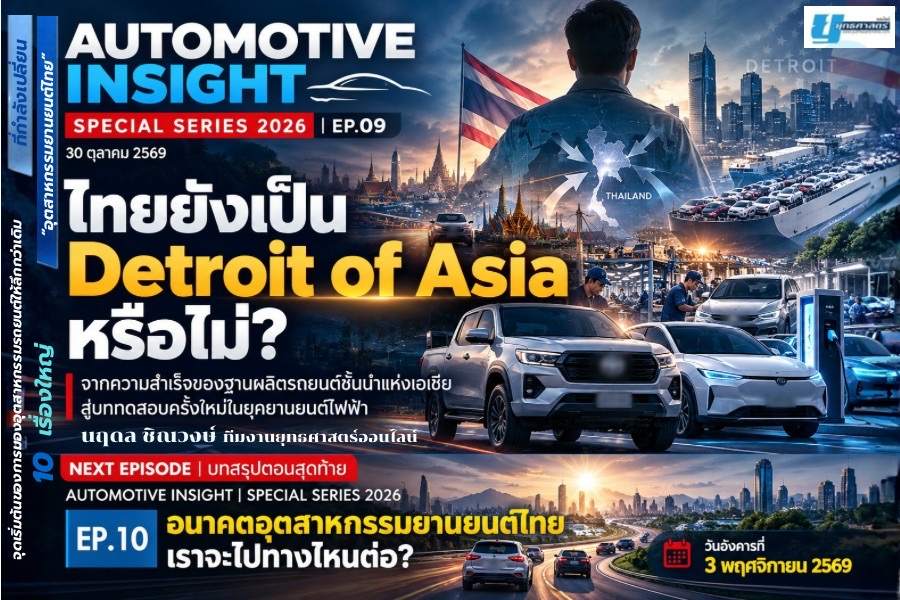
AUTOMOTIVE INSIGHT
SPECIAL SERIES 2026 | EP.09
🚘 ไทยยังเป็น “Detroit of Asia” หรือไม่?
จากความสำเร็จของฐานผลิตรถยนต์ชั้นนำแห่งเอเชีย สู่บททดสอบครั้งใหม่ในยุคยานยนต์ไฟฟ้า ที่ไม่ได้วัดความสำเร็จกันเพียงจำนวนรถยนต์หรือจำนวนโรงงานอีกต่อไป
📅 วันศุกร์ที่ 30 ตุลาคม 2569
โดย นฤดล ชิณวงษ์ และทีมงานแก่นออโต้ | ยุทธศาสตร์ออนไลน์
🔴 ฉายาแห่งความภาคภูมิใจที่กำลังถูกตั้งคำถาม
ตลอดหลายทศวรรษที่ผ่านมา ประเทศไทยได้รับการกล่าวขานว่าเป็น “Detroit of Asia” หรือ “ดีทรอยต์แห่งเอเชีย” จากความสำเร็จในการพัฒนาประเทศให้กลายเป็นฐานการผลิตรถยนต์สำคัญของโลก โดยเฉพาะรถกระบะหนึ่งตันที่ผลิตเพื่อจำหน่ายทั้งในประเทศและส่งออกไปยังตลาดต่างประเทศ
ความสำเร็จนี้ไม่ได้เกิดขึ้นเพียงชั่วข้ามคืน แต่เป็นผลจากการลงทุน การพัฒนาบุคลากร การสร้างเครือข่ายผู้ผลิตชิ้นส่วน และความร่วมมือระหว่างภาครัฐกับผู้ผลิตรถยนต์ระดับโลกที่ดำเนินต่อเนื่องมาหลายสิบปี
แต่โลกยานยนต์ในปี 2569 กำลังเปลี่ยนไปอย่างรวดเร็ว
จีนก้าวขึ้นมาเป็นผู้เล่นสำคัญในตลาดรถยนต์ไฟฟ้า ผู้ผลิตญี่ปุ่นต้องปรับกลยุทธ์เพื่อรับมือการแข่งขัน ประเทศเพื่อนบ้านเร่งดึงดูดการลงทุน ขณะที่ตลาดรถยนต์ไทยเองยังเผชิญแรงกดดันจากกำลังซื้อ ภาระหนี้ครัวเรือน และความเข้มงวดในการอนุมัติสินเชื่อ
คำถามจึงไม่ได้มีเพียงว่า วันนี้ประเทศไทยยังผลิตรถยนต์ได้มากเพียงใด
แต่คือ ความได้เปรียบที่เราสั่งสมมานานหลายสิบปี ยังเพียงพอที่จะรักษาสถานะศูนย์กลางอุตสาหกรรมยานยนต์ในโลกยุคใหม่ได้หรือไม่?
🔵 ทำไมต้องเป็น Detroit และทำไมต้องเป็นประเทศไทย?
เมืองดีทรอยต์ รัฐมิชิแกน สหรัฐอเมริกา เป็นหนึ่งในศูนย์กลางประวัติศาสตร์ของอุตสาหกรรมรถยนต์โลก การเติบโตของ Ford, General Motors และ Chrysler ทำให้เมืองแห่งนี้กลายเป็นสัญลักษณ์ของการผลิตรถยนต์จำนวนมาก รวมถึงการพัฒนาเครือข่ายอุตสาหกรรมที่เชื่อมโยงตั้งแต่โรงงานประกอบไปจนถึงผู้ผลิตชิ้นส่วน
โดยเฉพาะการพัฒนาระบบสายพานประกอบที่ช่วยลดต้นทุน ทำให้รถยนต์กลายเป็นสินค้าที่ประชาชนจำนวนมากเข้าถึงได้
สำหรับประเทศไทย อุตสาหกรรมประกอบรถยนต์เริ่มพัฒนาขึ้นตั้งแต่ช่วงทศวรรษ 2500 ก่อนขยายตัวต่อเนื่องจากนโยบายส่งเสริมการลงทุน การพัฒนาโครงสร้างพื้นฐาน และการเข้ามาตั้งฐานการผลิตของผู้ผลิตรถยนต์ต่างชาติ โดยเฉพาะญี่ปุ่น
ช่วงทศวรรษ 2530–2540 ไทยเริ่มมีความโดดเด่นมากขึ้นเมื่อเทียบกับประเทศเพื่อนบ้านในอาเซียน
มาเลเซีย เลือกพัฒนาอุตสาหกรรมรถยนต์แห่งชาติผ่าน Proton และ Perodua
อินโดนีเซีย มีความได้เปรียบจากตลาดภายในประเทศขนาดใหญ่
ขณะที่ไทย มุ่งพัฒนาความสามารถในการผลิตรถยนต์ภายใต้แบรนด์ระดับโลก และต่อยอดไปสู่การส่งออก โดยเฉพาะรถกระบะหนึ่งตัน
จุดแข็งของไทยจึงไม่ได้อยู่ที่การมีรถยนต์แบรนด์ไทยเป็นของตนเอง แต่อยู่ที่การทำให้ผู้ผลิตรถยนต์ระดับโลกเชื่อมั่นว่า ประเทศไทยสามารถผลิตรถยนต์ที่มีคุณภาพ ได้มาตรฐาน และแข่งขันในตลาดโลกได้
อย่างไรก็ตาม “Detroit of Asia” เป็นฉายาที่ใช้เรียกความสำเร็จทางอุตสาหกรรม ไม่ใช่ตำแหน่งอย่างเป็นทางการที่องค์กรใดมอบให้
📈 จากฐานประกอบรถยนต์ สู่ยุครุ่งเรืองของการส่งออก
หลังวิกฤตเศรษฐกิจปี 2540 ตลาดรถยนต์ภายในประเทศหดตัวอย่างรุนแรง การส่งออกจึงมีความสำคัญมากขึ้น และกลายเป็นแรงขับเคลื่อนหลักอีกด้านหนึ่งของอุตสาหกรรมรถยนต์ไทย
ในปี 2545 ประเทศไทยผลิตรถยนต์ได้ประมาณ 585,000 คัน ก่อนขยายตัวจนถึงระดับประมาณ 2.46 ล้านคันในปี 2556 ซึ่งเป็นสถิติสูงสุดของอุตสาหกรรมรถยนต์ไทย
ตัวเลขดังกล่าวไม่ได้สะท้อนเพียงความสำเร็จของโรงงานประกอบรถยนต์ แต่ยังสะท้อนความสามารถของผู้ผลิตชิ้นส่วน ระบบขนส่ง ท่าเรือ วิศวกร และแรงงานที่ทำงานร่วมกันเป็นเครือข่ายขนาดใหญ่
ลองนึกภาพโรงงานประกอบรถยนต์หนึ่งแห่ง การผลิตรถยนต์หนึ่งคันต้องอาศัยชิ้นส่วนจำนวนมาก ตั้งแต่โลหะ พลาสติก ยาง ระบบไฟฟ้า ไปจนถึงอุปกรณ์ที่ต้องใช้ความแม่นยำสูง
ชิ้นส่วนเหล่านี้ต้องถูกส่งมอบตรงเวลา มีคุณภาพสม่ำเสมอ และมีต้นทุนแข่งขันได้
เมื่อเครือข่ายดังกล่าวเติบโตขึ้นพร้อมกัน ประเทศไทยจึงมีความได้เปรียบในการดึงดูดโรงงานแห่งใหม่ เพราะผู้ผลิตรถยนต์สามารถจัดหาชิ้นส่วนและบุคลากรที่มีประสบการณ์ได้ภายในประเทศ
นี่คือรากฐานสำคัญของ Detroit of Asia ที่ใช้เวลาสร้างมาหลายสิบปี และไม่ใช่สิ่งที่ประเทศคู่แข่งจะสร้างขึ้นได้ภายในเวลาอันสั้น
📊 ตัวเลขล่าสุดปี 2569 บอกอะไรเรา?
ข้อมูลที่สภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) แถลงเมื่อวันที่ 27 ตุลาคม 2569 สะท้อนภาพอุตสาหกรรมรถยนต์ไทยที่กำลังเผชิญทั้งโอกาสและแรงกดดันในเวลาเดียวกัน
สถานการณ์รถยนต์ไทย มกราคม–กันยายน 2569
ยอดผลิตรถยนต์ 1,080,030 +0.39% เทียบปีก่อน
ผลิตเพื่อส่งออก 686,647 -3.41% เทียบปีก่อน
เป้าหมายการผลิตทั้งปี 2569
1.45 ล้านคัน ประมาณการ ส.อ.ท.
ผลิตเพื่อส่งออก 63.58% ผลิตเพื่อขายในประเทศ 36.42%
สัดส่วนคำนวณจากจำนวนรถยนต์ที่ผลิตในช่วง 9 เดือน ไม่ใช่สัดส่วนยอดขายหรือยอดส่งออกจริง
เฉพาะเดือนกันยายน 2569
ประเทศไทยผลิตรถยนต์ได้ 120,319 คัน ลดลง 6.08% จากเดือนเดียวกันของปีก่อน ขณะที่ยอดขายในประเทศอยู่ที่ 55,255 คัน เพิ่มขึ้น 14.28%
และยอดส่งออกรถยนต์สำเร็จรูปอยู่ที่ 89,972 คัน เพิ่มขึ้น 4.55%
อีกตัวเลขที่น่าสนใจคือ การผลิตรถยนต์นั่งไฟฟ้า BEV
เดือนกันยายนเพิ่มขึ้น 55.20%
แต่การผลิตรถยนต์นั่งเครื่องยนต์สันดาปลดลง 27.78%
สะท้อนว่าโรงงานไทยกำลังผลิตรถยนต์หลายเทคโนโลยีมากขึ้น ขณะที่ฐานการผลิตแบบเดิมบางส่วนกำลังถูกท้าทาย
หากเทียบกับปี 2556 ซึ่งไทยเคยผลิตรถยนต์ได้ประมาณ 2.46 ล้านคัน เป้าหมายการผลิตปี 2569 ที่ 1.45 ล้านคัน ยังคงต่ำกว่าจุดสูงสุดเดิมประมาณ 41%
อย่างไรก็ตาม การเปรียบเทียบนี้เป็นการเปรียบเทียบระหว่างยอดผลิตจริงในอดีตกับเป้าหมายปีปัจจุบัน ไม่ใช่ยอดผลิตจริงสองปี
และนี่คือสัญญาณสำคัญว่า แม้ประเทศไทยยังเป็นฐานการผลิตรถยนต์ขนาดใหญ่ แต่กำลังเผชิญโจทย์ที่ซับซ้อนกว่าการเพิ่มจำนวนรถยนต์เพียงอย่างเดียว
🟠 ทำไมความสำเร็จในอดีตจึงไม่ใช่หลักประกันของอนาคต?
แรงกดดันแรก มาจากตลาดภายในประเทศ โดยเฉพาะกำลังซื้อและการเข้าถึงสินเชื่อ
รถกระบะเคยเป็นหนึ่งในผลิตภัณฑ์ที่สร้างความแข็งแกร่งให้ฐานการผลิตไทย แต่วันนี้ผู้ประกอบอาชีพอิสระ เกษตรกร และธุรกิจขนาดเล็กจำนวนหนึ่งประสบข้อจำกัดในการขอสินเชื่อซื้อรถยนต์
ข้อมูล ส.อ.ท. เดือนกันยายน 2569 ระบุว่า ยอดขายรถกระบะยังหดตัว แม้ยอดขายรถยนต์รวมจะเพิ่มขึ้นจากการเติบโตของรถยนต์ไฟฟ้า
ประเด็นนี้มีความหมายมากกว่ายอดขายรถหนึ่งประเภท เพราะรถกระบะเชื่อมโยงกับโรงงานผลิตเครื่องยนต์ ระบบส่งกำลัง ผู้ผลิตชิ้นส่วน และแรงงานจำนวนมาก
แรงกดดันที่สอง คือการแข่งขันด้านเทคโนโลยี
ในอดีต ความแข็งแกร่งของไทยอยู่ที่เครื่องยนต์ ระบบส่งกำลัง และชิ้นส่วนรถยนต์สันดาป แต่เมื่อรถยนต์ไฟฟ้าเติบโต ความต้องการชิ้นส่วนบางประเภทเปลี่ยนไป ขณะที่แบตเตอรี่ มอเตอร์ไฟฟ้า ระบบควบคุมอิเล็กทรอนิกส์ และซอฟต์แวร์มีบทบาทเพิ่มขึ้น
ไม่ได้หมายความว่ารถยนต์เครื่องยนต์สันดาปจะหายไปในทันที รถยนต์ไฮบริด ปลั๊กอินไฮบริด และรถยนต์เพื่อการพาณิชย์ยังมีตลาดของตนเอง
ประเทศไทยจึงมีโอกาสเป็นฐานผลิตรถยนต์หลายเทคโนโลยี แต่ต้องบริหารการเปลี่ยนผ่านให้ดี เพื่อไม่ให้ความสำเร็จของเทคโนโลยีใหม่เกิดขึ้นพร้อมกับการสูญเสียความแข็งแกร่งของอุตสาหกรรมเดิมโดยไม่จำเป็น
🌏 THE REGIONAL RACE | ไทยกับสามประเทศเพื่อนบ้าน ใครมีจุดแข็งอะไร?
🇹🇭 ไทย — ฐานผลิตและส่งออก
มีประสบการณ์ผลิตรถยนต์ระดับโลก โดยเฉพาะรถกระบะ เครือข่ายผู้ผลิตชิ้นส่วน และระบบส่งออกที่พัฒนามายาวนาน แต่ต้องเร่งสร้างความสามารถด้านเทคโนโลยีใหม่
🇮🇩 อินโดนีเซีย — ตลาดใหญ่และแบตเตอรี่
มีตลาดรถยนต์ภายในประเทศขนาดใหญ่ และทรัพยากรนิกเกิลที่ใช้ในแบตเตอรี่บางประเภท จึงพยายามดึงดูดการลงทุนตั้งแต่ต้นน้ำถึงโรงงานผลิตรถยนต์
🇲🇾 มาเลเซีย — แบรนด์แห่งชาติและอิเล็กทรอนิกส์
มี Proton และ Perodua เป็นฐานอุตสาหกรรมรถยนต์ของตนเอง รวมถึงความสามารถด้านไฟฟ้าและอิเล็กทรอนิกส์ที่สามารถต่อยอดสู่ยานยนต์ยุคใหม่
🇻🇳 เวียดนาม — ผู้เล่นใหม่ที่ต้องจับตา
พัฒนาอุตสาหกรรมยานยนต์ของตนเอง โดยมีผู้ผลิตอย่าง VinFast พยายามขยายตลาดต่างประเทศ แม้ยังมีความท้าทายด้านต้นทุนและการแข่งขัน
การแข่งขันครั้งนี้ไม่ได้มีผู้ชนะเพียงรายเดียว เพราะแต่ละประเทศมีความได้เปรียบแตกต่างกัน
ไทยอาจยังมีจุดแข็งด้านการผลิตเพื่อส่งออก ขณะที่ประเทศอื่นอาจก้าวหน้าในด้านทรัพยากร แบตเตอรี่ อิเล็กทรอนิกส์ หรือการสร้างแบรนด์รถยนต์ของตนเอง
โจทย์ของไทยจึงไม่ใช่การพยายามทำทุกอย่างให้เหมือนประเทศคู่แข่ง แต่ต้องรู้ว่าความสามารถใดควรรักษา และความสามารถใดต้องสร้างเพิ่ม
🟣 เมื่อการแข่งขันไม่ได้วัดกันเพียงจำนวนโรงงานอีกต่อไป
ในยุคที่ประเทศไทยกำลังสร้างชื่อเสียงว่าเป็น Detroit of Asia การตัดสินใจลงทุนของผู้ผลิตรถยนต์ญี่ปุ่นมีความหมายอย่างมาก
เพราะสิ่งที่ตามมาไม่ใช่เพียงโรงงานประกอบรถยนต์ แต่ยังรวมถึงระบบการผลิต มาตรฐานคุณภาพ การฝึกอบรมบุคลากร และการพัฒนาเครือข่ายผู้ผลิตชิ้นส่วนภายในประเทศ
ผู้ประกอบการไทย จำนวนหนึ่งจึงมีโอกาสยกระดับจากการผลิตชิ้นส่วนพื้นฐาน ไปสู่การผลิตชิ้นส่วนที่ต้องใช้ความแม่นยำและมาตรฐานสูงขึ้น
แต่ในยุครถยนต์ไฟฟ้า โครงสร้างการลงทุนเริ่มเปลี่ยนไป
ผู้ผลิตรถยนต์รายใหม่บางรายมีเครือข่ายผู้ผลิตแบตเตอรี่ มอเตอร์ และอุปกรณ์อิเล็กทรอนิกส์ของตนเองอยู่แล้ว การเข้ามาตั้งโรงงานในประเทศไทยจึงไม่ได้หมายความโดยอัตโนมัติว่า ผู้ผลิตชิ้นส่วนไทยจะได้รับคำสั่งซื้อเพิ่มขึ้นในสัดส่วนเดียวกัน
นี่คือประเด็นที่ต้องจับตามองอย่างจริงจัง
🏭 โรงงานอยู่ในไทย แล้วอุตสาหกรรมไทยได้อะไร?
การลงทุนใหม่ย่อมสร้างโอกาส ทั้งการจ้างงาน การใช้บริการขนส่ง การจัดซื้อวัตถุดิบ และการพัฒนาอุตสาหกรรมที่เกี่ยวข้อง
แต่หากต้องการให้เกิดประโยชน์ในระยะยาว ประเทศไทยต้องมองลึกไปกว่านั้น
เราต้องดูว่าผู้ผลิตชิ้นส่วนไทยสามารถเข้าร่วมเป็นผู้ส่งมอบสินค้าได้มากน้อยเพียงใด มีการพัฒนาทักษะวิศวกรและช่างเทคนิคไทยหรือไม่ และมีการถ่ายทอดความรู้ที่ทำให้ผู้ประกอบการไทยสามารถเติบโตต่อไปได้ด้วยตนเองมากเพียงใด
ตามข้อมูล ส.อ.ท. อุตสาหกรรมยานยนต์และชิ้นส่วนไทยมีผู้ประกอบการตลอดห่วงโซ่อุปทานมากกว่า 2,500 ราย และเกี่ยวข้องกับการจ้างงานมากกว่า 800,000 คน
นั่นหมายความว่า ทุกการเปลี่ยนแปลงของอุตสาหกรรมไม่ได้กระทบเพียงบริษัทผู้ผลิตรถยนต์รายใหญ่ แต่ยังเกี่ยวข้องกับธุรกิจขนาดกลางและขนาดเล็ก ตลอดจนชีวิตความเป็นอยู่ของแรงงานจำนวนมาก
เพราะการมีโรงงานผลิตรถยนต์อยู่ในประเทศไทย กับการมีอุตสาหกรรมยานยนต์ที่แข็งแกร่งและสร้างมูลค่าเพิ่มให้ประเทศไทย ไม่ได้มีความหมายเหมือนกันทั้งหมด
🌧️ บททดสอบใหม่ที่ไม่ได้มาจากเทคโนโลยี
เหตุการณ์น้ำท่วมในพื้นที่อุตสาหกรรมช่วงปลายเดือนกันยายนถึงตุลาคม 2569 เป็นอีกตัวอย่างที่สะท้อนความเปราะบางของเครือข่ายการผลิต
ส.อ.ท. ระบุว่า โรงงานรถยนต์บางแห่งต้องหยุดผลิตชั่วคราว เนื่องจากผู้ผลิตชิ้นส่วนไม่สามารถส่งมอบสินค้าได้ แม้โรงงานประกอบรถยนต์บางแห่งจะไม่ได้ถูกน้ำท่วมโดยตรง และภายหลังได้กลับมาดำเนินการผลิตตามปกติแล้ว
เหตุการณ์นี้ย้ำว่า ความสามารถในการแข่งขันยุคใหม่ยังต้องรวมถึงการรับมือภัยพิบัติ การจัดการความเสี่ยง และการทำให้สายการผลิตสามารถดำเนินต่อไปได้เมื่อเกิดเหตุไม่คาดคิด
🇺🇸 DETROIT TODAY | บทเรียนจากดีทรอยต์ต้นตำรับ
แม้แต่เมืองดีทรอยต์ในสหรัฐอเมริกาเองก็ไม่ได้รักษาบทบาทเดิมไว้ได้ตลอดเวลา
การแข่งขันที่เปลี่ยนไป การกระจายโรงงานไปยังพื้นที่อื่น และการเปลี่ยนแปลงโครงสร้างเศรษฐกิจ ทำให้เมืองแห่งนี้เคยเผชิญการสูญเสียตำแหน่งงานและจำนวนประชากรอย่างรุนแรง
แต่ดีทรอยต์และพื้นที่โดยรอบยังคงมีความสำคัญต่ออุตสาหกรรมรถยนต์ โดยเฉพาะสำนักงานใหญ่ของผู้ผลิตรายใหญ่ งานวิศวกรรม การออกแบบ การวิจัยและพัฒนา รวมถึงการผลิตรถยนต์บางประเภท
บทเรียนนี้สะท้อนว่า ศูนย์กลางอุตสาหกรรมยานยนต์ไม่จำเป็นต้องเป็นพื้นที่ที่ผลิตรถยนต์ได้มากที่สุดเสมอไป
แต่ต้องเป็นพื้นที่ที่สามารถรักษาความสามารถในการแข่งขัน สร้างองค์ความรู้ และปรับตัวตามเทคโนโลยีใหม่ได้ด้วย
🟢 AUTOMOTIVE INSIGHT | ไทยยังเป็น Detroit of Asia หรือไม่?
หากมองจากรากฐานอุตสาหกรรมที่สั่งสมมาหลายทศวรรษ ประเทศไทยยังมีจุดแข็งสำคัญในการเป็นฐานการผลิตยานยนต์ของภูมิภาค
แต่หากมองไปยังอนาคต สถานะดังกล่าวไม่ได้มั่นคงโดยอัตโนมัติอีกต่อไป
เพราะโลกยานยนต์กำลังเปลี่ยนจากการแข่งขันด้านกำลังการผลิต ไปสู่การแข่งขันที่รวมถึงเทคโนโลยี บุคลากร ความสามารถในการออกแบบ และการสร้างมูลค่าเพิ่ม
สิ่งที่ประเทศไทยต้องรักษาคือฐานการผลิตที่มีคุณภาพ เครือข่ายผู้ผลิตชิ้นส่วน ประสบการณ์การส่งออก และความเชื่อมั่นจากผู้ลงทุน
ขณะเดียวกัน สิ่งที่ต้องเร่งสร้างคือความสามารถด้านแบตเตอรี่ ระบบไฟฟ้า อิเล็กทรอนิกส์ ซอฟต์แวร์ และการพัฒนาบุคลากรให้ทันต่อความเปลี่ยนแปลง
อนาคตของไทยอาจไม่จำเป็นต้องเลือกเพียงรถยนต์ไฟฟ้าหรือรถยนต์เครื่องยนต์สันดาป แต่สามารถพัฒนาเป็นฐานผลิตยานยนต์หลายเทคโนโลยี เพื่อตอบสนองความต้องการที่แตกต่างกันของตลาดโลก
ที่สำคัญ ความสำเร็จควรถูกวัดจากการที่ผู้ประกอบการและแรงงานไทยเติบโตไปพร้อมกับการลงทุน ไม่ใช่เพียงการเพิ่มจำนวนโรงงานหรือจำนวนรถยนต์ที่ผลิตได้
บางทีคำถามสำคัญในวันนี้ อาจไม่ใช่เพียงว่าเรายังเป็น Detroit of Asia อยู่หรือไม่ แต่อยู่ที่ว่าเราต้องการเป็น Detroit of Asia แบบไหนในอนาคต
และหากประเทศไทยต้องเลือกเส้นทางใหม่ เราควรรักษาอะไรจากความสำเร็จในอดีต และกล้าเปลี่ยนอะไรเพื่ออนาคต?
คำตอบนี้ไม่ได้มีความหมายเฉพาะกับผู้ผลิตรถยนต์เท่านั้น แต่เกี่ยวข้องกับอนาคตของผู้ประกอบการไทย แรงงานไทย และเศรษฐกิจไทยในอีกหลายสิบปีข้างหน้า
📌 NEXT EPISODE | บทสรุปตอนสุดท้าย
AUTOMOTIVE INSIGHT | SPECIAL SERIES 2026
EP.10 อนาคตอุตสาหกรรมยานยนต์ไทย เราจะไปทางไหนต่อ?
วันอังคารที่ 3 พฤศจิกายน 2569
ติดตามบทสรุปของซีรีส์เจาะลึกอุตสาหกรรมยานยนต์ไทยทั้ง 10 ตอน พร้อมมองไปข้างหน้าว่า ประเทศไทยควรเลือกทิศทางใด เพื่อรักษาฐานอุตสาหกรรมเดิม สร้างโอกาสใหม่ และเติบโตอย่างยั่งยืนในโลกยานยนต์ที่กำลังเปลี่ยนแปลง
นฤดล ชิณวงษ์
ทีมงานแก่นออโต้ | ยุทธศาสตร์ออนไลน์
ซีรีส์เจาะอุตสาหกรรมยานยนต์ไทย | Automotive Insights
📊ข้อมูลประกอบสกู๊ป: อุตสาหกรรมยานยนต์ไทยในสามช่วงเวลา
ช่วงเวลา ยอดผลิตรถยนต์ไทย ภาพอุตสาหกรรม
ปี 2538 ราว 525,000 คัน* ขยายฐานการประกอบและชิ้นส่วน
ปี 2556 ราว 2.46 ล้านคัน จุดสูงสุดด้านการผลิตและฐานส่งออก
ปี 2569 1,080,030 คัน (ม.ค.–ก.ย.) เปลี่ยนผ่านสู่การผลิตหลายเทคโนโลยี