
(‘แบงก์รัฐ – เอกชน’ เร่งพักหนี้ ลดดอก เติมทุนฟื้นอาชีพ / หลัง Big Cleaning รายได้จะทันค่างวดหรือไม่?)
สถานการณ์น้ำท่วมครั้งนี้ สร้างกระทบ…บ้าน รถ และไร่นา จนถึงร้านค้าและธุรกิจบริการ นี่คือเหตุผลที่บรรดาธนาคาร ทั้งแบงก์ของรัฐและแบงก์พาณิชย์ ต่างทยอยเปิดมาตรการช่วยเหลือหลายรูปแบบ น่าสนใจว่า…การพักชำระหนี้ การยกดอกเบี้ย และการกู้เพิ่ม จะก่อผลกระทบต่อภาระในวันข้างหน้าแค่ไหน? อย่างไร?
แบงก์รัฐระดมช่วย :
หลังน้ำท่วมหลายพื้นที่ ธนาคารของรัฐทยอยประกาศมาตรการบรรเทาภาระหนี้และจัดเงินทุนสำหรับซ่อมแซมทรัพย์สิน ฟื้นอาชีพ และประคองกิจการ แต่ละแห่งกำหนดความช่วยเหลือตามประเภทลูกค้าและภารกิจของธนาคาร
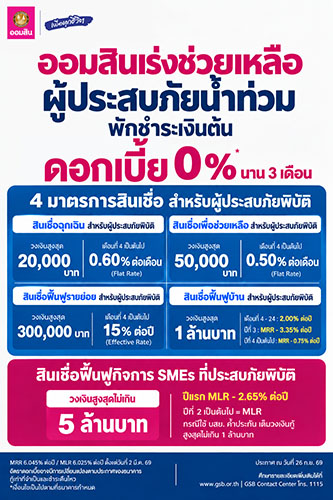
นายทรงพล ชีวะปัญญาโรจน์ ผู้อำนวยการธนาคารออมสิน ระบุว่า ธนาคารจะพักชำระเงินต้น และยกดอกเบี้ยในช่วงพักหนี้ 3 เดือน ให้ลูกหนี้ที่เข้าเงื่อนไข โดยทยอยแจ้งสิทธิ์ผ่าน SMS หรือจดหมาย ส่วนเงินต้นที่พักไว้จะไปรวมชำระในงวดสุดท้าย
ออมสินยังเปิดสินเชื่อฉุกเฉินสูงสุด 20,000 และ 50,000 บาท สินเชื่อฟื้นฟูอาชีพสูงสุด 300,000 บาท สินเชื่อซ่อมบ้านสูงสุด 1 ล้านบาท และสินเชื่อเอสเอ็มอีสูงสุด 5 ล้านบาท ทั้งนี้ สินเชื่อใหม่มีอัตราดอกเบี้ยหลังช่วงเริ่มต้นต่างกัน ลูกค้าต้องตรวจเงื่อนไขก่อนกู้เพิ่ม
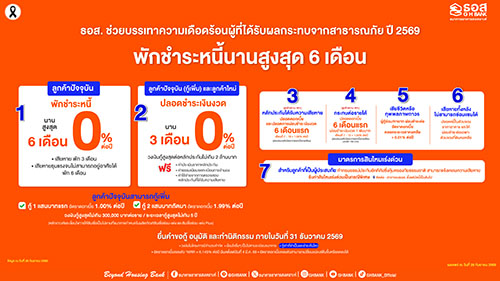
ด้าน ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดทางให้ ลูกค้าปัจจุบันที่บ้านได้รับผลกระทบพักชำระหนี้พร้อมดอกเบี้ย 0% นาน 3 เดือน หากเสียหายรุนแรงจนอยู่อาศัยไม่ได้ พักได้ 6 เดือน พร้อมมีทางเลือกกู้ซ่อมแซมหรือสร้างบ้านทดแทน และเร่งพิจารณาสินไหมสำหรับกรมธรรม์ที่คุ้มครองภัยธรรมชาติตามเงื่อนไข
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการ ธอส. ระบุว่า มาตรการครอบคลุมถึงลูกหนี้ที่มีปัญหาหนี้เดิม โดยพิจารณาความช่วยเหลือตามลักษณะความเสียหายและสถานะบัญชีด้วย
เกษตรกร – กิจการต้องใช้ทุนคนละแบบ :
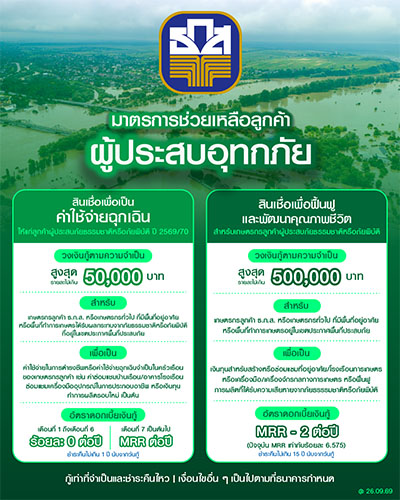
ส่วน นายฉัตรชัย ศิริไล ผู้จัดการธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) ระบุว่า เกษตรกรลูกค้าที่ได้รับผลกระทบสามารถขอสินเชื่อค่าใช้จ่ายฉุกเฉินสูงสุด 50,000 บาท ดอกเบี้ย 0% ใน 6 เดือนแรก หรือสินเชื่อฟื้นฟูบ้าน โรงเรือน เครื่องมือ และการผลิตสูงสุด 500,000 บาท ธนาคารเตรียมให้เจ้าหน้าที่ลงสำรวจความเสียหายหลังน้ำลด เพื่อนำข้อมูลไปพิจารณาความช่วยเหลือและภาระหนี้ต่อไป
สำหรับ ลูกค้าในกลุ่มเอสเอ็มอี นายพิชิต มิทราวงศ์ กรรมการผู้จัดการ SME D Bank ระบุว่า ลูกค้าที่ได้รับผลกระทบทั้งทางตรงและทางอ้อมในพื้นที่ตามเงื่อนไขสามารถขอพักชำระเงินต้นและดอกเบี้ยของสินเชื่อแบบมีกำหนดระยะเวลาสูงสุด 12 เดือน ส่วนตั๋วสัญญาใช้เงินและแฟคตอริ่งขยายเวลาชำระได้สูงสุด 180 วัน
นอกจากนี้ ธนาคารยังมีเงินทุนฉุกเฉินสำหรับลูกค้าเดิมที่ได้รับผลกระทบทางตรง วงเงิน 30,000–200,000 บาท เพื่อซ่อมแซมและฟื้นกิจการ โดยปลอดชำระเงินต้น 12 เดือน
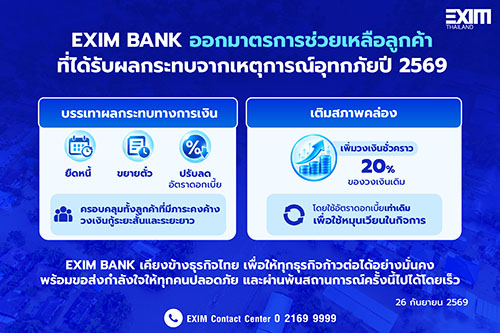
ด้าน นายชลัช รัตนบุญนิธิ กรรมการผู้จัดการ EXIM BANK กล่าวว่า ธนาคารจะพิจารณาช่วยผู้ประกอบการตามผลกระทบของแต่ละราย ทั้งยืดหนี้ ขยายตั๋ว ปรับลดดอกเบี้ย และเพิ่มวงเงินหมุนเวียนชั่วคราวได้ 20% ของวงเงินเดิม โดยใช้อัตราดอกเบี้ยเดิม เพื่อให้กิจการเดินหน้าระหว่างฟื้นตัว
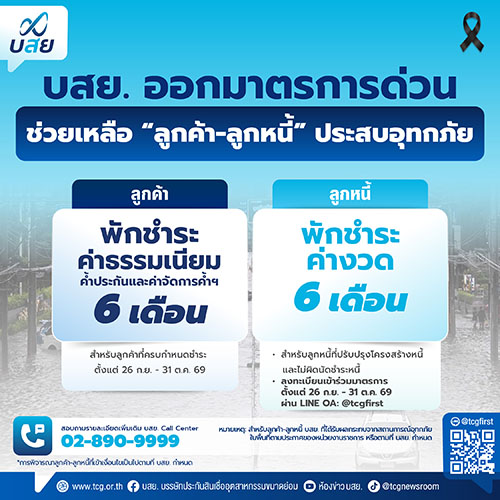
อีกหน่วยงานที่เกี่ยวข้องกับต้นทุนสินเชื่อเอสเอ็มอีคือ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) โดย ดร.สิทธิกร ดิเรกสุนทร กรรมการและผู้จัดการทั่วไป ย้ำว่า บสย.ผ่อนผันค่าธรรมเนียมค้ำประกันและค่าจัดการค้ำประกันออกไป 6 เดือนสำหรับลูกค้าที่เข้าเงื่อนไข ส่วนลูกหนี้ที่ บสย.จ่ายเคลมแล้วและกำลังผ่อนตามแผนปรับโครงสร้างหนี้ สามารถลงทะเบียนขอพักค่างวด 6 เดือน มาตรการนี้ช่วยภาระอีกส่วนหนึ่งที่การพักหนี้กับธนาคารอาจไม่ครอบคลุม
กรุงไทยลดงวด – ลดดอก :
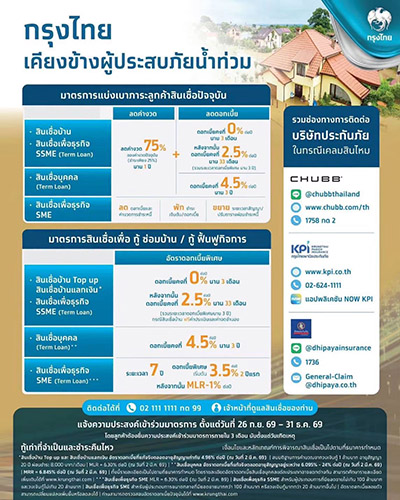
ธนาคารกรุงไทยเพิ่มทางเลือกให้ลูกค้ารายย่อยและเอสเอ็มอีที่ได้รับผลกระทบ สินเชื่อบ้านและสินเชื่อธุรกิจรายย่อยแบบมีกำหนดระยะเวลาสามารถขอลดค่างวดลง 75% ของค่างวดปัจจุบันนาน 1 ปี พร้อม ดอกเบี้ยคงที่ 0% ใน 3 เดือนแรก และ 2.5% ใน 33 เดือนถัดไปตามเงื่อนไข สินเชื่อบุคคลมีอัตราดอกเบี้ยคงที่ 4.5% นาน 3 ปี
ขณะที่ ลูกค้าเอสเอ็มอีมีทางเลือกปรับภาระหนี้หรือขอสินเชื่อฟื้นฟูกิจการ ธนาคารยังระบุช่องทางติดต่อบริษัทประกันภัยเพื่อแจ้งเคลมสินไหม ซึ่งในรายละเอียดนี้ทำให้เห็นว่า การลดค่างวด 75% ไม่ใช่การยกหนี้ 75% ลูกค้ายังชำระส่วนที่เหลือ และต้องขอดูตารางผ่อนตลอดช่วงมาตรการรวมถึงภาระหลังสิ้นสุดอัตราพิเศษ
แบงก์พาณิชย์เปิดหลายทางเลือก :
จากข้อมูลมาตรการในข่าวต้นทาง ธนาคารกรุงศรีอยุธยา เสนอการลดค่างวดหรือพักเงินต้นแก่ลูกค้าสินเชื่อบุคคล บ้าน และเอสเอ็มอีตามเงื่อนไข ส่วน ธนาคารทหารไทยธนชาติ (ทีทีบี) มีทางเลือกสำหรับสินเชื่อบ้าน รถ บุคคล บัตรเครดิต และธุรกิจ โดยบางกรณีพักเงินต้นแต่ยังจ่ายดอกเบี้ย และกรณีพักชำระสินเชื่อบุคคลหรือบัตรเครดิตยังคิดดอกเบี้ยตามปกติ
ด้าน ธนาคารไทยพาณิชย์ ลูกค้าสินเชื่อบ้านและผู้ประกอบการรายย่อยที่เข้าเงื่อนไขขอพักเงินต้นสูงสุด 3 เดือนโดยจ่ายเฉพาะดอกเบี้ย ส่วนลูกค้าเอสเอ็มอีมีทางเลือกพักเงินต้นสูงสุด 6 เดือน พักทั้งเงินต้นและดอกเบี้ยไม่เกิน 3 เดือน หรือเพิ่มวงเงินหมุนเวียนชั่วคราว ทั้งยังมีสินเชื่อซ่อมทรัพย์สินที่เสียหายตามเงื่อนไขธนาคาร
มาตรการที่ออกมาจึงมีตั้งแต่ ยกดอกเบี้ย ลดดอกเบี้ย ลดค่างวด พักเงินต้น พักทั้งต้นและดอก ไปจนถึงปล่อยกู้ใหม่ คำเหล่านี้อาจดูใกล้กันในพาดหัวข่าว แต่ให้ผลต่อยอดหนี้และเงินที่ต้องจ่ายภายหลังต่างกันมาก
Big Cleaning ล้างร้าน – รายได้ยังไม่กลับ :
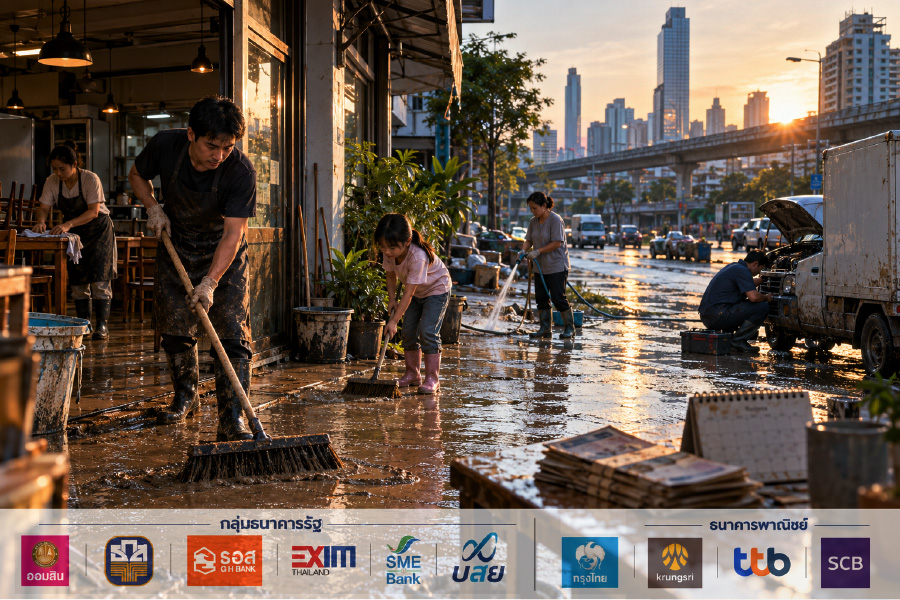
เมื่อระดับน้ำลด ครัวเรือนเริ่มล้างบ้าน เจ้าของร้านขนของเสียออก โรงแรมและร้านอาหารทำความสะอาดเพื่อกลับมาเปิดบริการ แต่การทำ Big Cleaning เสร็จ ไม่ได้หมายความว่ารถซ่อมเสร็จ เครื่องมือพร้อมใช้ ลูกค้ากลับมา หรือรายได้ฟื้นเท่าเดิม
ความต้องการของลูกหนี้แต่ละกลุ่มจึงต่างกัน???
ลูกหนี้บ้าน ต้องมีเงินซ่อมและได้รับสินไหมเร็ว
ลูกหนี้รถ ต้องกลับไปเดินทางหรือประกอบอาชีพได้
เกษตรกร ต้องมีทุนเริ่มผลิตรอบใหม่ และมีเวลารอผลผลิต
ส่วน เอสเอ็มอี ต้องจ่ายค่าเช่า ค่าแรง และซื้ออุปกรณ์หรือสินค้า ก่อนจะมีรายรับกลับเข้ามา
ธุรกิจบริการ ยิ่งต้องมองให้ลึกกว่าภาพน้ำเข้าร้าน คลินิก ร้านอาหาร ร้านเสริมสวย โรงแรม หรือบริษัทขนส่งบางแห่งอาจไม่ได้ถูกน้ำท่วมโดยตรง แต่ลูกค้า พนักงาน หรือวัตถุดิบเข้าไม่ถึง รายได้จึงหายทั้งที่สถานประกอบการไม่มีรอยน้ำให้ถ่ายเป็นหลักฐาน ขอบเขตของความเสียหายทางเศรษฐกิจอาจกว้างกว่าขอบเขตที่น้ำท่วมถึง
พักหนี้ตามเวลาฟื้นรายได้ :
ในมุมของ “ทีมข่าวยุทธศาสตร์” เชื่อว่า…หัวใจของมาตรการไม่ใช่การแข่งขัน ว่า…ใครให้พักหนี้นานกว่า? แต่คือ…
เวลาที่ธนาคารเริ่มเรียกเก็บอีกครั้ง สอดคล้องกับเวลาที่ลูกหนี้กลับมาหารายได้หรือไม่???
ลูกจ้างที่ยังได้รับเงินเดือนอาจกลับมาผ่อนหนี้ได้หลังซ่อมบ้าน แต่เกษตรกรต้องรอรอบเพาะปลูก ผู้ประกอบการบริการต้องรอลูกค้ากลับมา และโรงงานที่อุปกรณ์เสียต้องรอซ่อมก่อนรับงานใหม่ หากใช้เวลาเดียวกันกับทุกกลุ่ม มาตรการอาจสิ้นสุดก่อนการฟื้นตัวจริง
ธนาคาร ทั้งฝั่งรัฐและภาคเอกชน ก็ควรประเมินทั้ง ทรัพย์สินที่เสียหายและรายได้ที่หายไป พร้อม เปิดทางให้ผู้ได้รับผลกระทบทางอ้อมแสดงยอดขาย การหยุดบริการ หรือปัญหาขนส่งประกอบการขอความช่วยเหลือ
ขณะเดียวกันควรแจ้งลูกหนี้เป็นตัวเลขชัดเจนว่า ระหว่างพักหนี้ยังคิดดอกเบี้ยหรือไม่ เงินต้นที่เลื่อนจะไปอยู่ส่วนใด? ค่างวดใหม่เป็นเท่าใด? และหากกู้ฟื้นฟูเพิ่มจะต้องผ่อนรวมเดือนละเท่าไร?
เชื่อมสินไหมกับเงินฟื้นฟู :
ภาครัฐ ธนาคาร และบริษัทประกันควรเร่งให้การสำรวจความเสียหาย การเคลมสินไหม และการพิจารณาทุนฟื้นฟูเดินไปด้วยกัน หากสินไหมมาช้าแต่เงินกู้ใหม่มาเร็ว ผู้ประสบภัยอาจก่อหนี้เกินจำเป็น หากเงินทุนมาหลังร้านเสียลูกค้าไปแล้ว โอกาสฟื้นกิจการก็ลดลง
ความช่วยเหลือ…ยังต้องมองถึง ผู้ประสบภัยที่ไม่มีหนี้กับธนาคาร เพราะคนกลุ่มนี้…อาจจะไม่ได้ประโยชน์จากการพักหนี้ แต่ยังต้องใช้เงินซ่อมบ้านและกลับไปทำงานเช่นกัน รัฐจึงต้องมีช่องทางช่วยเหลือหรือแหล่งทุนที่เข้าถึงได้ตามความเสียหายจริง
น้ำลดแล้ว ต้องไม่ท่วมหนี้ซ้ำ :
การระดมมาตรการของธนาคาร ช่วยให้ครอบครัวและธุรกิจมีเวลาหายใจในช่วงวิกฤต แต่ผลสำเร็จต้องวัดหลังช่วงพักหนี้สิ้นสุด!
เมื่อบ้านกลับมาอยู่ได้ ร้านกลับมาเปิด ลูกค้ากลับมา และลูกหนี้มีรายได้พอชำระงวดใหม่
Big Cleaning อาจล้างคราบน้ำออกจากบ้านและร้านได้ภายในไม่กี่วัน แต่การฟื้นรายได้อาจใช้เวลานานกว่านั้น
คำถามที่น่าสนใจคือ…“น้ำลดแล้ว หนี้จะท่วมต่อไหม?” จึงควรเป็น “โจทย์ร่วม” ของธนาคาร ทั้ง…ธนาคารของรัฐและธนาคารพาณิชย์ รวมถึง บริษัทประกัน และรัฐบาล จะต้องพิจารณาและหาทางออกร่วมกัน
จนกว่า…ผู้ประสบภัยจะกลับมายืนได้ด้วยรายได้ของตนเองอย่างแท้จริง!!!.