
(เปิดทาง New Economy เข้าตลาดทุนไทย ‘เดิมพันใหม่?’ หลังจาก 17 ก.ย.69)
BOI to IPO ไม่ใช่เพียงทางด่วนพาบริษัทเข้าตลาดหุ้น แต่คือความพยายามเปลี่ยนทุนต่างชาติจาก “ตั้งโรงงาน” ให้ “หยั่งราก” ในประเทศไทย ทว่าเดิมพันครั้งนี้จะสร้างหุ้น New Economy คุณภาพ หรือเพียงเพิ่มสิทธิภาษีและความเสี่ยงให้นักลงทุน?
17 ก.ย. จุดเริ่มต้น? :
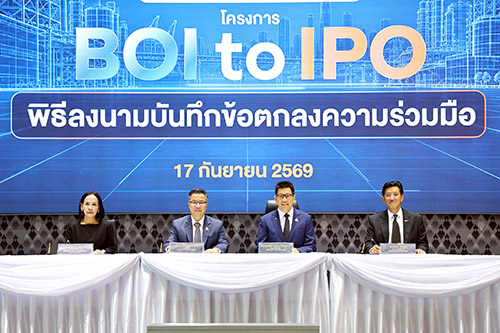
เหตุการณ์เมื่อวันที่ 17 กันยายน 2569 อาจถูกบันทึกเป็นเพียง “วันลงนาม” บันทึกความร่วมมือ ระหว่าง…สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) และ ตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.) ใน…โครงการ “BOI to IPO”
แต่หากมองให้ไกลกว่าพิธีลงนาม วันดังกล่าว…อาจเป็น “จุดเริ่มต้น” ของการวาง “โครงสร้างเศรษฐกิจไทย” ครั้งใหม่ที่สำคัญ!!!
เปลี่ยนจาก…ประเทศที่แข่งขันดึงโรงงานด้วยสิทธิประโยชน์ทางภาษี ไปสู่…ประเทศที่ต้องการให้กิจการเทคโนโลยีใช้ประเทศไทยเป็นทั้งฐานผลิต ฐานวิจัย ฐานพัฒนาบุคลากร และฐานระดมทุน
คำถามสำคัญจึงไม่ใช่เพียงแค่ว่า…จะมีบริษัทเข้าตลาดหุ้นเพิ่มขึ้นกี่แห่ง? แต่คือ…หลังจากผ่านเหตุการณ์เมื่อวันที่ 17 กันยายนไปแล้ว BOI to IPO จะพาประเทศไทยไปถึงจุดใด?
สิ่งนี้จะทำให้ บริษัทต่างชาติ “หยั่งราก” และแบ่งปันความมั่งคั่งกับคนไทย หรือเป็นเพียง การเพิ่มสิทธิประโยชน์ให้ทุนขนาดใหญ่ โดยที่…
โครงสร้างเศรษฐกิจไทยยังคงอยู่ในฐานะผู้รับจ้างผลิตเช่นเดิม!!??
จากโรงงาน…สู่เจ้าของร่วม :
ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง ในฐานะ ประธานบอรด์ BOI ได้ “วางตำแหน่ง” BOI to IPO ไว้เป็น…ส่วนหนึ่งของยุทธศาสตร์ “Investment-led Growth” หรือการใช้การลงทุนเป็นเครื่องยนต์นำเศรษฐกิจ
เหตุผลสำคัญ นั่นคือ…เศรษฐกิจไทยเติบโตต่ำต่อเนื่อง ขณะที่สัดส่วนการลงทุนรวม ลดลงจากระดับประมาณ 30–40% ของ GDP ในอดีต เหลือประมาณ 23% ในปัจจุบัน ทว่า การกระตุ้นการบริโภคอาจช่วยพยุงเศรษฐกิจระยะสั้นที่รัฐบาลทำอยู่ ก็ไม่สามารถจะเพิ่มผลิตภาพและศักยภาพของประเทศในระยะยาวได้
ดังนั้น รัฐบาลจึงต้องการเปลี่ยนจากการดึงบริษัทต่างชาติมาตั้งโรงงาน มาเป็นการ “สร้างระบบนิเวศ” ที่ทำให้บริษัทเหล่านั้นสามารถจะ…ขยายกิจการจากประเทศไทย ใช้ตลาดทุนไทยระดมเงิน และเปิดโอกาสให้นักลงทุนไทยร่วมเป็นเจ้าของธุรกิจ New Economy
นี่คือ ความแตกต่าง! ระหว่าง…“การมีโรงงานตั้งอยู่ในประเทศไทย” กับ “การมีธุรกิจที่เติบโตจากประเทศไทย”
หากทำสำเร็จ! คนไทยจะไม่ได้รับเพียงค่าจ้าง หรือรายได้จากการเป็นผู้ผลิตชิ้นส่วน แต่ยังมีโอกาสได้รับผลตอบแทนจากการ “ถือหุ้น” ในกิจการที่เติบโตไปพร้อมกับเทคโนโลยีแห่งอนาคต!!!
“7 นางฟ้า” ยังไม่มีตัวตน :
ประโยคที่น่าจะได้รับความสนใจมากที่สุด! จากงานเปิดตัว BOI to IPO คือ…แนวคิดสร้าง “หุ้น 7 นางฟ้าไทย” เทียบเคียงกับหุ้นเทคโนโลยียักษ์ใหญ่ของสหรัฐฯ
อย่างไรก็ตาม ก็ต้องแยกให้ออกว่า…“7 นางฟ้าไทย” ยังเป็นภาพเปรียบเทียบเชิงนโยบาย มิใช่การประกาศรายชื่อบริษัทเป้าหมาย 7 แห่ง และยังไม่มีหลักประกันว่าจะเกิดหุ้นเทคโนโลยีขนาดใหญ่ในตลาดทุนไทยครบตามจำนวนดังกล่าว
ความสำเร็จจึงไม่ควรวัดจาก ถ้อยคำบางประโยค? หรือ จำนวนบริษัทที่ยื่นเข้าตลาด? เพียงอย่างเดียว แต่ต้องพิจารณาว่า…
บริษัทเหล่านั้นมีเทคโนโลยีเป็นของตนเองหรือไม่?
ลงทุนวิจัยและพัฒนาในประเทศไทยเพียงใด?
จ้างงานทักษะสูงจริงหรือเปล่า?
และ เชื่อมผู้ประกอบการไทยเข้าสู่ห่วงโซ่อุปทานได้มากน้อยแค่ไหน?
เพราะหาก บริษัทที่เข้าจดทะเบียน เป็นเพียง…ฐานประกอบสินค้า หรือเป็น บริษัทลูกที่รับคำสั่งจากสำนักงานใหญ่ในต่างประเทศ…
ประเทศไทยอาจได้แค่ “หุ้นใหม่” เพิ่มขึ้น แต่ยังไม่ได้ “เศรษฐกิจใหม่” อย่างที่ต้องการแท้จริง!!!
ปุ๋ยภาษีเร่ง IPO :
นายนฤตม์ เทอดสถีรศักดิ์ เลขาธิการ BOI ระบุว่า…คณะกรรมการส่งเสริมการลงทุน มีมติเมื่อวันที่ 11 กันยายน 2569 เห็นชอบมาตรการสนับสนุนบริษัทที่ได้รับส่งเสริมการลงทุนให้เข้าสู่ตลาดหลักทรัพย์แห่งประเทศไทย ตลาดหลักทรัพย์ เอ็ม เอ ไอ (mai) และ ตลาดหลักทรัพย์ไลฟ์เอ็กซ์เช้นจ์ (LiVEx)
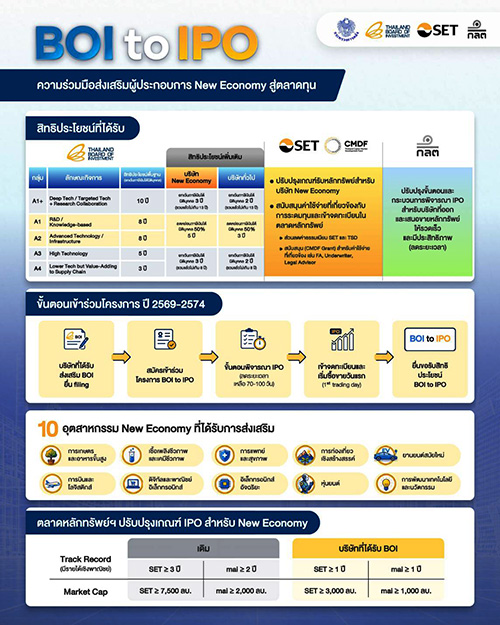
บริษัทในกลุ่ม New Economy จะได้รับสิทธิประโยชน์เพิ่มเติมจากเกณฑ์ปกติ โดยอาจได้รับ การยกเว้นภาษีเงินได้นิติบุคคลเพิ่ม 3 ปี หรือ เลือกลดหย่อนภาษีเงินได้นิติบุคคล 50% เพิ่มอีก 5 ปี ขึ้นอยู่กับประเภทกิจการ
ส่วน กิจการทั่วไปที่ไม่อยู่ในกลุ่ม New Economy จะได้รับการยกเว้นภาษีเพิ่ม 2 ปี หรือเลือกลดหย่อนภาษี 50% เพิ่มอีก 3 ปี
มาตรการดังกล่าวเปรียบเสมือน “ปุ๋ยสูตรพิเศษ” สำหรับ…เร่งให้ต้นกล้าการลงทุนเติบโตไปสู่ตลาดทุน แต่ปุ๋ยทุกสูตรย่อมมีต้นทุน เพราะการยกเว้นหรือลดหย่อนภาษีหมายถึงรายได้ที่ภาครัฐยอมสละ
โจทย์ใหญ่ จึงอยู่ที่ว่า…สิทธิประโยชน์ดังกล่าวจะสร้างมูลค่าเพิ่มกลับคืนสู่ประเทศ มากกว่าภาษีที่สูญเสียไปหรือไม่?
และรัฐจะใช้ตัวชี้วัดใดพิสูจน์ว่า…บริษัทได้รับสิทธิแล้วสร้างงาน พัฒนาคน ถ่ายทอดเทคโนโลยี และลงทุนต่อเนื่องในประเทศไทยจริง?
ลดกำแพง – ไม่ลดคุณภาพ :
ในฝั่ง ตลาดทุน นายอัสสเดช คงสิริ กรรมการและผู้จัดการตลาดหลักทรัพย์แห่งประเทศไทย ระบุว่า… ตลาดหลักทรัพย์ฯ ได้เตรียมปรับเกณฑ์เพื่อเปิดทางให้บริษัท New Economy ที่ได้รับส่งเสริมจาก BOI เข้าจดทะเบียนได้สะดวกขึ้น
กรอบที่เปิดเผยเบื้องต้น! กำหนดให้ กิจการในโครงการ BOI to IPO สามารถใช้เกณฑ์มูลค่าหลักทรัพย์ตามราคาตลาดมากกว่า 3,000 ล้านบาท จากกรณี New Economy ที่ไม่ได้รับส่งเสริมจาก BOI ซึ่งจะต้องมีมูลค่ามากกว่า 5,000 ล้านบาท
พร้อม ลดระยะเวลาผลการดำเนินงานย้อนหลัง หรือ Track Record เหลือ 1 ปี เทียบกับกิจการทั่วไปที่ใช้ 2 ปี และลดเกณฑ์สัดส่วนรายได้จากอุตสาหกรรมเป้าหมายเหลือไม่น้อยกว่า 30% ของรายได้จากการดำเนินงานในปีล่าสุด
นอกจากนี้ ตลาดหลักทรัพย์ฯ และ กองทุนส่งเสริมการพัฒนาตลาดทุน (CMDF) ยังเตรียมสนับสนุน…ค่าใช้จ่ายในกระบวนการ IPO ในลักษณะ Matching Fund รวมถึง ลดหรือยกเว้นค่าธรรมเนียมบางส่วน
การลดกำแพงดังกล่าว อาจช่วยแก้ปัญหาบริษัทเทคโนโลยี ซึ่งมีศักยภาพเติบโตสูง แต่ยังไม่มีผลกำไรหรือประวัติการดำเนินงานยาวนานเพียงพอตามเกณฑ์แบบเดิม แต่อีกด้านหนึ่ง การลดเงื่อนไขต้องไม่กลายเป็นการลดคุณภาพบริษัท หรือผลักความเสี่ยงไปให้นักลงทุนรายย่อยรับภาระ
เร็วขึ้น – ต้องโปร่งใสขึ้น :
นางพรอนงค์ บุษราตระกูล เลขาธิการ ก.ล.ต. วาง “หลักสำคัญ” เอาไว้อย่างน่าสนใจว่า…การทำให้กระบวนการ IPO กระชับขึ้น ต้องดำเนินควบคู่กับการเปิดเผยข้อมูลที่ครบถ้วน การยกระดับระบบควบคุมภายใน และการคุ้มครองผู้ลงทุน
หลักคิดนี้ มีความสำคัญอย่างยิ่ง! เพราะบริษัทเทคโนโลยีและ New Economy มักมีรูปแบบธุรกิจ สินทรัพย์ และความเสี่ยงแตกต่างจากอุตสาหกรรมดั้งเดิม
หลายบริษัทอาจมีมูลค่าสูงจากเทคโนโลยี ฐานข้อมูล ทรัพย์สินทางปัญญา หรือความคาดหวังต่อการเติบโต มากกว่ากำไรที่เกิดขึ้นแล้ว นักลงทุนจึงต้องได้รับข้อมูลเพียงพอที่จะประเมินทั้งโอกาสและความเสี่ยง
BOI to IPO จะได้รับความเชื่อมั่น ต่อเมื่อคำว่า…“ช่องทางพิเศษ” หมายถึง…การประสานงานที่รวดเร็วและลดความซ้ำซ้อน ไม่ใช่การยกเว้นการตรวจสอบหรือผ่อนมาตรฐานธรรมาภิบาล
นั่นเพราะ…ตลาดทุนไทย ไม่ได้ต้องการเพียง IPO จำนวนมาก แต่ต้องการบริษัทที่มีคุณภาพและสามารถเติบโตอย่างยั่งยืนหลังเข้าจดทะเบียนแล้ว
เงิน 5 ล้านล้าน ยังไม่ใช่ลงทุนจริง :
จังหวะของ BOI to IPO เกิดขึ้นหลังจากประเทศไทย มีคำขอรับการส่งเสริมการลงทุนสะสมมากกว่า 5 ล้านล้านบาท ตั้งแต่ปี 2566 ถึงเดือนมิถุนายน 2569 ส่วนใหญ่ “กระจุก” อยู่ในอุตสาหกรรมแห่งอนาคต เช่น เซมิคอนดักเตอร์ แผ่นวงจรพิมพ์ หรือ PCB อุตสาหกรรมในห่วงโซ่ AI รถยนต์ไฟฟ้า ระบบอัตโนมัติ หุ่นยนต์ เกษตรและอาหารขั้นสูง รวมถึง ชิ้นส่วนอากาศยาน
แต่ตัวเลขกว่า 5 ล้านล้านบาท เป็น “มูลค่าคำขอรับการส่งเสริม” ไม่ใช่เงินลงทุนที่เกิดขึ้นจริงทั้งหมด!!??
ข้อมูลจาก BOI ในครึ่งแรกของปี 2569 ระบุว่า…มีการแปลงคำขอเป็นการลงทุนจริงประมาณ 530,000 ล้านบาท ขณะที่การลงทุนในไตรมาสแรกขยายตัวประมาณ 10% และไตรมาสที่สองเกือบ 14%
“ช่องว่าง” ระหว่าง…“ยอดคำขอ” กับ “ยอดลงทุนจริง” จึงเป็นอีก “ตัวชี้วัด” ที่ต้องติดตาม เพราะหาก…โครงการจำนวนมากหยุดอยู่เพียงใบสมัคร เป้าหมายการสร้างงาน ถ่ายทอดเทคโนโลยี และปั้นบริษัทเข้าสู่ตลาดหุ้นก็ย่อมไม่เกิดขึ้น
จาก Skill Bridge ถึงตลาดหุ้น :
แนวคิด BOI to IPO ไม่ได้ยืนอยู่อย่างโดดเดี่ยว แต่เชื่อมต่อกับ นโยบาย Skill Bridge ซึ่งกำหนดให้…บริษัทเทคโนโลยีถ่ายทอดองค์ความรู้และพัฒนาทักษะแรงงานไทย
ดร.เอกนิติ ยกตัวอย่าง…อุตสาหกรรมผลิตอุปกรณ์รับส่งข้อมูลด้วยแสง (Optical Transceiver) ในจังหวัดสระบุรี ซึ่งเกี่ยวข้องกับโครงสร้างพื้นฐานสำหรับการประมวลผล AI มีการจ้างงานคนไทยประมาณ 20,000 คน และเชื่อมความร่วมมือด้านวิจัยกับสถาบันการศึกษาไทย
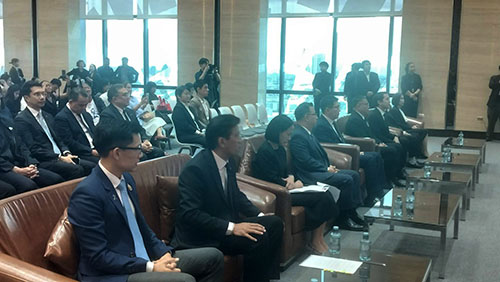
ขณะเดียวกัน BOI ต้องการดึง SME ไทยเข้าสู่ห่วงโซ่อุปทาน ตั้งแต่…ต้นน้ำ กลางน้ำ ถึงปลายน้ำ โดยเฉพาะอุตสาหกรรม PCB และสมาร์ตอิเล็กทรอนิกส์
หาก Skill Bridge คือ…การสร้าง “คน” และ การเชื่อม SME คือ…การสร้าง “ห่วงโซ่ผลิต”
BOI to IPO ก็มิต่างจาก…การสร้าง “ทุน” เพื่อให้ธุรกิจเหล่านั้นขยายตัวต่อไปได้!!!
ทั้ง 3 ส่วนต้องเดินไปพร้อมกัน! เพราะการมีเงินทุน โดยไม่มีบุคลากรและเทคโนโลยี ย่อมไม่สามารถสร้างเศรษฐกิจมูลค่าสูงได้
สะพานลับสู่ OECD ? :
อีกมิติหนึ่งที่ไม่ควรมองข้าม คือ BOI to IPO เกิดขึ้นในช่วงที่ประเทศไทยกำลังเดินหน้ากระบวนการเข้าเป็นสมาชิกองค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา หรือ OECD
รัฐบาลไทยยื่นแสดงเจตจำนงเข้าเป็นสมาชิกอย่างเป็นทางการในปี 2567 และ OECD ได้กำหนด Roadmap ให้ประเทศไทยปรับกฎหมาย นโยบาย และแนวปฏิบัติให้สอดคล้องกับมาตรฐานขององค์กร โดยมีคณะกรรมการผู้เชี่ยวชาญหลายด้านเข้าตรวจสอบเชิงลึก
ในจำนวนนั้น ประกอบด้วย…คณะกรรมการด้านการลงทุนและการดำเนินธุรกิจอย่างรับผิดชอบ คณะกรรมการธรรมาภิบาลองค์กร และคณะกรรมการตลาดการเงิน ซึ่งล้วนเกี่ยวข้องกับ โครงสร้างของ BOI to IPO โดยตรง
ทั้งเรื่อง…ความโปร่งใสในการลงทุน การเปิดเผยข้อมูล สิทธิผู้ถือหุ้น หน้าที่ของกรรมการ การคุ้มครองผู้ลงทุน และความรับผิดชอบของธุรกิจต่อสังคม!
ประเทศไทยได้ส่ง Initial Memorandum เพื่อประเมินความสอดคล้องของกฎหมายและนโยบายไทยกับมาตรฐาน OECD แล้วในเดือนธันวาคม 2568 ขณะที่ รัฐบาลกำหนดเป้าหมายผลักดันการเข้าเป็นสมาชิกภายในปี 2571
แต่ เป้าหมายดังกล่าว ยังไม่ใช่…กำหนดเวลาที่ OECD รับประกัน ว่า…จะอนุมัติสมาชิกภาพให้ไทยแต่อย่างใด?
ดังนั้น BOI to IPO จึงไม่ใช่เงื่อนไขที่OECD สั่งให้ประเทศไทยต้องทำโดยตรง! แต่สามารถจะใช้เป็น “หลักฐานเชิงนโยบาย” ที่สะท้อนว่า…ประเทศไทยกำลังพยายามยกระดับระบบการลงทุน ธรรมาภิบาลบริษัท และตลาดทุนให้เข้าใกล้มาตรฐานสากล
สิทธิภาษี ใต้แว่น OECD :
อย่างไรก็ตาม การเชื่อมโยงกับ OECD ไม่ได้มีเฉพาะด้านบวก เพราะมาตรการให้สิทธิประโยชน์ทางภาษี ย่อมถูกตั้งคำถามถึง…ความโปร่งใส ความเท่าเทียม และประสิทธิผล ด้วย อีกทั้ง รัฐบาลจะต้องอธิบายให้ได้ว่า…
เหตุใดบริษัทบางกลุ่มจึงควรได้รับการยกเว้นภาษีเพิ่ม?
การคัดเลือก New Economy ใช้หลักเกณฑ์ใด?
และ ผลตอบแทนทางเศรษฐกิจที่ประเทศได้รับมีมูลค่ามากกว่ารายได้ภาษีที่สูญเสียไปหรือไม่?
นอกจากนี้ การดึงบริษัทต่างชาติเข้าตลาดทุนไทย จะต้องไม่จบลงด้วยการระดมเงินจากนักลงทุนไทย แล้วนำกำไร เทคโนโลยี หรือทรัพย์สินทางปัญญา…กลับไปยัง “บริษัทแม่” ในต่างประเทศ
เหลือมูลค่าเพิ่มในประเทศไทยเพียงเล็กน้อย!!??
ทั้งนี้ มาตรฐาน OECD จึงไม่ได้ถามเพียงว่า…“เปิดรับการลงทุนมากเพียงใด?” แต่ยังถามด้วยว่า…
ระบบการแข่งขันโปร่งใสหรือไม่?
บริษัทดำเนินธุรกิจอย่างรับผิดชอบหรือไม่?
และ ประชาชนได้รับประโยชน์จากการเติบโตนั้นอย่างทั่วถึงเพียงใด?
4 ด่านวัดผลหลังพิธีลงนาม :
หลังจาก…วันที่ 17 กันยายน 2569 ที่ผ่านมา ความสำเร็จของ BOI to IPO จึงควรถูกวัดผ่านเกณฑ์สำคัญอย่างน้อย 4 ด่าน…???
ด่านแรก…“จำนวนและคุณภาพ” ของบริษัทที่เข้าสู่กระบวนการ ต้องเปิดเผยว่ามีบริษัทใดสมัคร ผ่านการคัดเลือก และเข้าจดทะเบียนจริงกี่แห่ง?
ด่านที่สอง…“มูลค่าเพิ่มในประเทศ” ต้องวัดการจ้างงานทักษะสูง การวิจัยและพัฒนา การถ่ายทอดเทคโนโลยี และยอดจัดซื้อจากผู้ประกอบการไทย
ด่านที่สาม…“ต้นทุนทางภาษี” ต้องเปิดเผยว่ารัฐยกเว้นภาษีไปเท่าใด? และได้รับเม็ดเงินลงทุน การจ้างงาน หรือรายได้ทางเศรษฐกิจกลับคืนมาเท่าใด?
ด่านสุดท้าย…“คุณภาพหลังเข้าตลาด” บริษัทต้องรักษาธรรมาภิบาล ผลการดำเนินงาน และความเชื่อมั่นของนักลงทุน ไม่ใช่เพียงผ่านวันแรกของการซื้อขายแล้วปล่อยให้ราคาหุ้นและผลประกอบการตกเป็นภาระของผู้ถือหุ้นรายย่อย
เดิมพันใหญ่กว่าตลาดหุ้น :
BOI to IPO จึงมีความหมายใหญ่กว่าการเพิ่มจำนวนหลักทรัพย์ในตลาด เพราะมันกำลังสร้าง “บททดสอบใหม่” ที่ว่า…ประเทศไทยสามารถเชื่อม “การลงทุน – เทคโนโลยี – แรงงาน – SME – ตลาดทุน” ให้กลายเป็น.. “ระบบเศรษฐกิจใหม่” ได้จริงหรือไม่? แค่ไหน และ อย่างไร?
หากสำเร็จ! บริษัทเทคโนโลยีที่เข้ามาลงทุน จะไม่ได้แค่ตั้งโรงงาน แต่จะเติบโตจากประเทศไทย
คนไทยจะไม่ได้เป็นเพียงแรงงาน แต่มีโอกาสพัฒนาทักษะและร่วมเป็นเจ้าของกิจการ
ตลาดหุ้นไทยจะไม่ถูกจำกัดอยู่กับหุ้น Old Economy
และ ประเทศไทยจะมีหลักฐานสำคัญว่า…เราพร้อมแล้วที่จะยกระดับมาตรฐานของตัวเองเข้าสู่ OECD
กลับกัน! ถ้า…สิทธิภาษีถูกใช้โดยไม่มีเงื่อนไขวัดผล เกณฑ์ IPO ถูกลดลงโดยไม่มีระบบคุ้มครองผู้ลงทุน และบริษัทต่างชาติไม่ได้ถ่ายทอดเทคโนโลยีหรือสร้างห่วงโซ่อุปทานในประเทศ???
BOI to IPO ก็อาจเหลือเพียง “ทางด่วนเข้าตลาดหุ้น” ที่ใช้ทรัพยากรของรัฐเป็นค่าผ่านทาง!!??
หลังวันที่ 17 กันยายน 2569 ประเทศไทยจึงไม่ได้ “เดิมพัน” เพียงว่า…จะมี “7 นางฟ้าไทย” เกิดขึ้นหรือไม่???
แต่กำลังจะ “เดิมพัน” ในมิติที่ลึกซึ้ง กว่านั้นมาก กล่าวคือ…เม็ดเงินลงทุนกว่า 5 ล้านล้านบาท ที่ยื่นขอส่งเสริมไว้ พร้อมจะ “เปลี่ยน!” เป็นทุน เทคโนโลยี งาน และความมั่งคั่งของคนไทยได้จริงเพียงใด? และ จะพาประเทศไทยเข้าใกล้ทั้งเศรษฐกิจรายได้สูงและมาตรฐาน OECD หรือจะ หยุด! อยู่เพียงความฝันบนกระดาษอีกครั้ง!!??.