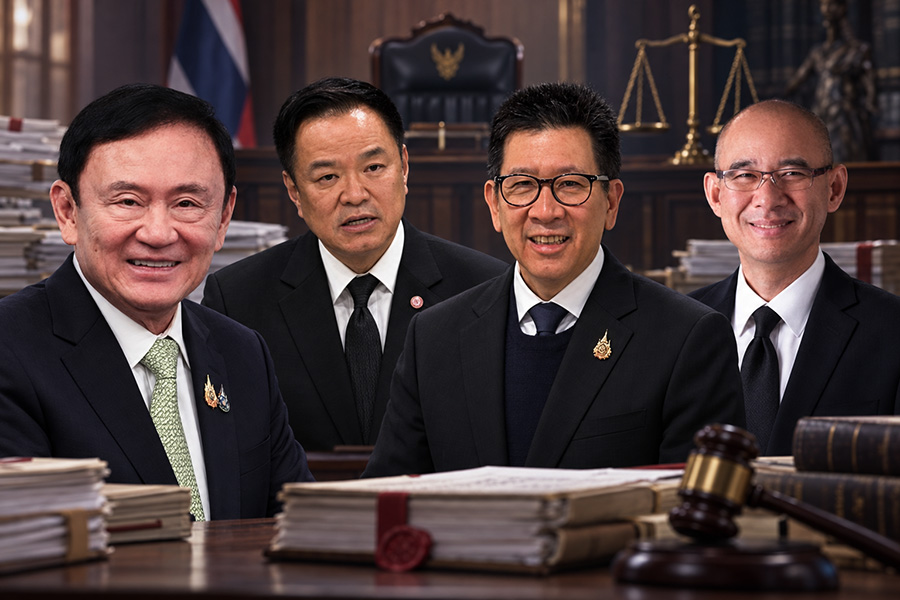

(จากวงอาหาร ‘อนุทิน – ทักษิณ’ ถึงปริศนา ‘คณะบุคคล’ เขย่ารัฐบาล! – เพื่อไทยถือไพ่การเมือง สรรพากรถือคำพิพากษา?)
คำฟ้องของ “ทักษิณ” เปิดศึกใหม่ หยุดสรรพากรยึดทรัพย์คดีหุ้นชินคอร์ป พร้อมทิ้งปริศนาใครคือ “คณะบุคคล” ท่ามกลางคำถาม คดีภาษีเคยถูกหยิบขึ้นบนวงอาหารกับ “อนุทิน” หรือไม่ เมื่อรัฐบาลต้องพึ่งไพ่เพื่อไทย แต่ฝ่ายจัดเก็บรายได้ยืนยันมีเพียงกฎหมายเป็นหลังพิง
คดีเก่า – ศึกใหม่ :
คดีภาษีหุ้นชินคอร์ปที่หลายฝ่ายเข้าใจว่าถึง “จุดยุติ” วันนี้…กลับเปิดแนวรบครั้งใหม่อีกครั้ง! เมื่อ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ยื่นฟ้องกรมสรรพากรต่อศาลภาษีอากรกลาง ตั้งแต่วันที่ 2 กรกฎาคม 2569 พร้อม ขอให้ศาลมีคำสั่งคุ้มครองชั่วคราว ห้ามกรมสรรพากรยึดและอายัดทรัพย์เพิ่มเติม จนกว่าศาลจะมีคำพิพากษา
การฟ้องครั้งนี้ ไม่ได้มุ่งกลับคำพิพากษาศาลฎีกาที่วินิจฉัย ว่า…การประเมินภาษีชอบด้วยกฎหมาย แต่เป็นการโต้แย้ง “วิธีบังคับชำระหนี้” ของกรมสรรพากร
ฝ่ายทักษิณ อ้างว่า…เงินได้จากการขายหุ้นชินคอร์ปเป็นส่วนหนึ่งของทรัพย์สิน 46,373.69 ล้านบาท ที่ศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมืองเคยพิพากษาให้ตกเป็นของแผ่นดินแล้ว การยึดหรืออายัดทรัพย์ก้อนใหม่เพื่อนำมาชำระหนี้ภาษี จึงอาจเป็นการบังคับเอาจากทรัพย์ของบุคคลเดียวกันซ้ำอีกครั้ง!!!
แต่ในมุมของ กรมสรรพากร หนี้ภาษีประมาณ 17,629 ล้านบาท ซึ่งรวม ภาษี เบี้ยปรับและเงินเพิ่ม เป็นหนี้ตามการประเมินที่ศาลฎีกาวินิจฉัยถึงที่สุดแล้ว เจ้าหน้าที่จึงมีหน้าที่ติดตามจัดเก็บ มิฉะนั้นอาจเกิดความเสียหายแก่รัฐและย้อนกลับมาเป็นความรับผิดของผู้ปฏิบัติงานเอง
ความขัดแย้งจึงไม่ใช่คำถามว่า…“ต้องเสียภาษีหรือไม่” หากอยู่ที่ว่า…เงินซึ่งตกเป็นของแผ่นดินในคดีหนึ่ง สามารถนำมาหักหรือนับเป็นการชำระหนี้ภาษีอีกคดีหนึ่งได้หรือไม่?
ยึดซ้ำหรือคนละหนี้? :
คำว่า “ยึดซ้ำซ้อน” เป็นข้ออ้างของฝ่ายทักษิณ ยังไม่ใช่ข้อยุติของศาล เพราะคำพิพากษาทั้ง 2 คดีมีฐานกฎหมายและวัตถุประสงค์แตกต่างกัน
ทรัพย์ 46,373.69 ล้านบาทตกเป็นของแผ่นดินตามคำพิพากษาคดีอาญาของผู้ดำรงตำแหน่งทางการเมือง ขณะที่ยอด 17,629 ล้านบาทเป็นหนี้ภาษี เบี้ยปรับและเงินเพิ่มตามการประเมินของกรมสรรพากร
ศาลภาษีอากรกลาง จึงต้องพิจารณาว่า…ทรัพย์ที่รัฐได้รับไปแล้วสัมพันธ์กับฐานเงินได้ที่ถูกประเมินภาษีเพียงใด และกรมสรรพากรยังมีอำนาจติดตามทรัพย์อื่นต่อไปหรือไม่?
การที่ศาลรับคำฟ้องไว้พิจารณาไม่ได้หมายความว่า…ฝ่ายทักษิณชนะหรือข้ออ้างเรื่องยึดซ้ำได้รับการรับรองแล้ว จุดวัดสำคัญเบื้องต้นอยู่ที่วันที่ 7 ตุลาคม 2569 ซึ่งศาลนัดไต่สวนคำร้องขอคุ้มครองชั่วคราว
หากศาลมีคำสั่งคุ้มครอง การยึดหรืออายัดทรัพย์อาจต้องชะลอ แต่ไม่ได้ทำให้หนี้ภาษีสิ้นสุด แต่ถ้าศาลไม่ให้คุ้มครอง กรมสรรพากรก็อาจเดินหน้าบังคับหนี้ต่อ ระหว่างรอการพิจารณาคดีหลัก
วงอาหารปิด :
มิติทางการเมืองเริ่มเข้มข้นขึ้น? เมื่อย้อนกลับไปยังค่ำวันที่ 14 สิงหาคม 2569 ที่จังหวัดอุบลราชธานี นายอนุทิน ชาญวีรกูล นายกรัฐมนตรี พบ กับนายทักษิณ น.ส.แพทองธาร ชินวัตร และนายสมชาย วงศ์สวัสดิ์ ในงานสวดพระอภิธรรมนายเกรียง กัลป์ตินันท์ อดีตรัฐมนตรีช่วยว่าการกระทรวงมหาดไทย ณ ที่ทำการพรรคเพื่อไทย จังหวัดอุบลราชธานี
ภายหลังพิธี มีรายงานว่า…ทั้งหมดร่วมรับประทานอาหารในพื้นที่ปิด โดยไม่มีสื่อมวลชนร่วมบันทึกการสนทนา ภาพความใกล้ชิดและการทักทายอย่างเป็นกันเอง จึงถูกตีความว่า…อาจเป็นสัญญาณเปิดช่องทางระหว่างผู้นำภูมิใจไทยกับแกนนำครอบครัวชินวัตร
เวลานั้น นายทักษิณยื่นฟ้องกรมสรรพากรไปแล้วกว่า 1 เดือน ย่อมรับรู้ทั้งแนวทางต่อสู้คดีและความเคลื่อนไหวในการสืบทรัพย์ จึงปฏิเสธไม่ได้ว่าในวงอาหารมีเวลาเพียงพอจะสนทนาได้ตั้งแต่เสถียรภาพรัฐบาล อนาคตของพรรคเพื่อไทย ไปจนถึงปัญหาคดีสำคัญของครอบครัวชินวัตร
แต่การมีโอกาสพูดคุย ไม่ใช่หลักฐานว่าเกิดข้อตกลง และยิ่งไม่เพียงพอให้สรุป ว่า…มีการนำคดีภาษีมาแลกกับการสนับสนุนรัฐบาล
คำถามที่เหมาะสม จึงไม่ใช่ “มีดีลแล้วหรือไม่?” แต่คือ…คดีภาษีถูกหยิบขึ้นหารือในฐานะการขอความเป็นธรรม หรือถูกวางไว้ในสมการต่อรองทางการเมืองด้วยหรือไม่? อย่างไร?
เพื่อไทยถือไพ่ :
รัฐบาลอนุทิน กำลังเผชิญแรงเสียดทานหลายด้าน การรักษาเสียงสนับสนุนและความสัมพันธ์กับพรรคเพื่อไทย จึงมีความหมายต่อเสถียรภาพของรัฐบาลโดยตรง
ในทางกลับกัน พรรคเพื่อไทย ก็ต้องชั่งน้ำหนักว่า…การอยู่ร่วมรัฐบาล การถอนตัว หรือการลดระดับความร่วมมือ ทางเลือกใดจะสร้างอำนาจต่อรองและผลตอบแทนทางการเมืองมากที่สุด???
ตรงนี้ ทำให้เกิดภาพที่ว่า…พรรคเพื่อไทยถือไพ่รัฐบาล แต่การถือไพ่การเมือง ก็ไม่ได้หมายความว่า…จะสามารถกำหนดทิศทางคดีภาษีได้โดยอัตโนมัติ โดยเฉพาะเมื่อ การประเมินภาษีผ่านการวินิจฉัยของศาลฎีกาแล้ว และเจ้าหน้าที่ผู้ดำเนินการต้องรับผิดชอบต่อการใช้อำนาจของตนเอง
“เอกนิติ” คุมด่านเข้ม :
ผู้กำกับด่านภาษีในรัฐบาล นี้ คือ…นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรมว.คลัง ซึ่งไม่ใช่…นักการเมืองที่มองกรมสรรพากรจากภายนอก เพราะตัวเขา เคยดำรงตำแหน่งอธิบดีกรมสรรพากร อธิบดีกรมสรรพสามิต และอธิบดีกรมธนารักษ์ มาก่อน
หลังคำพิพากษาศาลฎีกา นายเอกนิติ วางท่าทีว่า…กรมสรรพากรต้องศึกษารายละเอียดและดำเนินการตามคำพิพากษา โดยให้มองเป็นคดีปกติที่ต้องเป็นไปตามขั้นตอนกฎหมาย
ท่าทีดังกล่าวสอดคล้องกับ นายสมศักดิ์ อนันทวัฒน์ อธิบดีกรมสรรพากร ซึ่งยืนยันเมื่อวันที่ 11 กันยายนที่ผ่านมาว่า…กรมอยู่ระหว่างประสานหน่วยงานที่เกี่ยวข้อง ตรวจสอบข้อมูลและสืบทรัพย์ทั้งในและต่างประเทศ โดยใช้มาตรฐานเดียวกับผู้เสียภาษีทุกราย
นายสมศักดิ์ ยังกล่าวอย่างมีนัยสำคัญว่า…กรมสรรพากร “เจ็บมาเยอะ” จากเรื่องลักษณะนี้ เจ้าหน้าที่จึงต้องทำตามกฎหมาย เพราะกฎหมายเป็นหลังพิง และเมื่อเกิดปัญหาขึ้นจริง “ไม่มีใครช่วยเรา”
ถ้อยคำดังกล่าวสะท้อนภาวะเสี่ยง 2 ด้าน หากไม่ติดตามจัดเก็บก็อาจถูกกล่าวหาว่าละเว้นหน้าที่ แต่หากยึดทรัพย์เกินขอบเขตก็อาจถูกฟ้องว่าใช้อำนาจไม่ชอบ!!??
แผลเก่าการเมือง :
อีก ฉากหลัง ที่ทำให้ทุกท่าทีของ นายเอกนิติ ถูกจับตามอง นั่นคือ…ความสัมพันธ์ทางประวัติศาสตร์ระหว่างครอบครัวนิติทัณฑ์ประภาศกับนายทักษิณ???
ศาสตราจารย์อิสสระ นิติทัณฑ์ประภาศ บิดาของนายเอกนิติ นั้น เคยเป็น…อดีตประธานศาลรัฐธรรมนูญ เป็น…หนึ่งในตุลาการฝ่ายเสียงข้างน้อยในคดีซุกหุ้นปี 2544 ซึ่งมีความเห็นไปในทางที่เป็นลบต่อนายทักษิณ ก่อนที่ศาลจะมีมติ 8 ต่อ 7 ให้นายทักษิณพ้นผิด
ขณะที่ ปี 2567 ในสมัยรัฐบาลเพื่อไทย นายเอกนิติถูกสับเปลี่ยนจากอธิบดีกรมสรรพสามิตไปเป็นอธิบดีกรมธนารักษ์ แม้เป็นตำแหน่งนักบริหารระดับสูงเท่ากัน แต่ถูกตีความในบางวงการว่าเป็นการย้ายออกจากกรมจัดเก็บรายได้ขนาดใหญ่
เหตุการณ์เหล่านี้ เป็นบริบทที่นำมาวิเคราะห์ความสัมพันธ์ได้ แต่ยังไม่มีหลักฐานเพียงพอที่จะให้สรุปว่า… ความเห็นของบิดาเมื่อกว่า 20 ปีก่อน หรือการโยกย้ายตำแหน่งในรัฐบาลเพื่อไทย เป็น“ต้นเหตุ” ของท่าทีทางภาษีในวันนี้
การบังคับใช้กฎหมายปัจจุบัน จึงต้องถูกตรวจสอบจากเอกสาร คำสั่ง และการกระทำ ไม่ใช่อนุมานความผิดจากความสัมพันธ์ในอดีต!!??
“คณะบุคคล” คือใคร? :
จุดที่ทำให้คดีภาษีกลายเป็นระเบิดการเมือง!!! คือถ้อยคำของ นายวิญญัติ ชาติมนตรี ทนายความนายทักษิณ ซึ่งระบุว่า…ยังมีข้อเท็จจริงที่เห็นว่ากรมสรรพากรดำเนินการไม่ถูกต้อง และกล่าวถึง “คณะบุคคล” ที่มาสั่งให้กรมสรรพากรทำอีกอย่าง
คำถามสำคัญจึงเกิดขึ้นทันที! ว่า…“คณะบุคคล” หมายถึงใคร???
หากเป็น คณะทำงานของกระทรวงการคลัง ฝ่ายกฎหมาย อัยการ หรือหน่วยงานติดตามทรัพย์ ซึ่งให้ความเห็นตามระบบราชการ ย่อมเป็นกลไกปกติที่สามารถตรวจสอบได้
แต่หากหมายถึง…แรงสั่งการนอกกระบวนการ หรือคำสั่งทางการเมือง? เรื่องนี้…ย่อมกระทบทั้งความเป็นอิสระของกรมสรรพากรและความน่าเชื่อถือของรัฐบาล
ผู้กล่าวจึงควรเปิดเผยว่า…ใครเป็นผู้สั่ง? สั่งให้ทำอะไร? และมีหลักฐานใดรองรับ?
ตราบใด? ที่ยังไม่มีคำตอบ คำว่า…“คณะบุคคล” อาจเป็นได้ทั้งเบาะแสของปัญหา หรือยุทธศาสตร์สื่อสารเพื่อเพิ่มแรงกดดันต่อรัฐบาลและกรมสรรพากรก่อนศาลพิจารณาคำร้องคุ้มครองชั่วคราว!!??
ศาลถือไพ่ชี้ขาด :
วันนี้ ไม่มีฝ่ายใดถือไพ่ครบทุกใบ…
พรรคเพื่อไทยมีอำนาจต่อรองด้านเสถียรภาพรัฐบาล นายอนุทินมีอำนาจบริหาร นายเอกนิติกำกับนโยบายการคลัง กรมสรรพากรถือคำพิพากษาและอำนาจบังคับหนี้ ขณะที่ นายทักษิณใช้สิทธิทางศาลโต้แย้ง ว่า…การยึดทรัพย์กำลังล้ำเกินความรับผิด!!!
ท้ายที่สุด! ผู้ชี้ขาดไม่ควรเป็นวงอาหาร ไม่ใช่ข้อตกลงระหว่างพรรค และไม่ใช่เสียงกล่าวหาจากฝ่ายใด แต่ต้องเป็น ศาลและพยานหลักฐาน ว่า…
ทรัพย์ที่ตกเป็นของแผ่นดินไปแล้วสัมพันธ์กับหนี้ภาษีอย่างไร และกรมสรรพากรใช้อำนาจอยู่ภายในขอบเขตกฎหมายหรือไม่???
ส่วน รัฐบาลเอง ก็จะต้องตอบให้ได้ ว่า…จะรักษาเสถียรภาพทางการเมืองโดยไม่แตะต้องความเป็นอิสระของกระบวนการจัดเก็บภาษีได้อย่างไร???
เพราะหากปล่อยให้สังคมไทย ต่างพากันเชื่อไปแล้วว่า…ไพ่รัฐบาลสามารถเอาชนะคำพิพากษาได้ ความเสียหายจะไม่ได้หยุดอยู่ที่หนี้ 17,629 ล้านบาท แต่จะลุกลามไปถึงมาตรฐานภาษีและความเชื่อมั่นต่อระบบราชการทั้งประเทศ อย่างไม่ต้องสงสัย!!!.